Tabla de Contenidos
- TL;DR: El Veredicto Primero
- La Tabla de Decisión: Encuéntrate en 30 Segundos
- Las Cifras de 2026 Lado a Lado
- La Trampa que la Mayoría Omite: Se Han Vuelto Especies Diferentes
- Tasas de Depósito Calculadas: Cuánto Rinden 1.000 y 10.000 Dólares
- La División de Diseño: Liquidez Agrupada vs Mercados Aislados
- Seguridad: El Evento Kelp de 2026 Fue una Prueba de Estrés Real
- Hojas de Ruta: Aave V4 Cross-Chain vs el Giro Institucional de Compound
- Rutas Prácticas: Tres Estrategias
- FAQ
- Lecturas Adicionales
TL;DR: El Veredicto Primero
Usuarios minoristas que quieren rendimiento, liquidez profunda y el conjunto de funciones más completo → Aave. Personas o instituciones que quieren mercados aislados de un solo activo y controles de riesgo más conservadores → Compound. Pero esa frase oculta el punto más importante: "Aave vs Compound" en 2026 ya no es una contienda reñida — el TVL de Aave es ~17.7 mil millones frente a ~1.5 mil millones de Compound, una brecha de ~12 veces. Han divergido en dos formas de producto distintas, y la mayoría de las comparaciones aún usan datos de 2021 para tratarlos como intercambiables.
Tres juicios que sostienen el argumento:
- La brecha de tamaño es de un orden de magnitud. A mediados de 2026, Aave mantiene ~17.7 mil millones de TVL (depósitos totales ~30 mil millones) frente a ~1.5 mil millones de Compound1. Aave tiene más del 60% del mercado de préstamos DeFi y superó 1 billón de dólares en volumen acumulado de préstamos en el primer trimestre de 20262.
- Los diseños se han dividido. Aave es "liquidez agrupada + V4 cross-chain", completamente cargado (flash loans, eMode, cambio de tasas); Compound V3 es un "mercado aislado de un solo activo" que cambia funciones por un control de riesgo más conservador3.
- La seguridad no es sobre quién es más fuerte — es sobre la superficie de exposición. En abril de 2026 el puente de Kelp DAO fue hackeado; Aave absorbió ~190 millones de dólares en deuda incobrable (respaldada por Umbrella — sin pérdidas para los depositantes), mientras que Compound congeló mercados y registró cero deuda incobrable4. Esa prueba de estrés real muestra: Aave es fuerte pero expuesto, Compound es estable pero limitado.
⚠️ Este artículo compara herramientas, no es asesoramiento de inversión. Los préstamos DeFi no tienen seguro de depósitos estilo FDIC — tu dinero está asegurado por contratos inteligentes, y el riesgo es tuyo para gestionar. Nunca pongas más de lo que puedes permitirte perder en DeFi.
Para quién NO es este artículo: principiantes totales que nunca han usado una billetera on-chain. Si ese es tu caso, empieza con nuestra guía de qué es DeFi y vuelve.
La Tabla de Decisión: Encuéntrate en 30 Segundos
| Tu situación | Elige | Por qué |
|---|---|---|
| Solo quieres depositar USDC y ganar rendimiento | Aave | Tasa ligeramente más alta, liquidez más profunda, más cadenas, opción de tasa estable |
| Quieres un pool mínimo y conservador | Compound V3 | Mercados aislados de un solo activo, margen de liquidación más amplio, más conservador |
| Institucional / prioridad de cumplimiento, activos RWA | Compound | Giro de 52 millones de dólares hacia instituciones en 2026, abrió un mercado institucional de USDC |
| Arbitraje, liquidaciones, usuario avanzado de flash loans | Aave | Flash loans + eMode + pools multi-activo, el conjunto de herramientas más completo |
| Pedir prestadas stablecoins con ETH como colateral (apalancamiento) | Revisa el LTV | El eMode de Aave llega al 97% de LTV en activos correlacionados; Compound tiene un margen más amplio |
| Jugador multi-cadena (Arbitrum/Base/Avalanche…) | Aave | 21 cadenas, liquidez cross-chain de V4 |
| Necesitas entrada fiat para comprar USDC/ETH | CEX primero | Compra en Binance/OKX, luego retira a tu billetera — ver abajo |
💡 El patrón debajo de cada fila: pregúntate primero si quieres liquidez o conservadurismo, luego intercambia funciones contra seguridad. Todo lo que sigue apoya esta idea.
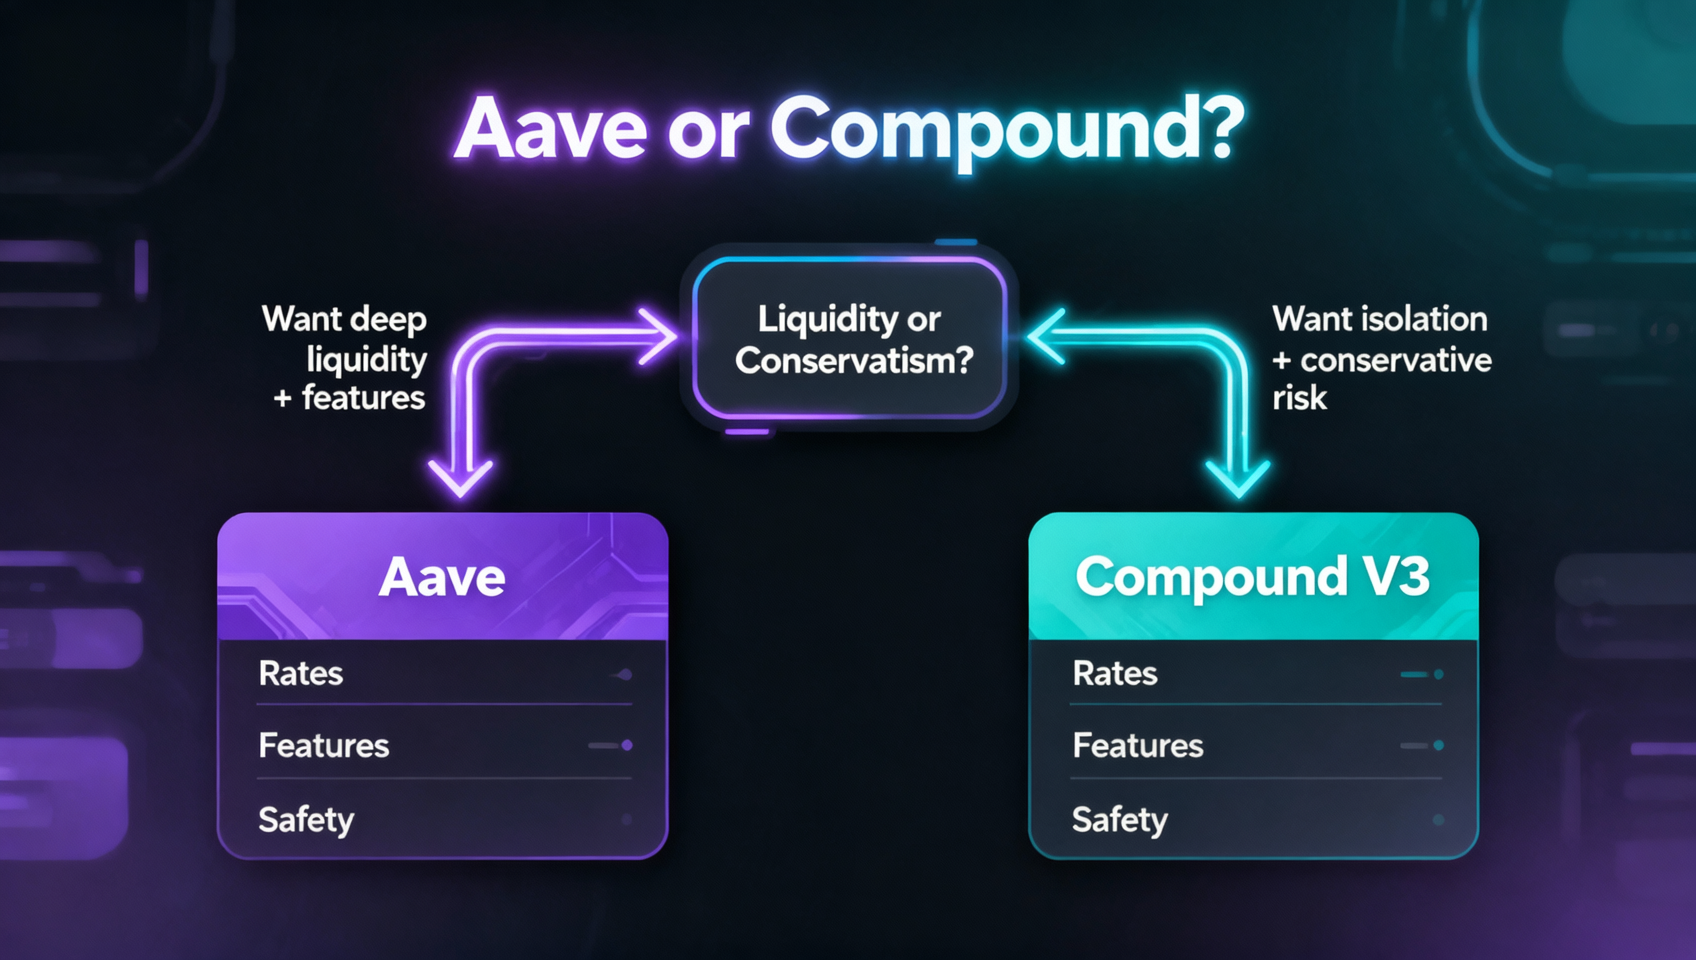
Las Cifras de 2026 Lado a Lado
La mayoría de los artículos de "Aave vs Compound" aún citan cifras de 2021–2022. Estas son las cifras de 2026, verificadas el 2026-09-225123:
| Métrica | Aave | Compound |
|---|---|---|
| TVL | ~17.7 mil millones (depósitos totales ~30 mil millones) | ~1.5 mil millones |
| Préstamos activos | ~11.1 mil millones | ~640 millones |
| Diseño de mercado | Liquidez agrupada (V3 + V4) | Aislado de un solo activo (V3 Comet) |
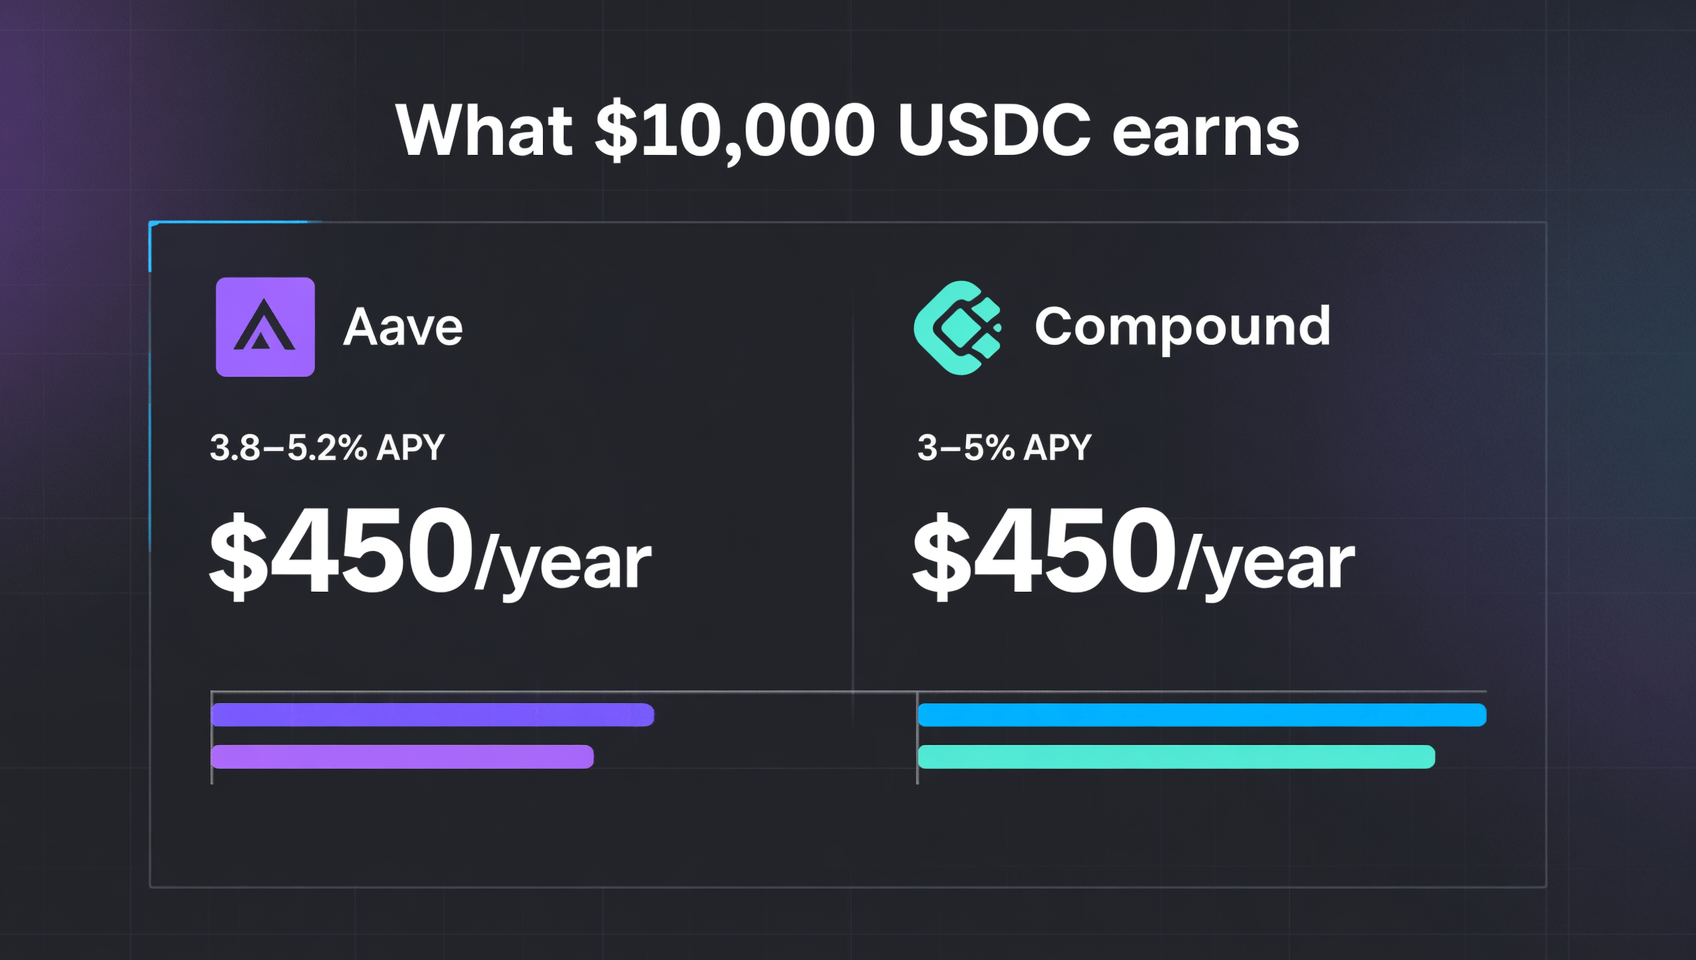
| APY de suministro USDC | ~3.8%–5.2% (variable, más estable) | ~3%–5% (solo variable) |
| Opciones de tasa | Estable + variable, intercambiables | Solo variable |
| Flash loans | ✅ Sí (pionero) | ❌ No |
| Modo de alto LTV | eMode, hasta 97% en correlacionados | Sin eMode, margen de ~10 pp |
| Cadenas | 21 cadenas | Unas pocas (centrado en Ethereum) |
| Módulo de seguridad | Umbrella (AAVE en staking respalda deuda incobrable) | Ninguno (aislamiento + congelación) |
| Evento importante 2026 | Evento Kelp, ~190 millones de deuda incobrable absorbida | Evento Kelp, mercados congelados, cero deuda incobrable |
Tres lecturas que vale la pena recordar:
- El liderazgo de Aave es aplastante. ~17.7 mil millones frente a 1.5 mil millones no es "un poco por delante" — es un orden de magnitud. El TVL de Compound ha caído ~90% desde su pico de ~12 mil millones en 20212.
- Ambos aún ofrecen un diferencial depósito-vs-préstamo, pero las tasas en sí apenas difieren. Lo que realmente los separa no es la fracción de APY, es la profundidad de liquidez, las funciones y el modelo de seguridad.
- El evento Kelp de abril de 2026 finalmente dividió sus filosofías de seguridad. La apertura de Aave (listar LRTs y otros colaterales de riesgo) compró crecimiento pero también un evento real de deuda incobrable; el conservadurismo de Compound compró un récord de "cero deuda incobrable".
La Trampa que la Mayoría Omite: Se Han Vuelto Especies Diferentes
Pregunta "¿Aave o Compound?" y la mayoría de los artículos presentan una tabla de parámetros y te dejan "elegir". Pero la realidad de 2026 es que estos dos ya apenas compiten por el mismo usuario. Aave está construyendo "todo un banco descentralizado" — cross-chain, flash loans, alto LTV, cada clase de activo. Compound está siguiendo el camino de "instituciones + RWA" — aprobando un presupuesto de 52 millones de dólares en 2026, reemplazando liderazgo y desplazando el foco de minoristas a clientes institucionales, incluido un mercado institucional de USDC al 87% de LTV abierto en septiembre2.
Por eso el encuadre importa:
- Si eres un usuario minorista que gana rendimiento, Aave es básicamente la respuesta por defecto — liquidez más profunda, más cadenas, opciones de tasa más flexibles. La comparación que realmente deberías hacer no es contra Compound; es Aave contra otros protocolos de liquidez agrupada como Morpho o Spark.
- Si eres institucional o extremadamente conservador, el modelo aislado de un solo activo de Compound V3 es lo que importa — cada mercado se centra en un activo base (por ejemplo, USDC), la deuda incobrable queda aislada en ese mercado, y el margen de liquidación es más amplio3.
La conclusión contraintuitiva: "Aave vs Compound" es, para la mayoría de los minoristas, una pregunta ya respondida por la escala. Compound es el "padre fundador" de los préstamos DeFi, pero su bug de distribución de COMP de 2021 y el posterior giro institucional lo empujaron en una dirección distinta a Aave. Pocas personas necesitan agonizar entre los dos: ya sea usuarios enfocados en la estabilidad que valoran el aislamiento y el conservadurismo, o dinero siguiendo la narrativa institucional/RWA.
Tasas de Depósito Calculadas: Cuánto Rinden 1.000 y 10.000 Dólares
Seamos claros desde el principio: ambos usan tasas variables que flotan con la oferta y demanda del mercado, así que el APY cambia a diario. Las cifras a continuación son rangos de mediados de 2026 — siempre confirma en la app antes de actuar5.
| Depósito | APY (al ~4.5%) | Diario | Mensual | Anual |
|---|---|---|---|---|
| $1.000 | 4.5% | ~$0.12 | ~$3.75 | $45 |
| $10.000 | 4.5% | ~$1.23 | ~$37.50 | $450 |
| $50.000 | 4.5% | ~$6.16 | ~$187.50 | $2.250 |
Tres conclusiones:
- Para depositar USDC, Aave y Compound pagan casi lo mismo. La brecha es de menos de un punto porcentual; en 10.000 dólares al año la diferencia es de unas pocas decenas de dólares. No te angusties por una ventaja de 0.5% — el mercado la borrará en días.
- La diferencia real es la opción de tasa estable de Aave. Si odias la volatilidad de tasas, puedes cambiar tu depósito de USDC a una tasa estable en Aave y fijar un APY determinado; Compound solo ofrece la tasa variable5.
- Mira más allá de la tasa hacia si planeas pedir prestado. Si pones ETH como colateral para pedir stablecoins, el eMode de Aave eleva el LTV al 97% en activos correlacionados (como wstETH pidiendo ETH) — mucho más eficiente en capital que Compound. Pero el margen de liquidación más amplio de Compound significa que es menos probable que te liquiden de repente. Es eficiencia contra seguridad.
💡 Puedes comprar USDC y ETH directamente en Binance u OKX, luego retirar a tu propia billetera en la red Arbitrum/Base — tarifas bajas y gas barato. El punto de entrada para depositar en Aave o Compound es el mismo: conectar una billetera de autocustodia.
La División de Diseño: Liquidez Agrupada vs Mercados Aislados
Esta es la diferencia más fundamental entre los dos, más importante que cualquier parámetro:
Aave es "liquidez agrupada". Un solo mercado mezcla decenas de activos; los depositantes ponen activos en un pool compartido, los prestatarios extraen de él, y las tasas se fijan por la utilización general del pool3. La ventaja es liquidez y eficiencia de capital extremas, más complementos como flash loans y eMode. El costo es el contagio de riesgo — si un solo activo de colateral en el pool se rompe, todo el mercado puede verse afectado (el evento Kelp de 2026 fue exactamente esto: un tipo de colateral, rsETH, arrastró todo el pool).
Compound V3 es "mercados aislados de un solo activo". Cada mercado se centra en un activo base (como USDC); pones varios activos como colateral para pedir prestado solo ese activo base, y la deuda incobrable queda aislada en su propio mercado, sin poder propagarse3. La ventaja es un control de riesgo claro y un margen de liquidación amplio. El costo es menor eficiencia de capital y menos funciones — y nota que tu colateral suministrado no gana interés en Compound V3 (solo el activo base y las posiciones de préstamo lo acumulan).
Recuérdalo en una línea: Aave cambia complejidad por eficiencia; Compound cambia simplicidad por aislamiento. Tu tolerancia al riesgo decide qué filosofía compras.
Seguridad: El Evento Kelp de 2026 Fue una Prueba de Estrés Real
Todos preguntan "cuál es más seguro", pero la mayoría de los artículos solo repiten "ambos están auditados". Un ataque real en abril de 2026 es más persuasivo que cualquier informe de auditoría:
Qué pasó: El 18–19 de abril de 2026, el puente cross-chain rsETH de Kelp DAO (construido sobre LayerZero) fue explotado por aproximadamente 292 millones de dólares en rsETH4. El atacante usó el rsETH robado como colateral para pedir prestado WETH más líquido en múltiples protocolos de préstamos — Aave asumió ~196 millones de esa deuda, Compound ~39.4 millones y Euler ~840 mil dólares4.
Los dos reaccionaron de manera completamente diferente:
- Aave congeló sus mercados de rsETH y puso el LTV a cero, pero los fondos ya prestados se convirtieron en deuda incobrable. Finalmente su módulo de seguridad Umbrella (un pool de AAVE en staking) respaldó ~190 millones — ningún depositante perdió fondos, pero el TVL de Aave cayó ~6.6 mil millones y el token AAVE cayó dos dígitos en horas4. Los contratos de Aave nunca fueron violados; lo que falló fue el colateral "rsETH" que había aceptado.
- Compound congeló sus mercados de rsETH a través de una multisig guardiana y registró cero deuda incobrable. Su diseño aislado de un solo activo y su lista blanca de colateral más conservadora lo dejaron ileso en el mismo evento4.
La verdad incómoda: el mayor riesgo en los préstamos DeFi no es que el código del protocolo sea hackeado — es que el colateral que aceptas se vaya mal. La disposición de Aave a listar colateral de alto riesgo como los LRTs (tokens de restaking líquido) compró crecimiento pero también una superficie de exposición mayor; la lista blanca conservadora de Compound esquivó la bala pero mantiene su TVL bajo. Esos dos son dos caras de la misma moneda.
Hojas de Ruta: Aave V4 Cross-Chain vs el Giro Institucional de Compound
Los dos están apostando a futuros completamente diferentes en 2026:
Aave apuesta por "cross-chain + bancarización". Aave V4 se lanzó en mainnet el 30 de marzo de 2026 con una arquitectura Hub-and-Spoke — consolidando liquidez previamente fragmentada en pools unificados y habilitando liquidez cross-chain; el nuevo modelo de tasas cobra una tasa más alta al colateral más riesgoso; V4 se desplegó en Avalanche el 15 de julio de 20266. La hoja de ruta 2026 del fundador Stani Kulechov es V4 + Horizon (una plataforma RWA) + la Aave App, con el objetivo de convertir a Aave de un "producto" en "infraestructura de grado bancario".
Compound apuesta por "instituciones + RWA". Compound aprobó un presupuesto récord de 52 millones de dólares y reemplazó liderazgo, desplazando el foco a clientes institucionales y activos del mundo real, y abrió un mercado institucional de USDC al 87% de LTV en septiembre de 20262. Para los usuarios minoristas, esto significa que la iteración de producto de Compound seguirá siendo lenta y conservadora.
Para la mayoría de los minoristas, la hoja de ruta de Aave es más útil de inmediato; para instituciones y capital enfocado en RWA, el giro de Compound vale la pena observar.
Rutas Prácticas: Tres Estrategias
💡 Todo lo que sigue asume que primero compras USDC y un poco de ETH en un exchange centralizado, retiras a tu billetera de autocustodia (Arbitrum o Base), y luego conectas la billetera al protocolo. Puedes registrarte en Binance con el código de referido BINANBT, o en OKX con el código 60895497 — registrarte por cualquiera de los dos enlaces te da un reembolso del 20% en comisiones.
Ruta A — Solo quieres depositar USDC y ganar rendimiento:
- Compra USDC + un poco de ETH en Binance u OKX.
- Retira a Arbitrum o Base (no a la mainnet de Ethereum — el gas es caro).
- Conéctate a app.aave.com, elige USDC, pulsa Supply. Pasos completos en nuestra guía de préstamos Aave.
Ruta B — Quieres poner ETH como colateral y pedir stablecoins para apalancamiento:
- Deposita ETH como colateral según la Ruta A.
- Usa el eMode de Aave para eficiencia de capital (hasta 97% de LTV en activos correlacionados), o Compound para un margen más amplio (menos probable de ser liquidado).
- Vigila tu factor de salud y mantenlo por encima de 1.5 — entiende la liquidación en nuestra guía de mecánica de liquidación.
Ruta C — Quieres conservadurismo extremo o uso institucional:
- Usa el mercado de USDC de Compound V3 — aislado de un solo activo, la deuda incobrable no puede propagarse.
- Acepta las compensaciones (el colateral suministrado no gana interés, tasas ligeramente más bajas) por un margen de seguridad más amplio.
Condiciones de parada — detente si alguna de estas es cierta:
- Alguien te pide tu frase semilla o clave privada por mensaje → es una estafa, detente.
- Estás a punto de poner más de unos meses de ahorros en DeFi → redúcelo a "está bien perderlo".
- Estás persiguiendo una ventaja de tasa de 0.5% listando un activo de riesgo que no entiendes → no vale la pena, no lo hagas.
- Has puesto activos volátiles como colateral y pediste prestado cerca del límite → sube tu factor de salud por encima de 1.5 primero.
FAQ
¿Cuál es mejor, Aave o Compound?
Para la mayoría de los minoristas que ganan rendimiento, Aave es la opción más directa — ~17.7 mil millones de TVL frente a ~1.5 mil millones de Compound, tasas de USDC ligeramente más altas con opción de tasa estable y muchas más funciones. Compound sirve a quienes quieren mercados aislados de un solo activo y control de riesgo conservador, o dinero siguiendo su giro institucional. Pregunta primero si quieres liquidez o conservadurismo.
¿Es Aave más seguro que Compound?
En la capa de protocolo, los contratos centrales de ninguno han sido explotados directamente, y Aave tiene más auditorías. En la capa de colateral, el evento Kelp de abril de 2026 los dividió: Aave absorbió ~190 millones de deuda incobrable (Umbrella lo respaldó, sin pérdidas para depositantes), mientras que Compound congeló mercados con cero deuda incobrable. Aave es fuerte pero expuesto; Compound cambia funciones por estabilidad.
¿Cuál es la diferencia en las tasas de depósito?
Pequeña — a mediados de 2026 el APY de suministro de USDC en Aave era ~3.8%–5.2% frente a ~3%–5% en Compound. La diferencia clave es que Aave ofrece tasas estables + variables intercambiables, mientras que Compound es solo variable. La brecha real es liquidez y funciones, no el APY.
¿Qué es el flash loan de Aave? ¿Compound tiene uno?
Un flash loan es el préstamo original de Aave de un solo bloque y sin colateral que se revierte si no se reembolsa en el mismo bloque — usado principalmente por arbitrajistas y bots de liquidación. Compound no tiene flash loans.
¿Por qué el TVL de Compound es mucho más bajo que el de Aave?
Tres razones: (1) un bug de distribución de COMP en 2021 sobre-pagó ~90 millones, sacudiendo la confianza; (2) Aave se movió primero en multi-cadena y listados agresivos, drenando liquidez; (3) Compound giró a instituciones y RWA, ralentizando la iteración minorista. El TVL cayó de ~12 mil millones en 2021 a ~1.5 mil millones en 2026.
¿Un principiante debería depositar USDC en Aave o Compound?
Compra USDC en un exchange centralizado, retira a Arbitrum/Base y conecta una billetera. Para la única acción de ganar interés en USDC, Aave es más fluido; para un pool mínimo y conservador, el mercado de USDC de Compound V3 funciona. Consulta nuestro tutorial de Aave para el recorrido completo.
Lecturas Adicionales
- Guía de Préstamos Aave: Depositar y Pedir Prestado — tutorial paso a paso
- Guía de Mecánica de Liquidación DeFi — factor de salud y liquidación explicados
- ¿Qué es DeFi? Guía para Principiantes — fundamentos de DeFi
- Guía de Estrategia de Rendimiento de Stablecoins — dónde poner stablecoins para rendimiento
- Revocar Aprobaciones de Contratos DeFi — limpia las aprobaciones después de usar
- Guía On-Chain — más explicaciones de blockchain y tutoriales on-chain
Nota de verificación de datos: TVL, tasas, volumen de préstamos y eventos de seguridad verificados el 2026-09-22 de las fuentes citadas abajo512346. Las tasas y el TVL de DeFi fluctúan constantemente — siempre confirma en DefiLlama y en la app de cada protocolo antes de actuar.
Este artículo no es asesoramiento de inversión; DeFi conlleva riesgo de contrato inteligente, liquidación y mercado. Sigue tus leyes locales.
Footnotes
-
TVL: Aave ~17.7 mil millones (depósitos totales ~30 mil millones, DefiLlama agosto de 2026) vs Compound ~1.5 mil millones (septiembre de 2026). Fuentes: DefiLlama, cobertura de KuCoin/CoinMarketCap. ↩ ↩2 ↩3
-
La cuota de préstamos DeFi de Aave del 60%+ y el volumen acumulado de 1 billón de dólares en el primer trimestre de 2026; el pico de ~12 mil millones de Compound en 2021, el giro institucional de 52 millones y el mercado institucional de USDC al 87% de LTV. Fuentes: Gate Learn, The Defiant "What Happened to Compound's Crypto Lending Empire?", KuCoin. ↩ ↩2 ↩3 ↩4 ↩5 ↩6
-
Diferencias de diseño: liquidez agrupada de Aave V3 (flash loans, eMode, cambio de tasas); mercados aislados de un solo activo de Compound V3 "Comet" (el colateral no gana interés, margen de liquidación de ~10 pp). Fuentes: docs de Aave y docs de Compound. ↩ ↩2 ↩3 ↩4 ↩5 ↩6
-
Hack del puente rsETH de Kelp DAO (~292 millones) el 18–19/04/2026; Aave ~196 millones de deuda incobrable (Umbrella respaldó ~190 millones, TVL bajó ~6.6 mil millones), Compound ~39.4 millones de exposición pero mercados congelados y cero deuda incobrable, Euler ~840 mil. Fuentes: CoinDesk, The Defiant, KuCoin. ↩ ↩2 ↩3 ↩4 ↩5 ↩6
-
Rangos de tasa de depósito: Aave USDC ~3.8%–5.2% (variable, más estable), Compound USDC ~3%–5% (solo variable). Fuentes: páginas de protocolo de DefiLlama y tasas en vivo en la app (septiembre de 2026), ver Aave y Compound V3. ↩ ↩2 ↩3 ↩4
-
Lanzamiento en mainnet de Aave V4 el 30/03/2026 (Hub-and-Spoke, liquidez cross-chain, nuevo modelo de tasas), despliegue en Avalanche el 15/07/2026. Fuentes: blog de Aave, KuCoin. ↩ ↩2