Índice
- Resumen: la conclusión primero
- Primero, una corrección: el "$1" del USDT no está garantizado por código
- Emisión y quema: cómo nace y se retira el USDT
- El ancla de $1: cómo el arbitraje fija el precio
- Qué hay realmente en las reservas: ~73% bonos del Tesoro
- Entre cadenas: TRON, no Ethereum, tiene la mayor parte del USDT
- Congelación y destrucción: la "llave divina" de Tether
- Qué significa este mecanismo para ti
- Preguntas frecuentes (FAQ)
- Lecturas adicionales
Resumen: la conclusión primero
El USDT se mantiene en $1 no porque el código lo imponga o porque Tether prometa canjearte en cualquier momento — sino porque una máquina de "emisión–reembolso–arbitraje" lo mantiene ahí, respaldada por una empresa centralizada (Tether) que gestiona $183.000 millones en reservas.
Cuatro hechos que más importan:
- El ancla es arbitraje, no código. Cuando el precio baja de $1 alguien compra y canjea para ganar; cuando sube de $1 alguien emite y vende. Pero el canal de reembolso es solo institucional — mínimo de $100.000 y comisión del 0,1% — así que los minoristas nunca pueden canjear directamente con Tether1.
- Las reservas no son "dólares en un banco". Cerca del 73,6% son bonos del Tesoro y equivalentes de efectivo (bonos directos
61%), más oro ($19.800 millones), Bitcoin ($6.600 millones) y préstamos garantizados ($15.800 millones), con ~$8.200 millones en reservas excedentes2. - La cadena más grande de USDT es TRON, no Ethereum. TRON tiene ~$88.000–94.000 millones, casi la mitad de todo el USDT (~48–51%), porque las transferencias son rápidas y baratas3.
- Tether puede congelar tu dirección. Entre 2023 y 2025 congeló ~$3.300 millones en 7.268 direcciones4. Esta "llave divina" es a la vez la razón de su aceptación y el mayor riesgo oculto que todo tenedor debería conocer.
⚠️ Este artículo explica cómo funciona el USDT, y no es asesoramiento de inversión. Las stablecoins no son activos de riesgo cero — conllevan riesgo de emisor, riesgo de desanclaje y el riesgo de ser congeladas unilateralmente. Entender el mecanismo es una tarea que deberías hacer antes de tenerlas.
Si todavía no tienes claro qué es una stablecoin, empieza por la Guía completa de stablecoins 2026 y vuelve a este desglose.
Primero, una corrección: el "$1" del USDT no está garantizado por código
La mayoría imagina el USDT como "dólares en la blockchain" — por cada USDT emitido, Tether deposita $1 en un banco, así que el precio queda clavado en $1. Esa imagen está lejos de la realidad.
La identidad real del USDT es un "pagaré de dólar" centralizado emitido por una empresa.
- No es una stablecoin algorítmica — no hay código que ajuste automáticamente la oferta y la demanda para mantener el precio.
- No tiene obligación legal de reembolso — no depositaste dinero en un banco asegurado; compraste un token digital de una empresa privada (Tether Holdings, registrada en las Islas Vírgenes Británicas).
- Mantiene su precio mediante confianza más arbitraje, no mediante ninguna garantía dura impuesta por contrato.
Esto importa porque explica directamente los tres rasgos que definen al USDT: por qué puede ser congelado por las autoridades, por qué sus reservas tienen ese aspecto, y por qué rompió brevemente el dólar en momentos extremos (tocando ~$0,95 en mayo de 2022).
Una vez que lo ves como "un pagaré centralizado", los cuatro mecanismos siguientes encajan solos.
Emisión y quema: cómo nace y se retira el USDT
La emisión y el reembolso del USDT pasan por un canal altamente centralizado y solo institucional.
Emisión (nacimiento): una institución aprobada por Tether (normalmente un creador de mercado o exchange) deposita $1 en Tether, y Tether "emite" un nuevo USDT en la cadena y se lo envía. Ese $1 entra en el fondo de reservas de Tether, y un USDT entra al mercado.
Quema (retiro): al revés — la institución devuelve el USDT a Tether, que lo "quema" (lo elimina de la oferta total) y devuelve el $1 correspondiente.
El punto clave: este canal no está abierto a todos. Emitir o canjear directamente con Tether tiene umbrales que la gente normal no puede alcanzar1:
- Un mínimo de $100.000;
- Una comisión del 0,1%, o $1.000 (lo que sea mayor);
- Un largo proceso de diligencia debida, más restricciones jurisdiccionales.
Así que en la realidad: los minoristas nunca tratan con Tether directamente — compran y venden USDT en exchanges, el mercado secundario. Cuando gastas $1 por 1 USDT en Binance, se lo compras a otro usuario; ese dólar no fluye directamente a las reservas de Tether.
Esto lleva directo al siguiente mecanismo — si la gente normal no puede canjear directamente, ¿cómo se mantiene el precio en $1?
El ancla de $1: cómo el arbitraje fija el precio
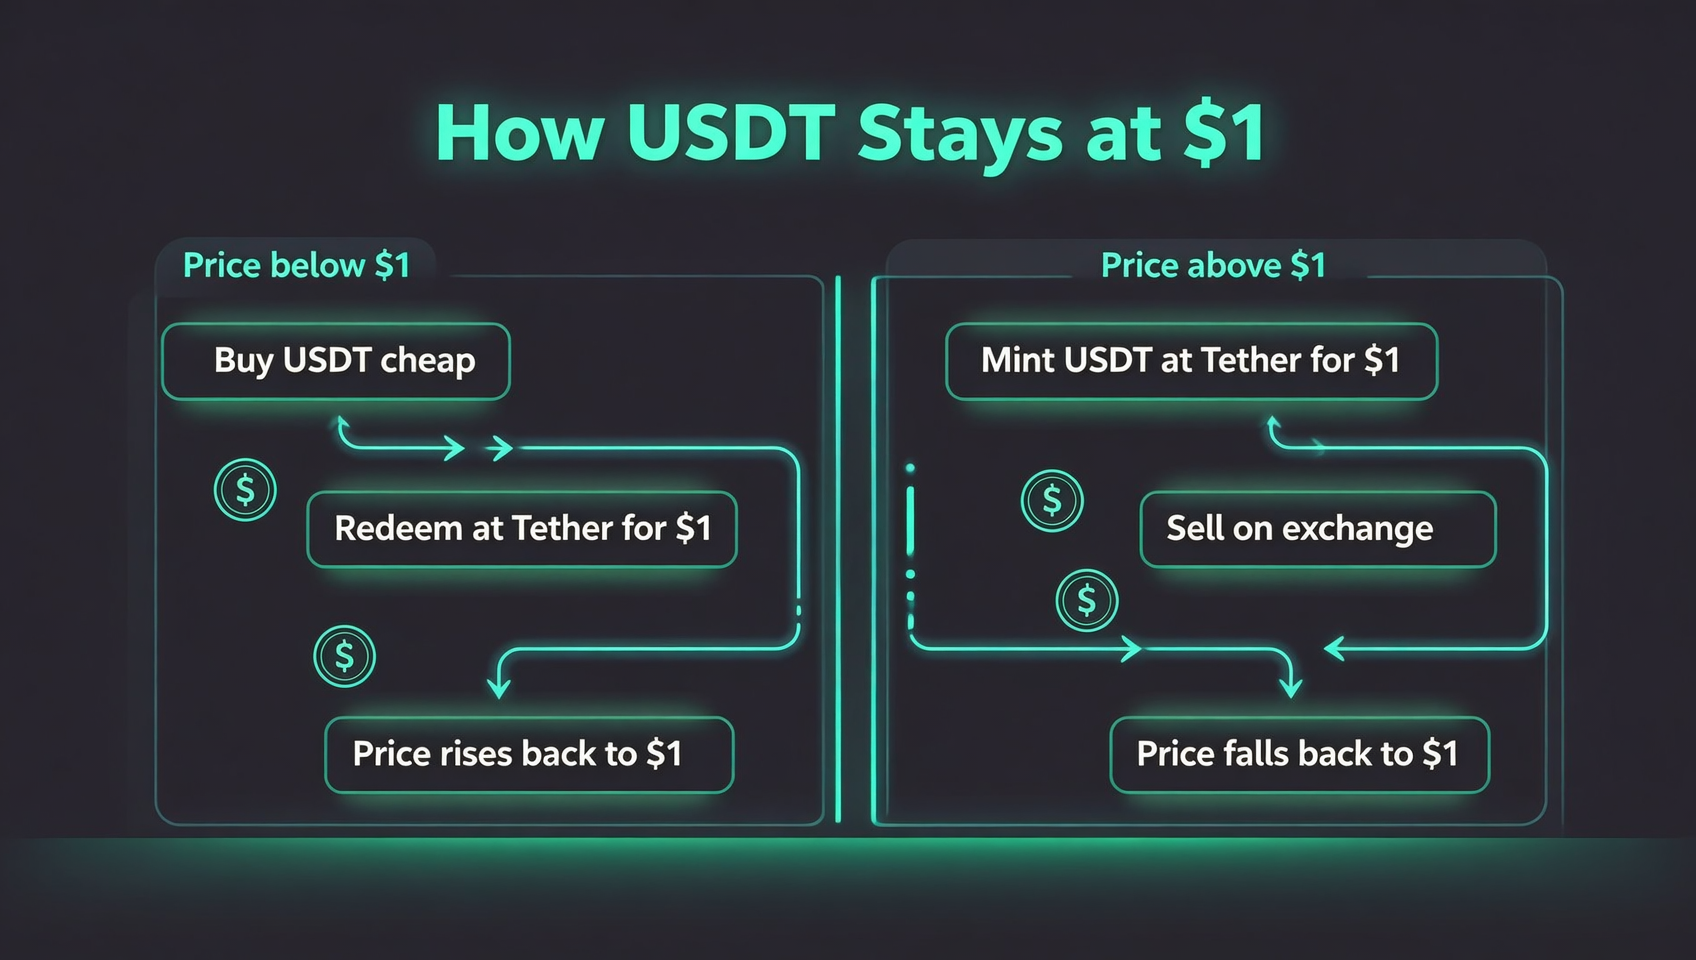
Dado que el canal de "reembolso a $1" solo está abierto a unas pocas instituciones, el precio de $1 se mantiene gracias a arbitrajistas que mueven dinero entre los dos mercados15.
Imagina dos escenarios:
- Precio por debajo de $1 (digamos $0,99): un arbitrajista compra USDT en el mercado secundario por $0,99, lo canjea en Tether por $1 y se queda con el diferencial de $0,01. Esa presión compradora empuja el precio de vuelta hacia $1.
- Precio por encima de $1 (digamos $1,01): el arbitrajista emite en Tether por $1, obtiene 1 USDT y lo vende en el secundario por $1,01. Esa presión vendedora empuja el precio hacia abajo.
Este es todo el secreto del ancla del USDT: no está "fijado", sino que "flota alrededor de $1 y el arbitraje lo devuelve". Algunos analistas van más allá y dicen que las stablecoins nunca están realmente "ancladas" en $1 — flotan cerca de $1, sostenidas por el arbitraje5.
La máquina solo funciona bajo dos condiciones:
- Las reservas son reales y líquidas. Si la gente duda de que Tether tenga realmente los dólares, empieza una corrida de reembolsos y el precio colapsa (exactamente lo que pasó durante el contagio de Terra/3AC).
- El canal de reembolso sigue abierto. En mayo de 2022, el USDT cayó a ~$0,95; Tether procesó más de $10.000 millones en reembolsos en dos semanas, pero el descuento persistió hasta que se despejó la cola — la máquina funciona "lentamente" en un pánico, en lugar de volver al instante5.
Un detalle fácil de pasar por alto: en un mes típico, solo unas seis instituciones canjean realmente con Tether. Mantener el tipo de cambio de $1 lo sostienen efectivamente los arbitrajes de un puñado de grandes jugadores. Por eso la estabilidad del USDT es en realidad "confianza más el arbitraje de unos pocos", no "cualquiera puede canjear"1.
Qué hay realmente en las reservas: ~73% bonos del Tesoro
Si el arbitraje es la "cara", las reservas son la "sustancia". Si el USDT sobrevive a una corrida depende de lo que Tether realmente tenga.
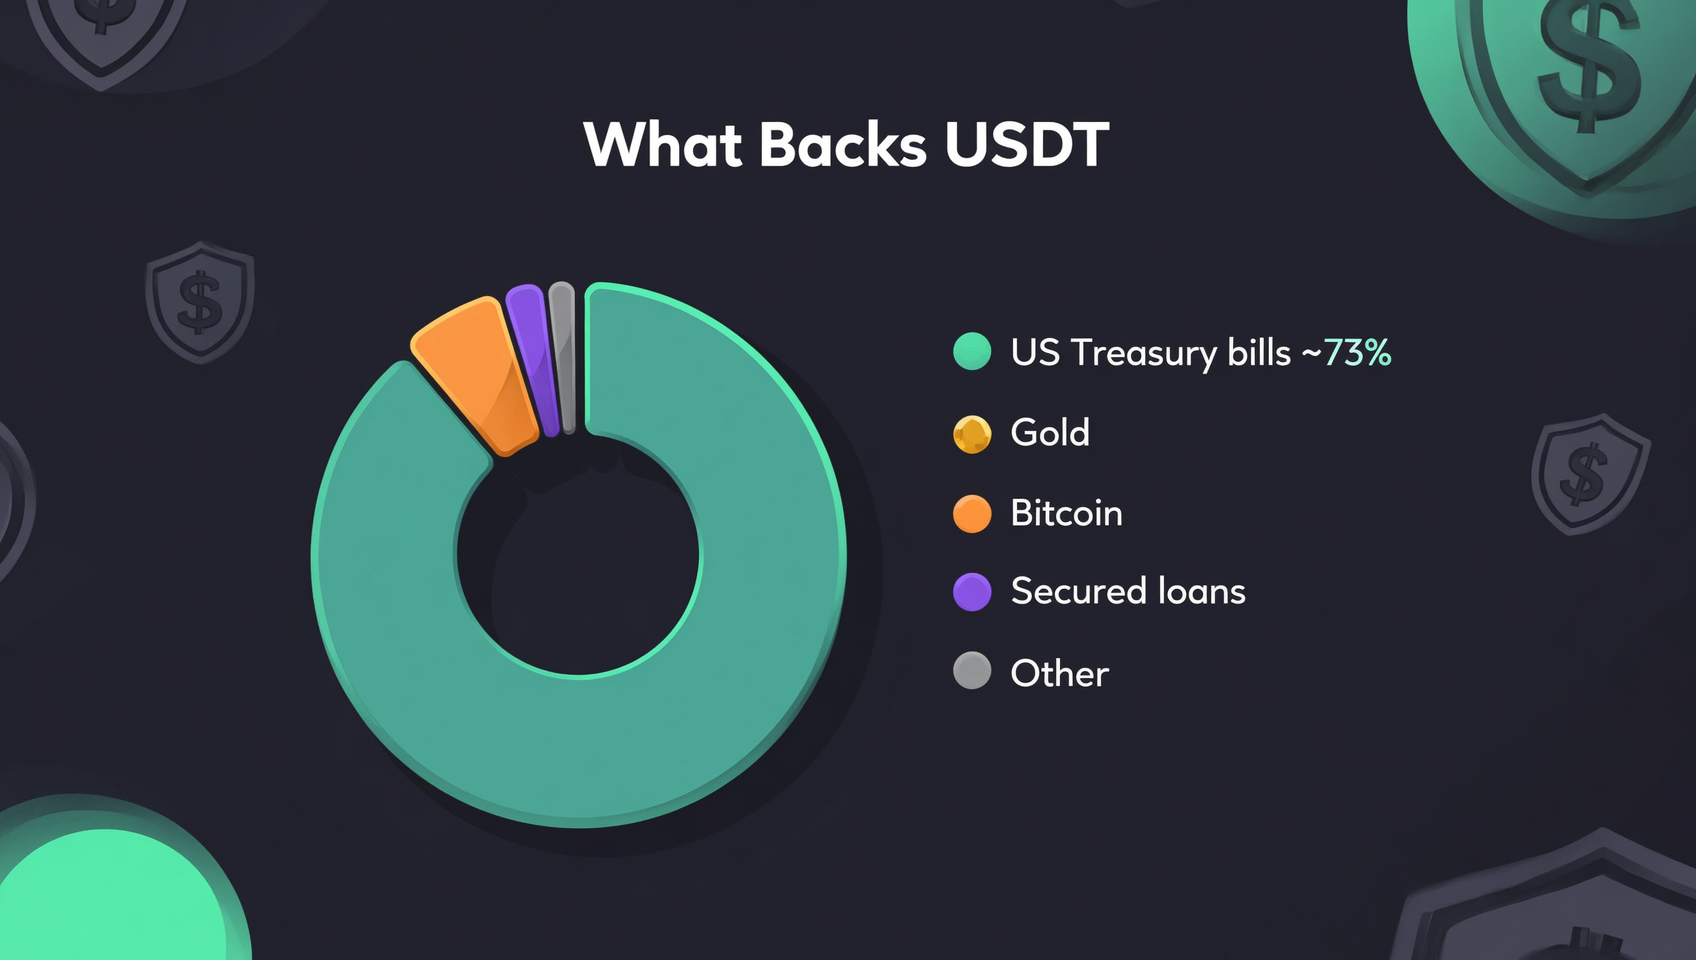
Según la atestación de reservas de Tether del T1 2026 (de BDO, al 31 de marzo de 2026), los activos totales eran ~$191.700 millones frente a ~$183.500 millones en pasivos, con ~$8.200 millones en reservas excedentes. El lado de los activos se ve así2:
| Clase de activo | Monto (aprox.) | Participación / nota |
|---|---|---|
| Bonos del Tesoro de EE. UU. directos | $117.000 M | ~61% |
| Repos inversos (overnight + plazo) | $24.100 M | Bonos + repos ≈ 73,6% |
| Efectivo y depósitos bancarios | $0,11 M | despreciable |
| Oro físico (metales preciosos) | $19.800 M | ~10% |
| Bitcoin | $6.600 M | ~3,5% |
| Acciones cotizadas | $3.400 M | — |
| Préstamos garantizados | $15.800 M | ~8% |
| Otras inversiones | $4.800 M | — |
Tres conclusiones contraintuitivas de esta tabla:
- El USDT no es "1:1 dólares en un banco", sino "~73% bonos del Tesoro más una mezcla". El efectivo real en bancos es solo ~$0,1 M — casi despreciable. Tether convirtió la mayoría de las reservas en bonos del Tesoro de corto plazo, que son líquidos y pagan intereses. Algunos informes señalan que Tether ya es aproximadamente el 17.º mayor tenedor de bonos del Tesoro de EE. UU. a nivel mundial — en cierto sentido, el USDT se ha convertido en una "extensión digital de la hegemonía del dólar"2.
- Puso las ganancias en oro y Bitcoin. Esos ~$19.800 M en oro y ~$6.600 M en Bitcoin no están ahí "para reembolsos" — es Tether invirtiendo sus ganancias. Esto introduce un riesgo sutil: mezclar activos volátiles en las reservas podría, en teoría, amplificar el riesgo en mercados extremos — aunque el colchón de ~$8.200 M de reservas excedentes lo mitiga hoy.
- La "transparencia" es atestación trimestral, no una auditoría completa. BDO proporciona una "atestación" que confirma puntos de datos específicos, no una "auditoría" que opine sobre las finanzas completas. Tether recién anunció una auditoría completa de KPMG en marzo de 2026, aún en curso a mediados de año6. Esta es la brecha fundamental con USDC (que tiene auditorías mensuales).
Entre cadenas: TRON, no Ethereum, tiene la mayor parte del USDT
La mayoría asume que el USDT es "una stablecoin de Ethereum". Lo contrario es cierto — la cadena que lleva la mayor parte del USDT es TRON.
Entre agosto y septiembre de 2026, la distribución entre cadenas del USDT se veía así3:
| Cadena | Oferta de USDT (aprox.) | Participación |
|---|---|---|
| TRON | $88.000–94.000 M | ~48–51% |
| Ethereum | $74.000–79.000 M | ~40% |
| BNB Chain | ~$9.200 M | ~5% |
| Otras | poco | — |
TRON superó a Ethereum por primera vez a principios de 2025, y la brecha se ha ampliado desde entonces. Las razones son simples:
- Las transferencias son baratas y rápidas. Una transferencia de USDT TRC-20 cuesta unos centavos, mientras que ERC-20 puede costar varios dólares en un Ethereum congestionado — una diferencia decisiva para transferencias y entradas/salidas frecuentes.
- Asia domina. El volumen de USDT en TRON es enorme — ~$2,1 billones procesados solo en el T2 2026, con volumen diario a menudo por encima de $20.000–23.000 millones y más de 400 millones de cuentas3.
Un punto que se malinterpreta fácilmente: el mismo "USDT" en cadenas distintas es en realidad una "emisión" distinta. Tether tiene un contrato separado en cada cadena, y el USDT de una cadena no se puede mover directamente a otra — necesita un puente o un exchange. Por eso los exchanges siempre te piden "elegir red" (TRC-20 / ERC-20 / BEP-20) al retirar — si eliges mal, tus monedas pueden quedar atascadas en la cadena equivocada. Para más, consulta nuestra guía de redes de retiro en Binance (BEP20 vs ERC20).
Congelación y destrucción: la "llave divina" de Tether
Esta es la última pieza, y la más contraintuitiva — y la que todo tenedor debería conocer: el USDT en tu billetera no te pertenece del todo.
Los contratos inteligentes del USDT contienen tres funciones solo de administrador que Tether puede invocar — congelar, descongelar y destruir4:
- Congelar: pone una dirección en la lista negra, bloqueando al instante todas las transferencias de USDT de entrada y salida. El saldo sigue visible en la cadena, pero es dinero que puedes ver y no puedes tocar.
- Descongelar: saca una dirección de la lista negra. Es raro — en 2025 solo 210 direcciones se descongelaron en TRON; una vez en la lista negra, casi siempre es permanente.
- Destruir: el paso más extremo — pone a cero de forma permanente el saldo de una dirección en la lista negra y reduce la oferta total. Irreversible a nivel de contrato.
¿Qué tan poderosa es esta llave? Entre 2023 y 2025, Tether congeló ~$3.300 millones en 7.268 direcciones, trabajando con más de 275 agencias de aplicación de la ley en 59 jurisdicciones — unas 30× el valor que Circle (USDC) congeló4. En abril de 2026 se produjo la mayor congelación única registrada: ~$344 millones vinculados a Irán.
Esto corta en ambos sentidos, y hay que ver ambos:
- El lado bueno: porque puede congelar, las autoridades cooperan con Tether, y los fondos robados o estafados tienen una oportunidad de recuperación (los fondos destruidos suelen reemitirse a las víctimas o a las autoridades). Es la "ficha de cumplimiento" de Tether para la aceptación global.
- El lado riesgoso: tu USDT puede ser congelado unilateralmente, sin revisión judicial en la cadena. Si recibes accidentalmente fondos "contaminados" (una transferencia equivocada, o dinero que fluye desde una dirección hackeada), tu dirección también puede ser incluida en la lista negra — y las probabilidades de ser descongelado son casi nulas.
Así que una regla práctica para tener USDT: no mantengas posiciones grandes y a largo plazo en una dirección que pueda tocar "fondos de origen desconocido", y reparte entre emisores como USDC — no pongas todos los huevos en una canasta que puede congelarte.
Qué significa este mecanismo para ti
Junta los mecanismos y se reduce a tres cosas:
- Para operar a corto plazo, el USDT es la opción más cómoda. Su liquidez y cobertura de pares de trading no tienen rival, y la máquina de arbitraje lo mantiene cerca de $1 en condiciones normales. Solo necesitas "comprar y vender" — no hace falta preocuparte de que se vaya a cero de repente.
- Para tenencias grandes a largo plazo, primero entiende lo que estás asumiendo. Estás asumiendo: el riesgo de transparencia de reservas de una empresa centralizada (atestación trimestral, no auditoría completa), el riesgo de ser congelado, y un canal de reembolso controlado por unas pocas instituciones. Estos riesgos son invisibles en el día a día y solo afloran juntos en mercados extremos.
- Para transferencias entre cadenas, confirma siempre la red primero. El USDT es "multicadena, multicontrato"; elegir la cadena equivocada en un retiro es la forma más común en que los activos "desaparecen". Antes de enviar, confirma en qué cadena está el destinatario y que estás eligiendo esa misma cadena.
💡 Para lo que uses el USDT — operar, transferir o ganar — primero necesitas una cuenta de exchange. Si aún no tienes una, puedes registrarte en Binance (código BINANBT) o registrarte en OKX (código 60895497) con 20% de reembolso en comisiones.
Preguntas frecuentes (FAQ)
¿Por qué el USDT siempre se mantiene en $1?
No por código ni por una promesa legal, sino por una máquina de arbitraje más reembolso: cuando el precio cae por debajo de $1, los arbitrajistas compran barato y canjean a $1, empujándolo hacia arriba; cuando sube por encima de $1, emiten a $1 y venden, empujándolo hacia abajo. Solo funciona si las reservas son reales y líquidas y el canal de reembolso está abierto — en mayo de 2022 se atascó y el USDT tocó brevemente $0,95 antes de recuperarse en dos semanas.
¿Qué hay realmente en las reservas del USDT?
No "100% dólares en un banco". Según la atestación de Tether del T1 2026, los activos totales eran ~$191.700 millones: bonos del Tesoro directos $117.000 M (61%), y con los repos inversos el total en bonos del Tesoro/equivalentes de efectivo era $15.800 M) y más, con ~$8.200 M en reservas excedentes.$141.200 M ($6.600 M), préstamos garantizados (73,6%). El resto es oro ($19.800 M), Bitcoin (
¿Es Ethereum la cadena más grande para el USDT?
No — es TRON. Entre agosto y septiembre de 2026, TRON tenía ~$88.000–94.000 millones, casi la mitad de todo el USDT (48–51%), superando a Ethereum ($74.000–79.000 millones). TRON ganó porque las transferencias son baratas y rápidas, convirtiéndolo en la red predeterminada para entradas/salidas y transferencias en Asia.
¿Puede una persona normal canjear USDT por dólares directamente en Tether?
Básicamente no. La emisión/reembolso de Tether solo está abierta a contrapartes institucionales autorizadas; los minoristas operan en mercados secundarios. El reembolso directo exige un mínimo de $100.000, una comisión del 0,1% o $1.000 (lo que sea mayor), más diligencia debida y restricciones jurisdiccionales. Los estudios muestran que solo unos seis arbitrajistas institucionales canjean con Tether en un mes típico.
¿Puede Tether congelar mi USDT?
Sí. Los contratos del USDT contienen tres funciones solo de administrador — congelar, descongelar y destruir. Una vez en la lista negra, el USDT de una dirección no se puede mover; "destruir" lo pone a cero permanentemente. Entre 2023 y 2025 Tether congeló ~$3.300 millones en 7.268 direcciones, trabajando con más de 275 agencias. Esta "llave divina" es a la vez la razón de su aceptación y el mayor riesgo oculto para los tenedores.
¿Es seguro el USDT? ¿Podría colapsar?
Es la stablecoin más grande y líquida, pero "seguro" hay que matizarlo: del lado de las reservas, ~73% son bonos del Tesoro muy líquidos con ~$8.200 M en reservas excedentes — su parte más sólida. Pero es centralizado, solo recibe atestaciones trimestrales (no auditorías completas), te puede congelar, tiene un canal de reembolso controlado por instituciones y no cumplirá con las reglas MiCA de la UE. Conclusión: bien para operar a corto plazo; para tenencias grandes a largo plazo, entiende estos mecanismos y diversifica entre emisores.
Lecturas adicionales
- Guía completa de stablecoins 2026: USDT, USDC, DAI — qué son las stablecoins y en qué se diferencian
- Comparación profunda USDT vs USDC 2026 — cuál elegir, transparencia y cumplimiento
- Estrategia de rendimiento con stablecoins: dónde ganar con USDT/USDC — cómo poner a trabajar las stablecoins
- Redes de retiro en Binance: BEP20 vs ERC20 — evita elegir la cadena equivocada
- Guía on-chain — más fundamentos de blockchain y tutoriales on-chain
Nota de verificación de datos: la capitalización de mercado, la oferta, la composición de reservas, la distribución entre cadenas y las cifras de congelación se verificaron el 27-09-2026; las fuentes están en las notas al pie123456. Las métricas on-chain cambian en tiempo real (sobre todo la capitalización y la distribución entre cadenas) — consulta la página oficial de transparencia de Tether, CoinMarketCap y los exploradores on-chain para valores en vivo antes de actuar.
Esto no es asesoramiento de inversión. Las stablecoins conllevan riesgo de emisor, riesgo de desanclaje, riesgo de congelación y riesgo regulatorio; los precios de las criptomonedas son muy volátiles. Toma decisiones según tus propias circunstancias y cumple las leyes y regulaciones locales.
Footnotes
-
Mecanismo y umbrales de emisión/reembolso: la emisión y el reembolso de USDT solo están abiertos a contrapartes institucionales autorizadas; el minorista opera en mercados secundarios. El reembolso directo exige ~$100.000 de mínimo, una comisión del 0,1% o $1.000 (lo que sea mayor), diligencia debida y restricciones jurisdiccionales; en promedio solo ~6 arbitrajistas institucionales canjean por mes. Fuentes: Hindenrank "How Does Tether (USDT) Work?", investigación de arbitraje de stablecoins del NBER (w33882), análisis de mecanismos de BlockSec (consultado 2026-09). ↩ ↩2 ↩3 ↩4 ↩5
-
Composición de reservas: atestación de Tether del T1 2026 (BDO, ISAE 3000 Revisada, al 31-03-2026) — activos totales ~$191,77B, pasivos totales ~$183,54B, reservas excedentes ~$8,23B; bonos del Tesoro directos ~$117,04B (61%), repos inversos ~$24,08B, efectivo ~$1,07M, oro ~$19,84B, Bitcoin ~$6,62B, acciones ~$3,41B, préstamos garantizados ~$15,83B, otras inversiones ~$4,84B; bonos + equivalentes de efectivo ≈ $141,2B (~73,6%). Fuentes: Atestación T1 2026 de Tether, reportes de CoinMarketCap/MEXC/Bitget (consultado 2026-09). ↩ ↩2 ↩3 ↩4
-
Distribución entre cadenas: a ago–sep 2026, TRON tenía ~$91,7–94,3B (~48–51%, superando a Ethereum), Ethereum ~$73,7–78,7B, BNB Chain ~$9,2B; TRON procesó ~$2,1T en transferencias de USDT en el T2 2026, con volumen diario a menudo por encima de $20–23B y más de 400M de cuentas. Fuentes: reportes de Bitget/KuCoin/Messari, comunidad CoinMarketCap (consultado 2026-09). ↩ ↩2 ↩3 ↩4
-
Congelación y destrucción: los contratos de USDT contienen funciones de administrador congelar/descongelar/destruir controladas por una multisig de Tether; 2023–2025 vio ~$3,3B congelados en 7.268 direcciones, con 275+ agencias en 59 jurisdicciones, ~30× el valor congelado por Circle; abril de 2026 registró un récord de ~$344M vinculado a Irán; 2025 en TRON: 3.509 direcciones, $860,87M. Fuentes: BlockSec "Tether destroyBlackFunds explicado", reportes de KuCoin (consultado 2026-09). ↩ ↩2 ↩3 ↩4
-
Ancla/arbitraje y desanclajes: el precio del USDT lo sostiene el arbitraje + reembolso, no el código; en mayo de 2022 se desancló a ~$0,95 en medio del contagio de Terra/3AC, recuperándose después de que Tether procesara >$10B en reembolsos en dos semanas. Fuentes: CoinDesk/NYDIG sobre "las stablecoins no están realmente ancladas a $1", análisis de desanclaje de CoinMarketCap (consultado 2026-09). ↩ ↩2 ↩3 ↩4
-
Atestación vs auditoría: Tether usa atestaciones trimestrales de BDO en lugar de auditorías completas; una auditoría completa de KPMG se anunció en marzo de 2026 y seguía en curso a junio de 2026. Fuentes: CoinGeek "Tether begins first stablecoin audit", reportes de AInvest/HTX (consultado 2026-09). ↩ ↩2