TL;DR
- 出金 ≠ 提币——你脑子里想的「把币换成钱」,其实是「卖币」:把 USDT 卖成人民币,再由买家转钱到你的银行卡
- 冻卡的真因不是你出金,而是你的卡收到了来路不明的钱——黑钱(涉案资金)是冻卡的最大元凶,银行风控次之
- 安全出金的核心是「透明留痕 + 本人实名 + 正规渠道」,不是「隐蔽」——越能证明自己是清白的交易方,越安全
- 新手直接给结论:本人实名卡 + 正规平台 C2C 高信誉商家 + 全程留凭证,大额走持牌 OTC,别贪「高价单」
「加密货币怎么出金」这个问题,问的人脑子里通常只有一个画面:找个买家,把 USDT 卖掉,钱到银行卡,收工。
但真正在这一步踩过坑的人都知道:出金是全流程里风险最高的最后一公里——前面赚得再多,如果卡被冻了、钱被黑钱污染了,可能一夜回到解放前。这篇文章把出金的完整路径、冻卡的两大真因、安全操作的正确姿势一次讲清,最后给你一张「按金额选路径」的决策表,直接对号入座。
目录
- 先分清:你要做的是「卖币」,不是「提币」
- 出金的 4 条主要路径,风险和成本差很多
- 为什么会被冻卡?两个真因
- 安全出金的正确姿势:决策框架
- 大额出金:别硬走散户 P2P
- 被冻卡了怎么办:处理步骤
- 4 个反常识纠偏:新手最该知道
- 5 条红线:绝对别做的事
- 常见问题 FAQ
- 总结:一句话记住怎么安全出金
先分清:你要做的是「卖币」,不是「提币」
动手之前,先把新手最容易混的一团解开。「出金」听起来像「提现」,但它和「提币」是两件完全不同的事:
- 提币(withdraw):把币从交易所转到钱包、或从钱包转到交易所,币还是币,只是换了个存放的地方。看加密货币提币与充币完整教程。
- 出金(cash out):把币卖掉换成法币(人民币、美元等),再转到银行卡。这里有一个「对手方」——你要把 USDT 卖给另一个人,他付你法币。
「出金」的本质是一笔「卖币交易」,不是一笔「转账」。 这就引出了最关键的一点:出金的安全,不取决于「你的币干不干净」,而取决于**「买你币的人付给你的钱干不干净」**。这也是后面所有冻卡问题的根源。
出金的 4 条主要路径,风险和成本差很多
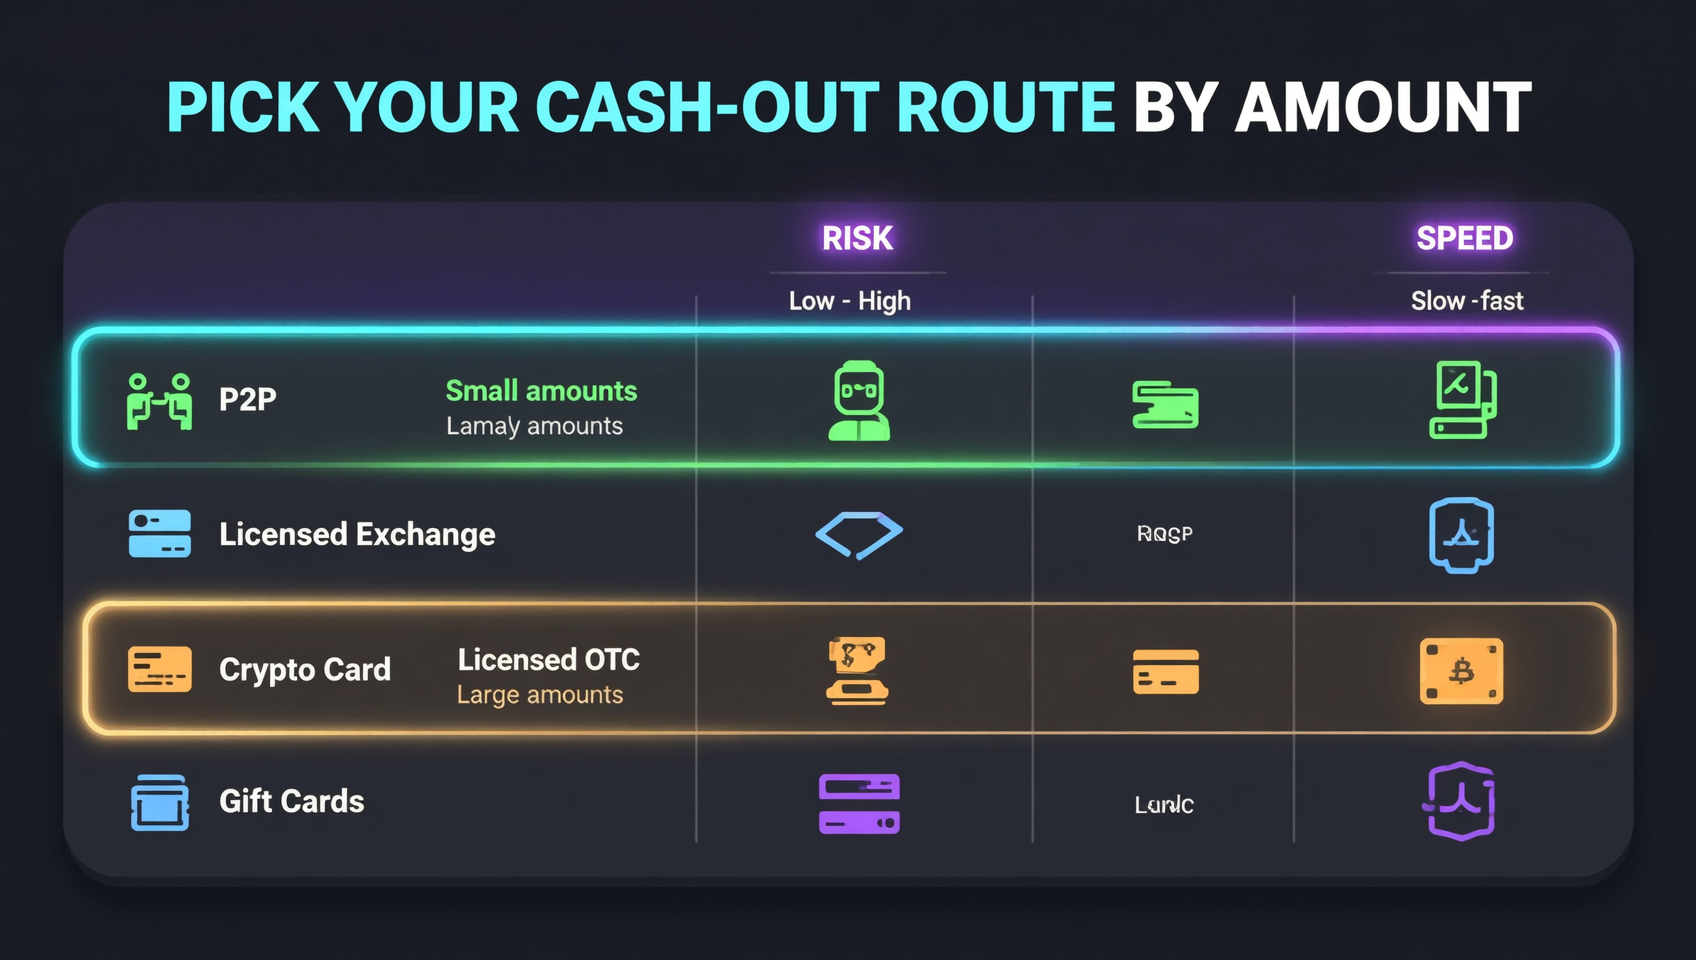
| 路径 | 怎么做 | 成本/速度 | 风险 | 适合谁 |
|---|---|---|---|---|
| ① 交易所 C2C/P2P | 在币安/OKX 的 C2C 区把 USDT 卖给 KYC 商家,商家转账到你银行卡 | 平台一般 0 手续费,几分钟到账 | 中(黑钱风险,看你选谁) | 绝大多数人、小额 |
| ② 持牌交易所法币提现 | 在持牌交易所走官方法币通道,资金从官方账户出 | 有手续费,可能 T+1/T+2 | 低 | 有合规账户的人 |
| ③ 加密卡消费/取现 | 用加密卡(Visa/Mastercard)直接消费或 ATM 取现 | 有充值/取现手续费 | 低(不碰个人银行卡) | 有海外用卡需求的人 |
| ④ 直接消费/礼品卡 | 用币直接付款、或买京东/亚马逊等礼品卡 | 有折价 | 低 | 想把币当钱花的人 |
一句话总结:小额走 ①,大额走 ②/③,想当钱花走 ④。 绝大多数中国用户的第一选择是路径 ①(C2C),因为它门槛最低、到账最快——但也正因为如此,它是冻卡风险最集中的地方。下面重点讲它。
为什么会被冻卡?两个真因
这是全篇最重要的一节。冻卡不是玄学,它只有两个原因,搞懂了这两个原因,你就知道怎么避:
真因一:你的卡收到了「黑钱」(公安司法冻结)
这是最常见、也最严重的情况。你在 C2C 卖 USDT,买家付给你人民币——但买家付的钱,可能不是他自己的钱:可能是诈骗案、赌博案里的赃款,甚至是「洗钱团伙」在拿黑钱换你的 USDT(把脏钱换成干净的加密资产)。
一旦这笔黑钱流入你的卡,而原受害人或警方报案追踪到这笔钱,你的卡就会被公安司法冻结。你其实什么都没做错,只是无辜地成了洗钱链条上的一个「中转站」。
这就是为什么「贪高价单」最危险——正常买 USDT 的人愿意按市场价买;只有急着把黑钱洗出去的人,才愿意高出市场价买你的币。高价,往往就是黑钱的味道。
真因二:你的卡流水异常(银行风控冻结)
银行有一套反洗钱/反欺诈风控模型,当你的卡出现「快进快出」「深夜大额」「频繁来自不同陌生人的转账」等异常模式时,银行可能先行风控冻结,让你去柜台说明情况。
这种情况不涉及犯罪,只要你能说清资金来源(交易凭证、平台订单),通常对账后就能解。
关键认知:第一种冻卡(黑钱)才是真正麻烦的,因为涉及刑事侦查、动辄冻结半年。所以安全出金的第一要务,是避免让黑钱流入你的卡——而不是想办法把操作做得更隐蔽。
安全出金的正确姿势:决策框架
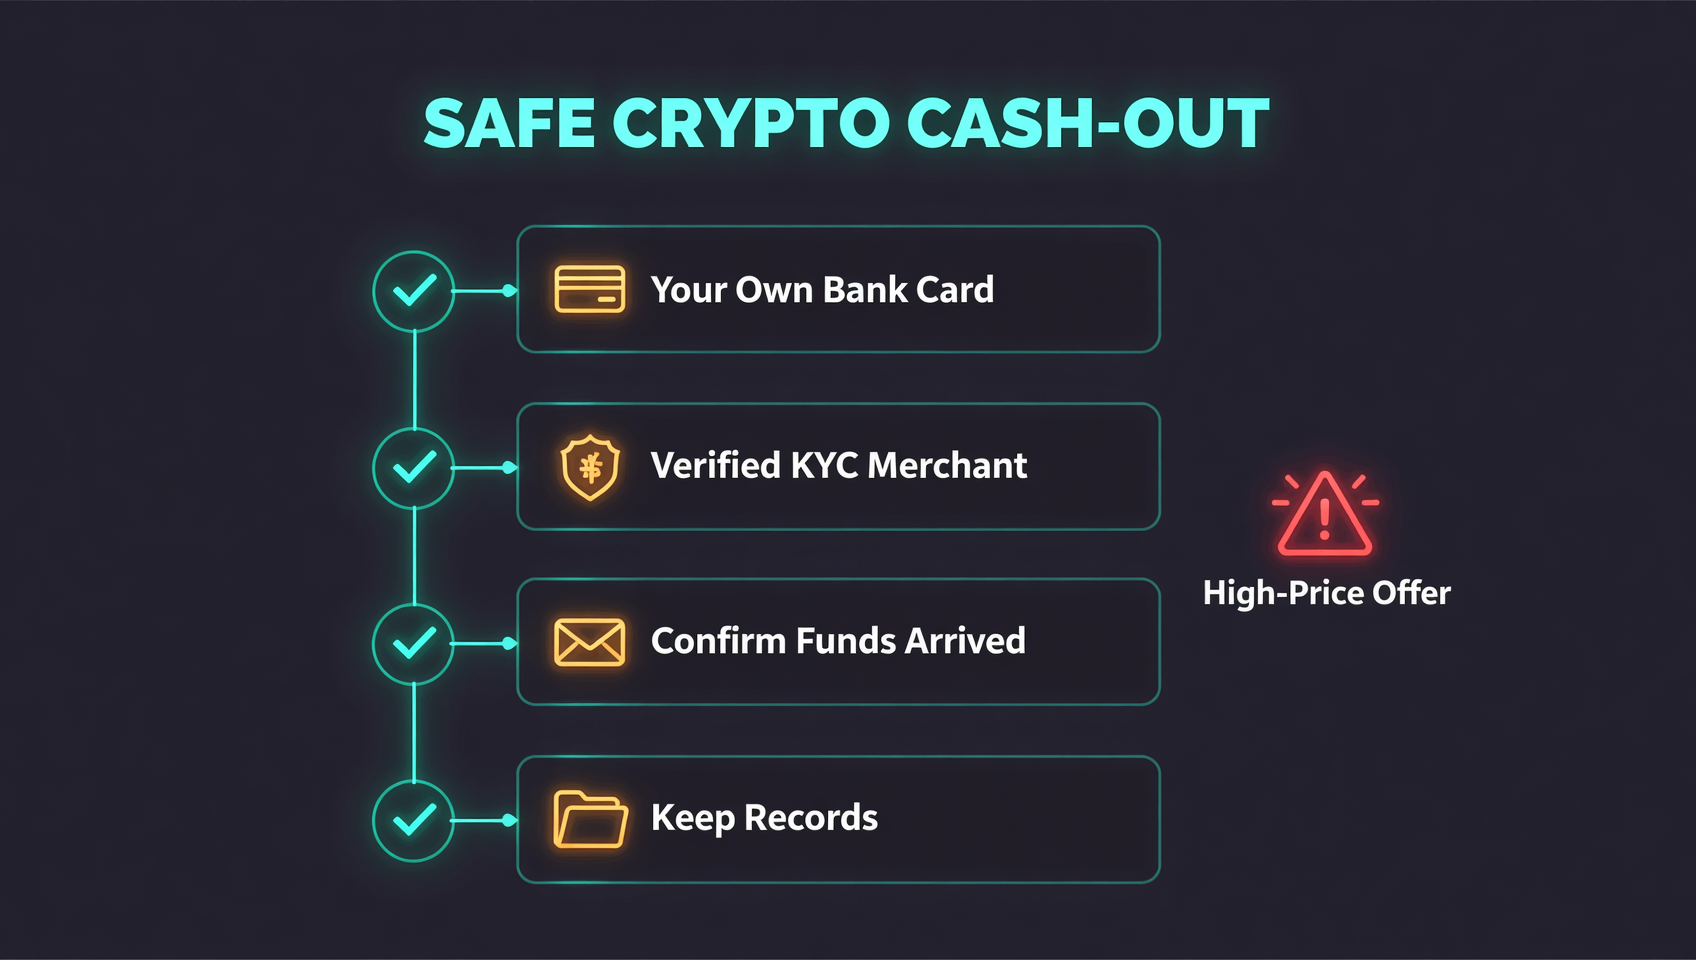
理解了冻卡的两个真因,安全出金的动作就清楚了。核心原则只有一句话:让自己成为一个「可被核验、清白、留痕」的交易方。
1. 卡:本人实名 + 专用
- 必须用本人实名的银行卡,交易所实名姓名与银行卡姓名完全一致。用别人的卡(哪怕是家人的)收款,本身就是最大的风险信号。
- 用一张不常用的「专用卡」出金,别用工资卡、房贷卡、日常消费的主卡——万一被冻,不影响你正常生活。
- 优先选地方性银行(城商行、农商行),全国性大行的异地冻结能力更强、网点更多。
2. 对手方:正规平台 + 高信誉商家
- 只走币安、OKX 等大平台的 C2C 区,别私下微信/Telegram 交易——平台有担保和 KYC,出事了有据可查。
- 选平台认证、成交量大(千笔以上)、注册时间久(一年以上)、价格正常的商家。价格异常高/低、成交量小、新注册的商家,风险高。
- 绝不贪「高价单」——高于市场价收购 USDT 的单子,极可能是黑钱换币。
3. 操作:留痕 + 核验
- 全程留凭证:订单截图、聊天记录、链上转账 hash、银行流水,四样缺一不可。这是你将来解冻的关键材料。
- 放币前核验:确认收到的金额、付款人姓名与订单一致,且钱真实到账(看银行实际入账,不是看对方发的截图)。
- 转账备注留白,别写「USDT」「币」等敏感字样。
4. 优先选 T+1/T+2 的平台或通道
有资金缓冲期(到账后延迟释放)的平台,本身就更合规、更少被洗钱利用。宁可等一天,也不要抢「秒到」的高风险通道。
大额出金:别硬走散户 P2P
金额一大,散户 P2P 的风险成倍放大——单笔大额转账更容易触发银行风控,也更容易被洗钱团伙盯上。
10 万美元(约 70 万人民币)以上级别,直接放弃散户 P2P,优先考虑:
- 香港/新加坡持牌 OTC 机构:签协议、第三方托管、KYC 核验,资金从持牌机构官方账户出,银行眼里是「正常对公/持牌业务」,风险远低于个人对个人。
- 持牌交易所法币通道:有合规牌照、能直接法币出入金的交易所,资金走官方账户。
- 加密卡:把 USDT 充进加密卡,直接消费或 ATM 取现,完全绕开你的个人银行卡。
小额定投、大额走持牌,这是把「出金」这件事做得体面、安全的基本盘。
被冻卡了怎么办:处理步骤
如果不幸被冻了,别慌,更别病急乱投医。网上大量「付费解冻」「内部关系解冻」都是诈骗——真正的解冻只有一条路:配合调查 + 提供凭证。
第一步:判断冻结类型
去银行(或打银行客服)查清是谁冻的、什么原因:
- 银行风控冻结:因为流水异常。带上身份证、银行卡去开户行,说明资金来源、提交交易凭证,对账后一般几天内解。
- 公安司法冻结:因为收到涉案资金。银行会告诉你冻结的公安机关名称、案号、联系电话。
第二步:公安司法冻结的处理
- 联系冻结机关,说明自己是善意第三方——正常买卖虚拟货币,对资金来源不知情。
- 提交完整凭证:银行流水、平台订单、聊天记录、链上转账 hash,证明这是一笔真实的、正常的交易。
- 配合做笔录,等待审核。这类冻结通常先冻 3 天,若转正式冻结一般为 6 个月,期间配合调查、说明情况。
- 必要时可寻求律师帮助,主张善意取得。
第三步:解冻之后
解冻后换一张新的专用卡出金,别再用被冻过的那张——它已经被标记过,再次使用更容易二次触发。
4 个反常识纠偏:新手最该知道
-
冻卡不是因为你出金,而是因为你的卡收到了黑钱。 新手以为「出金=有风险」,于是想找「隐蔽渠道」。方向反了——你要躲的不是「出金」这个动作,而是「来路不明的钱」。
-
安全出金靠「透明」不靠「隐蔽」。 越能证明自己是清白的、可核验的、留痕的交易方,越安全。相反,越隐蔽的操作,越像洗钱,越容易触发风控或被当成洗钱帮凶。
-
「高价单」不是占便宜,是接黑钱。 愿意高出市场价买你 USDT 的人,往往不是冤大头,而是急着把黑钱洗出去的人。省的那点差价,换来的是卡被冻结半年的风险。
-
「秒到」未必是好事。 T+1/T+2 的资金缓冲,本质是平台在帮你拦截风险。抢「秒到」通道,等于主动跳过了这层保护。
5 条红线:绝对别做的事
- 别用非本人的卡收款、别帮人代收代付。 这是「洗钱帮凶」的典型操作,一旦涉案,你从无辜受害者变成共犯。
- 别贪高价单、别接来路不明的「大单」。 高价=黑钱,这是最该刻在脑子里的判断。
- 别私下微信/Telegram 交易。 没有平台担保,诈骗重灾区,出了事没有任何追索渠道。
- 别在转账备注写「USDT」「币」「BTC」。 一笔本来正常的交易,会因为几个字被风控拦下。
- 别相信任何「付费解冻」「内部关系解冻」。 冻结只有配合调查一条路,其余都是二次诈骗。
常见问题 FAQ
加密货币怎么出金?有哪些方法?
主流有 4 条路径:①交易所 C2C/P2P 把 USDT 卖成人民币(最常见)、②持牌交易所直接法币提现、③加密卡消费/取现、④直接消费或买礼品卡。新手小额从正规平台的 C2C 开始,大额优先走持牌 OTC 或持牌交易所法币通道。
USDT 怎么换成人民币?
在币安、OKX 等正规交易所的 C2C 区,把 USDT 挂单卖给经过平台 KYC 认证的商家,商家把人民币转到你本人实名的银行卡,你确认到账后再放币。全程在平台担保下完成,别私下交易。
卖币提现到银行卡会被冻卡吗?
有可能,但冻卡的根因通常不是你出金,而是你的卡收到了来路不明的钱(黑钱)或出现了异常流水。用本人实名卡、在正规平台选高信誉商家、不贪高价单、全程留凭证,能大幅降低冻卡概率,但无法做到绝对零风险。
出金冻卡了怎么办?
先判断类型:银行风控冻结去开户行对账解冻;公安司法冻结去开户行查冻结机关和案号,配合调查、提交交易凭证,说明自己是善意第三方。不要相信任何「付费解冻」,那是诈骗。
大额出金怎么操作最安全?
10 万美元以上级别的大额,不要硬走散户 P2P。优先走香港/新加坡持牌 OTC 机构(签协议、第三方托管、KYC),或持牌交易所的法币通道、加密卡。资金走持牌机构的官方账户,风险远低于个人对个人的转账。
出金要交税吗?
要看你所在地区的税法。多数国家把加密货币卖出获利视为应税收入(资本利得)。中国大陆目前对个人加密货币买卖没有明确专门的征税规则,但属于灰色地带、监管趋严。具体税务建议咨询当地专业人士。
总结:一句话记住怎么安全出金
安全出金 = 本人实名卡 + 正规平台高信誉商家 + 全程留凭证,小额定投、大额走持牌,核心是「透明留痕」而不是「隐蔽」,绝不贪高价单、绝不碰黑钱。
想从源头把这件事做对,先把稳定币是什么和USDT 的运作机制搞懂;要开始操作,直接注册币安(邀请码 BINANBT)或注册 OKX(邀请码 60895497),再看币安 C2C 买币指南和OKX C2C 买币指南把入金方向也弄顺。
免责声明:本文内容仅供学习参考,不构成投资、法律或税务建议,也不教授规避监管、银行风控或平台限制的任何方法。加密货币相关操作在中国大陆存在法律与监管的灰色地带,请务必使用本人实名账户、选择正规持牌渠道、依法合规操作,并自行核实各平台最新规则、费率与当地法律法规。
📚 延伸阅读: