⚠️ Lee esto primero: si quieres probar los futuros, regístrate antes en Binance — solo obtienes la recompensa de nuevo usuario (20% de reembolso en comisiones + hasta $19.800 de bono de bienvenida) si te registras mediante un enlace de registro (p. ej., «Registrarse») o introduces el código de invitación BINANBT. En futuros la comisión se paga en cada operación, así que el reembolso pesa mucho cuando el trading se vuelve habitual.
Puntos clave (TL;DR):
- La diferencia no es «si puedes apalancarte», sino «de qué lado juega el tiempo»: en spot, si el precio cae, no vendes y esperas; en futuros hay un precio de liquidación y, si lo toca, quedas fuera aunque después el mercado se recupere.
- El apalancamiento no multiplica tu ganancia: multiplica la probabilidad de quedar fuera. Con 10x te liquidan con una caída de ~9%; con 20x, ~4,5%; con 100x, el margen de error es de 0,5%.
- Los «$19.100–19.300 millones liquidados» de octubre de 2025 son volumen nominal, no dinero perdido (las pérdidas realizadas se estiman en $950–2.850 millones), pero las ~1,6 millones de cuentas que quedaron a cero en 24 horas son reales.
- El mayor coste oculto es la tasa de financiación: 0,01% cada 8 horas equivale a ~11% anual sobre el nocional y, con 10x, a ~110% anual sobre tu margen: pierdes incluso sin que el precio se mueva.
La diferencia entre spot y futuros se resume en algo que casi nadie te cuenta al principio: en spot el tiempo juega a tu favor; en futuros el tiempo se cobra. En el mercado spot compras bitcoin de verdad, un activo que puedes retirar, guardar o poner a producir; en futuros abres una posición sobre un precio y lo único que tienes es una ganancia o una pérdida pendiente, con una línea invisible —el precio de liquidación— que puede cerrarte la puerta antes de que tu tesis se cumpla.
Alrededor de esa línea giran las tres trampas que se llevan por delante a la mayoría de los principiantes: el apalancamiento se presenta como una herramienta cuando en realidad acerca el punto de salida; la tasa de financiación se cobra cada 8 horas y casi nadie la suma; y las cifras de liquidaciones que circulan son volumen nominal, no dinero destruido. Esta guía ordena las tres cosas con datos de octubre de 2026 y termina con la misma cuenta de $1.000 resuelta de tres maneras distintas.
Índice
- Spot vs futuros: la diferencia en una frase
- Qué se negocia de verdad en un futuro: perpetuos, precio de marca y tasa de financiación
- Tres cosas que hay que corregir en 2026
- Spot, spot con margen y futuros: no son lo mismo
- Con números: los tres finales de 1.000 dólares
- Por dónde empezar si eres principiante
- Si aun así vas a operar con futuros, cinco reglas duras
- Los cuatro errores más comunes entre principiantes
- 💰 Reembolso de Binance: código BINANBT
- Preguntas frecuentes (FAQ)
- Lecturas recomendadas
Spot vs futuros: la diferencia en una frase
En spot compras la cosa; en futuros apuestas a un precio. En spot, con $1.000 compras bitcoin real: es tu activo, puedes retirarlo, ponerlo en staking o dejarlo diez años. En futuros compras y vendes un contrato por diferencia que se liquida en USDT y, de principio a fin, no recibes ni una sola moneda.
Esa diferencia arrastra una cadena de consecuencias, y la mayoría de los principiantes solo ve la primera:
| Dimensión | Spot | Futuros (perpetuos) |
|---|---|---|
| Qué posees | El activo real; puedes retirarlo | Una posición; puedes mantenerla sin fecha de vencimiento |
| ¿Apalancamiento? | No (salvo el spot con margen, que es otro producto) | Sí, habitualmente de 5x a 125x |
| ¿Puedes ponerte corto? | No | Sí |
| Pérdida máxima | El capital invertido | El margen (en casos extremos, pérdida superior al margen) |
| ¿Tiene precio de liquidación? | No | Sí, y puede activarse en cualquier momento |
| ¿El tiempo juega a tu favor? | Sí, puedes esperar | No: mantener la posición tiene un coste |
| Coste principal | Una comisión de compra | Comisión + tasa de financiación + deslizamiento |
Fíjate en la última fila: en spot el tiempo es tu aliado; en futuros el tiempo es un coste. Por eso la idea de «aguantar la posición» solo existe en el vocabulario de los futuros: en spot, si el precio cae, de verdad puedes aguantar sin hacer nada; en futuros, aguantar hasta el precio de liquidación significa salir automáticamente, sin segunda oportunidad.
Qué se negocia de verdad en un futuro: perpetuos, precio de marca y tasa de financiación
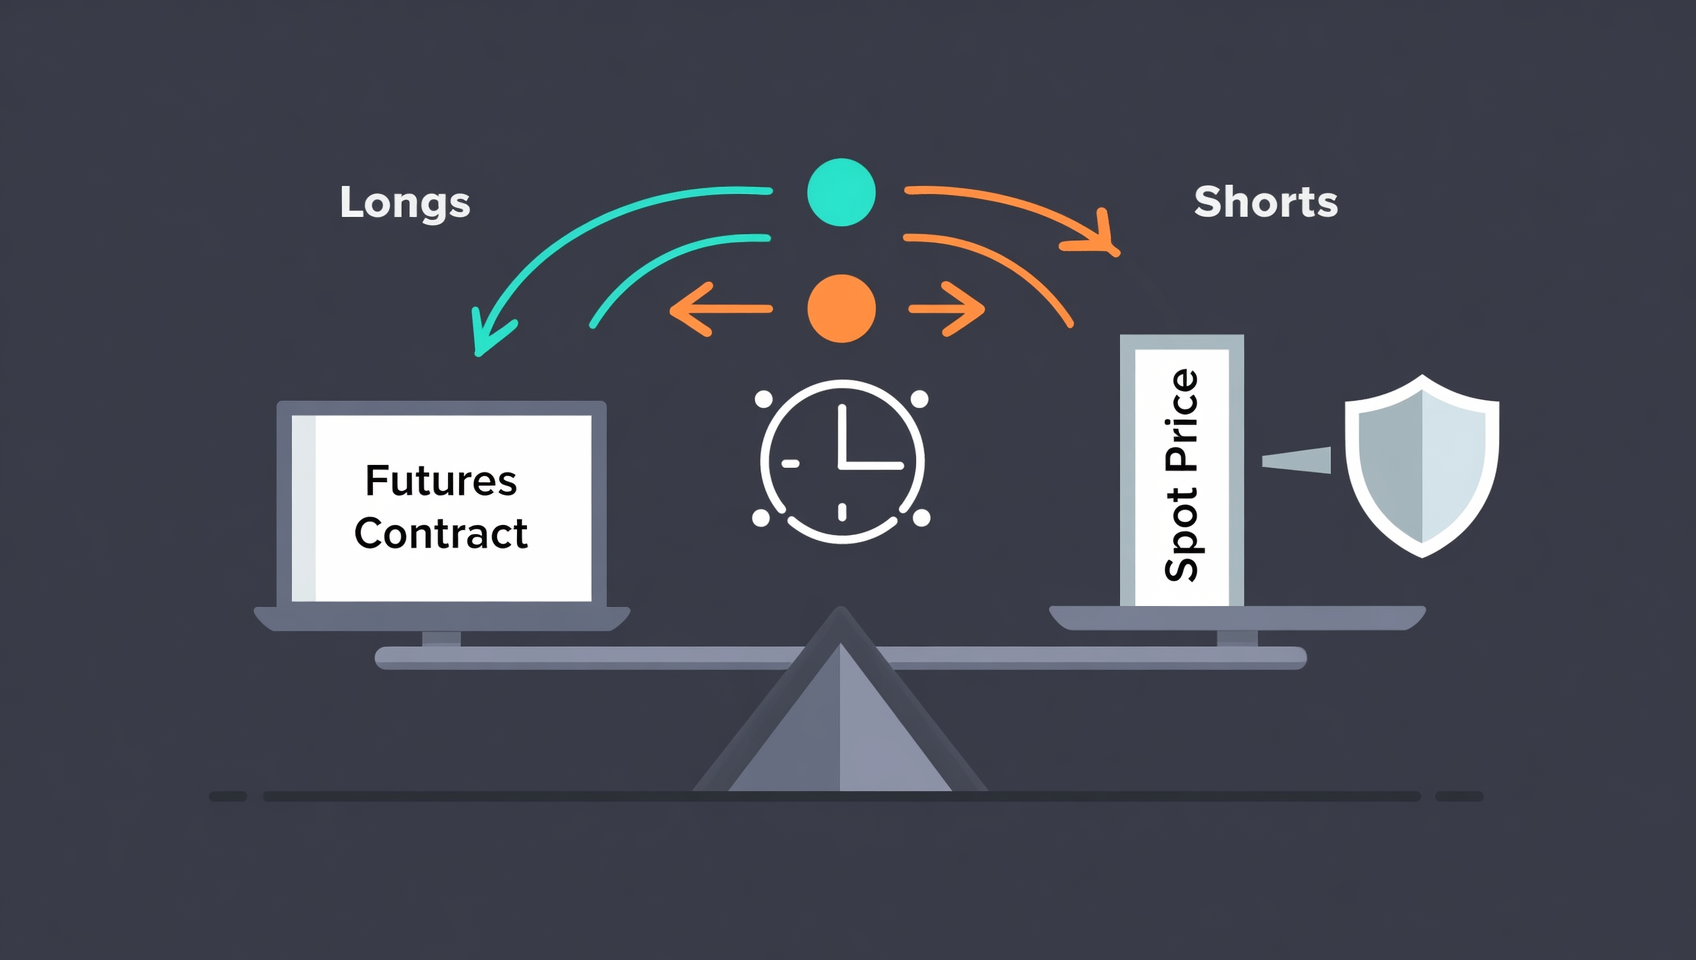
Un futuro perpetuo no tiene fecha de vencimiento, así que necesita un mecanismo que lo mantenga atado al precio spot: la tasa de financiación.
1. Por qué un perpetuo se puede mantener indefinidamente
Los futuros tradicionales tienen fecha de entrega y hay que liquidarlos al vencer. El perpetuo elimina esa fecha y, en teoría, puedes mantenerlo para siempre; el precio que paga por esa comodidad es la tasa de financiación:
- Se cobra cada 8 horas, a las 00:00, 08:00 y 16:00 UTC (algunos activos pasan a intervalos de 4 horas o de 1 hora).
- Si la tasa es positiva, los largos pagan a los cortos; si es negativa, los cortos pagan a los largos.
- El exchange no gana con ese dinero (Binance no cobra nada sobre la tasa en sí): es una transferencia entre las dos partes y su función es que el precio del perpetuo no se aleje demasiado del spot.
Este es el coste que más se pasa por alto. Mucha gente calcula la comisión y no calcula el «pagar por mantener la posición abierta sin hacer nada».
2. La liquidación mira el precio de marca, no el último precio
Los exchanges usan el precio de marca (normalmente una media ponderada de precios spot de varias plataformas) para decidir si liquidan, no el último precio negociado. El objetivo es evitar que alguien clave una mecha con una orden grande y reviente las posiciones de los demás. Si entiendes esto, entiendes por qué a veces «la vela nunca llegó a ese precio y aun así me liquidaron»: tú miras el último precio, el sistema mira el precio de marca.
3. Margen aislado o margen cruzado: quién aguanta el golpe
- Margen aislado: cada posición tiene su propio margen y, como máximo, pierdes el margen de esa posición sin tocar el resto de tu saldo.
- Margen cruzado: todo el saldo disponible de la cuenta respalda las posiciones. Aguanta mejor un movimiento en contra, pero la pérdida de una posición puede comerse el resto de tu dinero.
Si un principiante insiste en probar los futuros, que elija margen aislado por defecto: así el peor escenario queda encerrado en la cantidad que está dispuesto a perder.
Tres cosas que hay que corregir en 2026
Sobre los futuros circulan tres frases muy repetidas —«el apalancamiento multiplica las ganancias», «se liquidaron $19.100–19.300 millones» y «las comisiones son de unas centésimas»—, y las tres necesitan corrección.
Primera: el apalancamiento no amplifica la ganancia, amplifica la probabilidad de salir
El apalancamiento que imagina un principiante: 10x = si sube 10%, gano 100%. El apalancamiento que ocurre de verdad: 10x = si baja un 9%, me quedo a cero.
La liquidación no se dispara «cuando la caída llega justo a 1/apalancamiento», sino cuando la tasa de margen cae por debajo del requisito de mantenimiento; por eso el precio real llega un poco antes. La referencia aproximada es esta:
| Apalancamiento | Caída en contra que provoca la liquidación (aprox.) | BTC desde $81.239 hasta |
|---|---|---|
| 3x | ~32% | ~$55.200 |
| 5x | ~19% | ~$65.800 |
| 10x | ~9%–9,5% | ~$73.700 |
| 20x | ~4,5% | ~$77.600 |
| 50x | ~1,5% | ~$80.000 |
| 100x | ~0,5% | ~$80.830 |
(Valores aproximados, calculados con BTC a ~$81.239 el 28 de octubre de 2026. El precio de liquidación real también depende de la tasa de margen de mantenimiento, de las comisiones y del modo de margen: lo que vale es la página del exchange.)
La forma correcta de leer la tabla: con 100x, un movimiento de 0,5% te saca, y bitcoin se mueve entre 1% y 3% en un día normal. Eso no es «alto riesgo, alta rentabilidad»: es «entrar ya casi saliendo». Por eso la pregunta útil no es «¿cuánto apalancamiento uso?», sino «¿cuánto puede moverse el precio en mi contra sin que me liquiden?».
Segunda: la cifra de liquidaciones es volumen nominal, no dinero perdido
El 10 de octubre de 2025, una noticia de aranceles provocó una caída en todo el mercado. CoinGlass contabilizó unos $19.100–19.300 millones en posiciones apalancadas liquidadas en 24 horas, un récord histórico (el anterior rondaba los $10.000 millones, en abril de 2021)1. Al mismo tiempo:
- Se liquidaron alrededor de 1,6 millones de cuentas;
- De ese total, unos $16.690 millones correspondían a posiciones largas y solo $2.460 millones a cortas: la inmensa mayoría eran minoristas persiguiendo el alza;
- BTC pasó de unos $122.000 a un mínimo de unos $102.000, y algunas altcoins cayeron 33% en 25 minutos;
- El 7 de octubre el interés abierto del mercado acababa de marcar un récord de $235.900 millones; tras el desplome se borraron unos $70.000 millones.
Pero aquí hay una distinción clave: $19.100–19.300 millones es volumen nominal, no quiere decir que se perdieran $19.100–19.300 millones. Una liquidación vende la posición a precio de mercado: el mismo dinero cambia de manos entre largos y cortos, y las pérdidas realizadas estimadas en cadena rondan los $950–2.850 millones, entre 7 y 20 veces menos que la cifra nominal1.
¿Por qué separar los dos números? Porque llevan a lecciones distintas: el nominal te dice cuán grande es el mercado de apalancamiento y cuán frágil es su estructura; la pérdida realizada te dice a quién se le destruyó realmente el margen. Y las 1,6 millones de cuentas liquidadas son la respuesta.
Tercera: lo más caro de los futuros no es la comisión, es la tasa de financiación
Primero, el coste visible (tarifas estándar de Binance, verificadas en octubre de 2026):
| Concepto | Comisión |
|---|---|
| Trading spot | 0,1% (≈0,075% pagando con BNB) |
| Futuros USDⓈ-M · maker | 0,02% (≈0,018% con el 10% de descuento por pagar con BNB) |
| Futuros USDⓈ-M · taker | 0,05% (≈0,045% con el 10% de descuento por pagar con BNB) |
| Tasa de financiación | 0,01% cada 8 horas en condiciones normales; 0,1%–0,3% en momentos extremos |
En apariencia, la comisión de futuros es más barata que la de spot, pero el coste de mantener la posición se acumula con el tiempo:
- 0,01% cada 8 horas → 3 veces al día, 0,03% → unos 10,95% al año sobre el valor nocional de la posición.
- Si operas con 10x, ese 10,95% sobre tu margen equivale a aproximadamente 109,5% al año.
- Dicho de otro modo: puedes acertar la dirección y aun así perder dinero, solo por mantener la posición mucho tiempo con apalancamiento alto.
La conclusión, antes que nada: la estructura de costes de los futuros es «comisión baja de operar + coste alto de mantener». Quien opera mucho en el corto plazo es sensible a la comisión; quien mantiene posiciones largas es sensible a la tasa de financiación. Son dos juegos completamente distintos.
Spot, spot con margen y futuros: no son lo mismo
Los principiantes suelen confundir el spot con margen con los futuros, y sus estructuras de riesgo no se parecen.
| Concepto | Spot | Spot con margen | Futuros |
|---|---|---|---|
| Qué compras | La moneda real | La moneda real, con dinero prestado | Un contrato por diferencia |
| ¿Puedes retirar? | Sí | No mientras esté en garantía | No |
| Apalancamiento | Ninguno | Normalmente 3x–10x | 5x–125x |
| Intereses | No | Sí (interés del préstamo, por hora) | Sin intereses, pero con tasa de financiación |
| Liquidación | No existe | Sí | Sí |
| Cuándo tiene sentido | Tenencia larga, compra periódica | Visión alcista de corto plazo sin vender tu spot | Cortos, cobertura, trading de corto plazo |
La diferencia en una frase: el spot con margen es «pedir prestado para comprar la moneda»; el futuro es «no comprar la moneda y apostar solo a la dirección». En el primero acabas teniendo el activo; en el segundo, de principio a fin solo tienes un resultado.
Con números: los tres finales de 1.000 dólares
Con los mismos $1.000 y la misma caída del mercado, mira qué tan distintos son los tres finales.
Supón que BTC cotiza a $81.239 y después cae 30%, hasta unos $56.867:
| Enfoque | Posición | Precio de liquidación | Resultado |
|---|---|---|---|
| A. Todo en spot | 0,0123 BTC | No existe | El valor cae a unos $700; conservas 0,0123 BTC, puedes no vender y esperar a recuperarte |
| B. Largo 10x (aislado) | Nocional $10.000 | ~$73.700 (−9,3%) | Liquidado mucho antes: el margen de $1.000 se va a cero, y aunque luego suba, ya no participas |
| C. Largo 100x (aislado) | Nocional $100.000 | ~$80.830 (−0,5%) | Cero en horas o incluso minutos: basta con un movimiento normal |
Los tres números juntos dicen una sola cosa: en spot la pérdida es un «rojo en pantalla»; en futuros es una pérdida cerrada. En A, la caída del 30% es una pérdida no realizada: si el mercado vuelve, se recupera. La pérdida del 100% de B y C es irreversible, porque antes de que se complete esa caída del 30% ya te habían cerrado la posición a la fuerza.
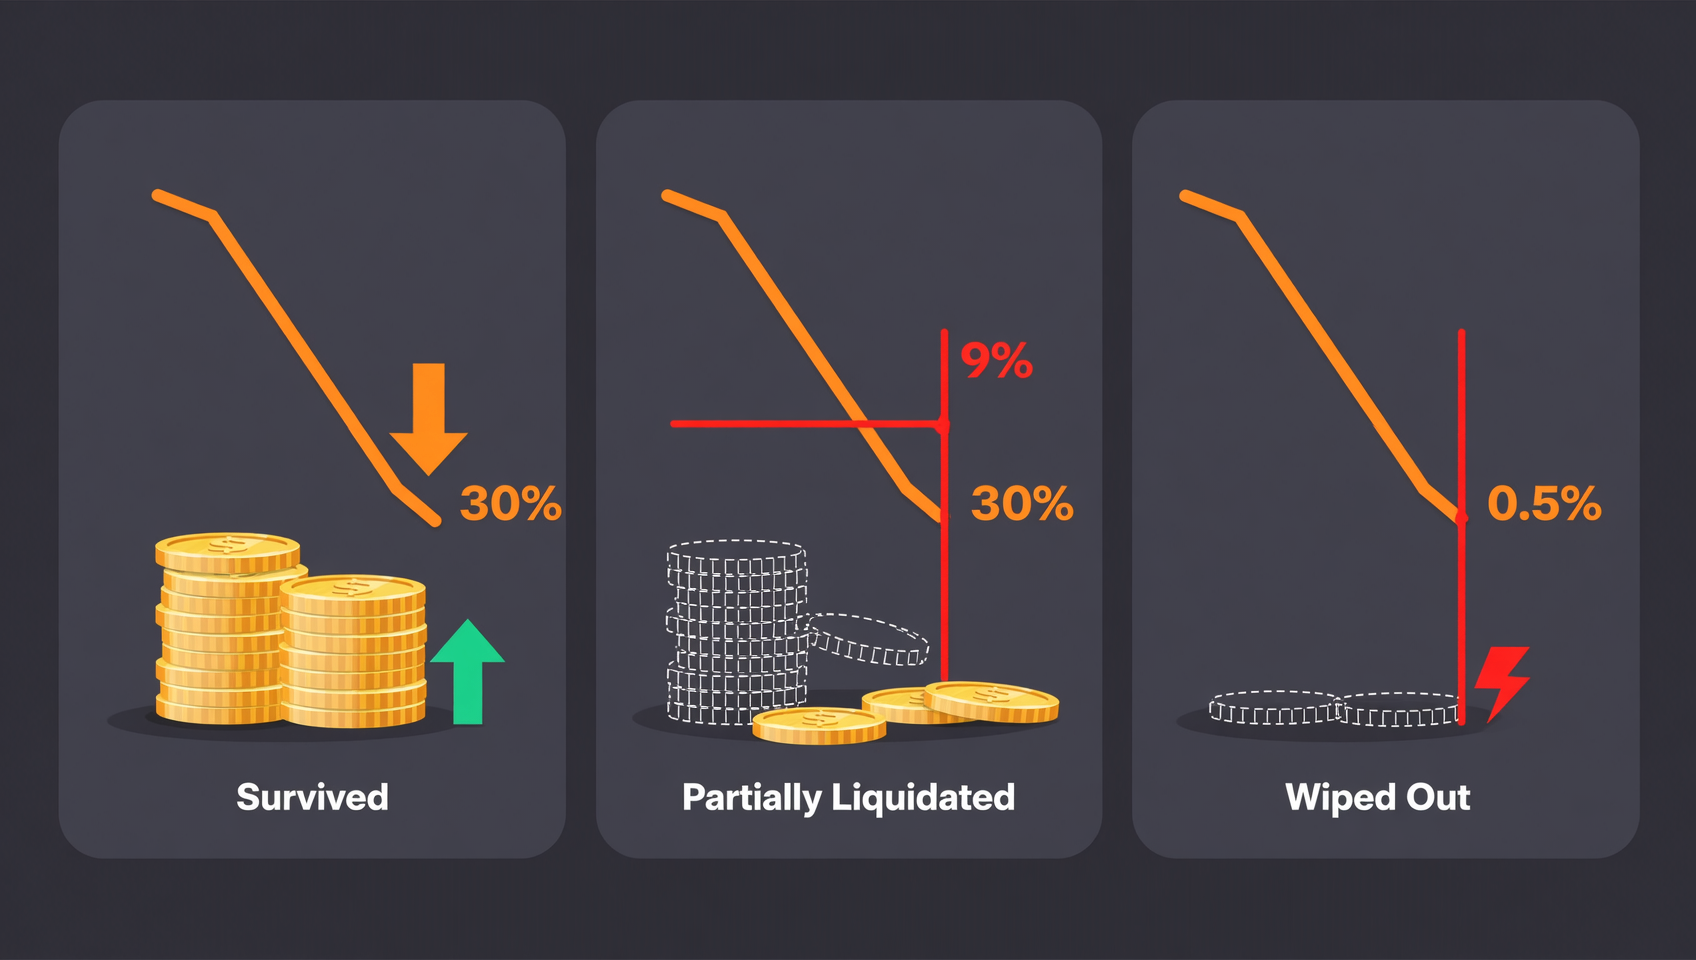
Por eso «aguantar la posición» funciona en spot en muchos ciclos y en futuros no funciona en absoluto: no estás aguantando el mercado, estás aguantando la línea de liquidación.
Por dónde empezar si eres principiante
La respuesta es casi siempre spot. No porque sea «mejor», sino porque sus errores se pueden reparar con el tiempo.
| Tu situación | Recomendación | Por qué |
|---|---|---|
| Principiante absoluto, todavía no has comprado cripto | Solo spot | Primero construye la sensación de cómo se mueve el precio; es lo más barato |
| Quieres mantener a largo plazo o comprar cada mes | Solo spot | Sin coste de tenencia y sin precio de liquidación |
| Quieres aprender a ponerte corto o a cubrirte | Base en spot + futuros con montos pequeños | Practica con poco, apalancamiento bajo y margen aislado |
| Crees que los futuros te devolverán rápido el capital | No lo hagas | Esa expectativa es, en sí misma, la mayor fuente de pérdidas |
| Ya tienes una estrategia spot que gana de forma estable | Futuros solo para cubrir | La cobertura es uno de los usos más legítimos de los futuros |
Un criterio para decidir: si no puedes decir «cuánto pierdo en el peor caso y a qué precio corto», todavía no estás en la etapa de operar con futuros.
Si aun así vas a operar con futuros, cinco reglas duras
Estas cinco reglas no son trucos para «acertar más»; son el suelo mínimo para no quedar fuera de una sola vez.
- Usa solo dinero que puedas perder por completo. No el dinero que «duele perder», sino el que no afecta tu vida si desaparece.
- Empieza con 3x–5x y no toques nada por encima de 20x. Con apalancamiento alto, el margen de error es menor que un movimiento normal: es entregarle el resultado a la suerte.
- Margen aislado por defecto. Encierra la pérdida máxima en el margen que decidiste asignar.
- Pon el stop-loss al abrir la posición, y que su precio esté antes del de liquidación. Que decida tu stop cuánto pierdes, no la liquidación automática del sistema.
- Calcula la tasa de financiación antes de decidir cuánto tiempo mantener. Antes de una posición larga, mira la tasa actual: con tasa positiva, estar largo es pagar de forma continua.
⚠️ Algo que hay que decir sin rodeos: los futuros no generan flujo de caja; son un reparto de dinero de suma cero (y encima con comisiones y tasa de financiación). Cada dólar que ganas sale de la pérdida de otra persona más los costes. Entender esto es lo que evita tratar los futuros como un «producto de ahorro».
Los cuatro errores más comunes entre principiantes
- «Si añado margen, aguanto». Añadir margen solo aleja un poco el precio de liquidación: si la dirección es equivocada, lo único que hace es agrandar la pérdida y retrasar la salida. Antes de depositar más, pregúntate: ¿estoy gestionando el riesgo o estoy negando que me equivoqué?
- «Posición pequeña con apalancamiento alto: si revienta, da igual». Haz la cuenta: con 100x, un movimiento de 0,5% te deja a cero, y en un día puede pasar varias veces. Esa posición «pequeña que da igual» puede reventar diez veces al mes; sumado, no es poco.
- No ver el desgaste de la tasa de financiación. Estar largo en un activo con tasa positiva alta es pagar peaje todos los días. Con 0,1% cada 8 horas, son 0,3% al día y más de 100% al año.
- Trasladar la experiencia de «aguantar» del spot a los futuros. En spot, una caída de 50% la puedes esperar tres años; en futuros, con 10x, una caída de 10% ya te dejó fuera, y da igual cuánto suba después.
💰 Reembolso de Binance: código BINANBT
Tanto si empiezas por spot como si pruebas los futuros, registrarte con el código BINANBT te ahorra comisiones: obtienes un 20% de reembolso. Este artículo contiene enlaces de referido; registrarte a través de ellos puede recompensarnos, pero nunca te cuesta nada extra.
- Importe del reembolso: 20% de devolución en cada comisión de trading; el límite para el invitado es siempre del 20%.
- Cómo conseguirlo: introduce BINANBT en el campo de código de invitación al registrarte; si lo olvidas, puedes vincularlo durante los 30 días siguientes.
- Beneficio apilable: activar «Usar BNB para pagar comisiones» ahorra cerca de un 25% más (en futuros hay además un descuento del 10%).
- Aviso importante: registrarte directamente en la app no te da ninguna recompensa de bienvenida. Un registro dentro de la app no queda vinculado a ninguna invitación, así que el paquete de $19.800 y el 20% de reembolso no aplican: tienes que usar el enlace de registro o el código BINANBT.
👉 Regístrate en Binance y consigue tu 20% de reembolso
Preguntas frecuentes (FAQ)
¿Cuál es la diferencia más importante entre spot y futuros?
No es «si puedes apalancarte», sino «de qué lado juega el tiempo». En spot, cuando compras, el activo es tuyo: si el precio cae, puedes no vender, esperar, mantenerlo o ponerlo a producir. En futuros tienes una posición con precio de liquidación: cuando el precio toca esa línea, el sistema cierra la posición a la fuerza y, después, da igual cuánto suba el mercado, porque ya no participas. El apalancamiento solo acerca esa línea.
¿Se puede perder más que el capital en futuros?
Con margen aislado, en los exchanges principales la pérdida está limitada, en teoría, al margen que asignaste a esa posición. Pero en condiciones extremas (mechas violentas, liquidez seca) puede producirse una pérdida superior al margen —la llamada quiebra de la cuenta—, y ahí intervienen el fondo de seguro de la plataforma o el mecanismo de reducción automática de posiciones. Con margen cruzado, la pérdida de una posición puede comerse otros saldos de tu cuenta: esa es la razón por la que conviene tener claro desde el principio si operas en aislado o en cruzado.
¿Cuánto tiene que caer el precio para liquidarme con 10x?
Como referencia, una caída en contra de un 9%–9,5%, según la tasa de margen de mantenimiento y las comisiones. La liquidación no se dispara «justo en −10%», sino cuando la tasa de margen cae por debajo del requisito de mantenimiento, así que el precio real de liquidación llega un poco antes. Con 20x, alrededor de −4,5%; con 50x, alrededor de −1,5%; con 100x, alrededor de −0,5%: cuanto más alto el apalancamiento, más cerca de cero está el margen de error.
¿La tasa de financiación es una comisión del exchange?
No. La tasa de financiación es un pago entre largos y cortos; el exchange no se la queda (Binance no cobra nada sobre la tasa en sí). Cuando es positiva, los largos pagan a los cortos; cuando es negativa, los cortos pagan a los largos. Su función es mantener el precio del perpetuo pegado al precio spot. Lo habitual es 0,01% cada 8 horas, y en mercados extremos puede llegar a 0,1%–0,3%.
¿Cuánto cuesta mantener una posición abierta mucho tiempo?
Con 0,01% cada 8 horas, son tres cobros al día: 0,03% diario, es decir, unos 10,95% al año sobre el valor nocional de la posición. Si operas con 10x, ese coste equivale a aproximadamente 110% anual sobre tu margen: solo por mantener la posición, sin que el precio se mueva, puedes quedarte sin margen en algo más de un año. Es el coste que más gente olvida calcular.
¿Debo empezar por spot o por futuros?
Por spot. Primero familiarízate con las órdenes, las comisiones, las velas, los ingresos y los retiros, y construye con dinero real la sensación de cómo se mueve el precio; después valora los futuros. Si aun así quieres probarlos, usa un monto pequeño que puedas perder por completo, apalancamiento bajo (3x–5x), margen aislado y una orden de stop-loss: trátalo como el precio de un curso, no como una fuente de ingresos.
¿Qué diferencia hay entre liquidación y quiebra de la cuenta?
La liquidación (cierre forzoso) ocurre cuando las pérdidas se comen el margen: el sistema cierra la posición y tu capital queda en cero. La quiebra de la cuenta ocurre cuando el precio se mueve tan rápido que, tras la liquidación, el saldo sigue siendo negativo y quedas debiendo dinero al exchange. Es poco frecuente en las plataformas principales porque existen el fondo de seguro y la reducción automática de posiciones (ADL), pero en un mercado extremo no es imposible.
¿Gana dinero mucha gente con futuros?
Una minoría. Los estudios del Banco de Pagos Internacionales (BIS) muestran que entre 73% y 81% de los inversores minoristas pierde dinero en su primera inversión en bitcoin; en futuros, con apalancamiento y liquidación forzosa, la pérdida llega más rápido. En el desplome del 10 de octubre de 2025 se liquidaron unas 1,6 millones de cuentas en 24 horas, y la gran mayoría eran posiciones largas. Eso no significa que nadie gane, pero sí que la expectativa de «los futuros son una vía rápida para hacerse rico» es falsa.
Lecturas recomendadas
- Cuánto necesitas para comprar cripto por primera vez
- ¿Qué es USDT y cómo comprarlo? Tres redes y riesgos reales
- ¿Qué es Bitcoin y cómo comprarlo? Guía para principiantes
- Cómo elegir un exchange de Bitcoin: comparación de ocho plataformas
- Registro en Binance 2026: crear cuenta, KYC y depósito
- Código de invitación de Binance 2026: cómo conseguir el 20% de reembolso
- Más contenido para principiantes: ruta de aprendizaje
Descargo de responsabilidad: este contenido es solo educativo y no constituye asesoramiento de inversión. Operar con futuros es una actividad de alto riesgo: el apalancamiento amplía a la vez las ganancias y las pérdidas y puede llevarte a perder todo el capital o incluso a una pérdida superior al margen. Asegúrate de entender el mecanismo de liquidación, la tasa de financiación y el modo de margen antes de participar, y decide con prudencia según tu situación. Las comisiones y los precios citados están fechados como se indica; verifícalos en las páginas en vivo del exchange1.
Footnotes
-
Fuente: datos de mercado de CoinGecko (28 de octubre de 2026); estadísticas de liquidaciones de CoinGlass y coberturas públicas del desplome del 10–11 de octubre de 2025 (unos $19.100–19.300 millones de liquidación nominal, unas 1,6 millones de cuentas y pérdidas realizadas estimadas en $950–2.850 millones); documentación de comisiones y de tasa de financiación de futuros de Binance (verificada en 2026); estudios del Banco de Pagos Internacionales (BIS) sobre la proporción de inversores minoristas que pierden dinero en cripto. ↩ ↩2 ↩3