Tabla de contenidos
- Resumen (TL;DR)
- Qué es realmente el rendimiento con stablecoins: cuatro fuentes distintas
- El umbral: una tasa libre de riesgo de ~4,5%, no te dejes engañar por un APY alto
- Método 1: Earn de exchanges — el más fácil, ideal para principiantes
- Método 2: Préstamos DeFi — descentralizado, el rendimiento sigue al mercado
- Método 3: Pools de liquidez de stablecoins (LP) — gana comisiones, teme los despegues
- Método 4: Dólares sintéticos / basis trading — alto rendimiento, alto riesgo
- Método 5: Rendimiento RWA — tasas de interés del mundo real
- Las cuentas: 10.000 dólares durante un año, cuánto gana cada método
- Ranking de riesgo: qué prima estás ganando realmente
- Tabla de decisión: elige por monto, horizonte y tolerancia al riesgo
- Los 5 errores de los principiantes
- FAQ
- Resumen: recuerda esta frase
Resumen (TL;DR)
La versión corta: el rendimiento con stablecoins proviene de cuatro tipos de dinero distintos — interés de prestatarios, interés de activos reales, comisiones de trading y el "basis" direccional — en orden creciente de riesgo; y lo primero que hay que recordar en 2026 es un umbral: el bono del Tesoro a 1 año rinde ~4,5%, y cualquier APY muy por encima de esa línea casi siempre oculta un riesgo que no has visto. En la práctica: la opción más fácil para principiantes es el earn flexible o a plazo de exchanges (el Simple Earn de Binance paga ~2,5%-4,5% en USDT flexible, hasta 7% APR en campañas); los siguientes pasos son los préstamos en Aave/Compound (3%-6%), los pools de liquidez de stablecoins (Curve 3%-10%) y el rendimiento RWA (fondos monetarios ~4%); cualquier cosa por encima del 10%-12% (dólares sintéticos como sUSDe) debe tratarse como un activo de riesgo, no como "interés garantizado". Al elegir un canal, no mires un solo número de APY: hazte primero tres preguntas: de dónde sale el rendimiento, quién lo subsidia y cuál es el peor caso123.
Qué es realmente el rendimiento con stablecoins: cuatro fuentes distintas
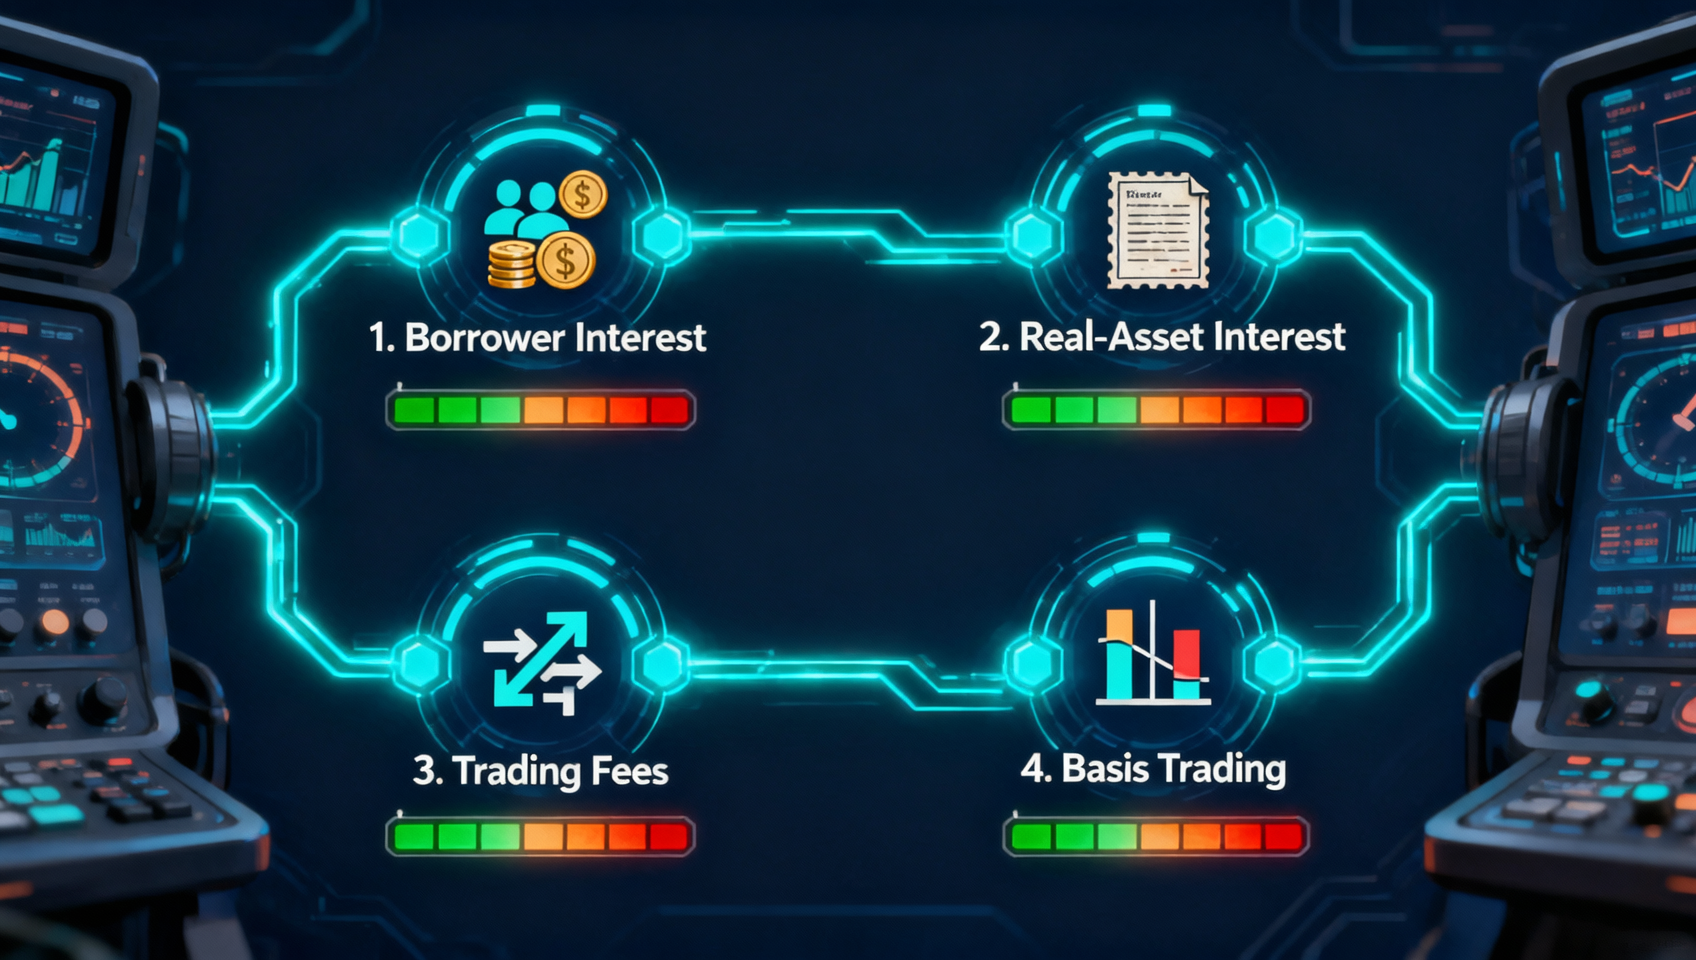
Muchas guías tratan el "rendimiento con stablecoins" como un concepto vago, pero en realidad son cuatro cosas completamente diferentes. Si las distingues, la palabra "APY alto" deja de engañarte:
- Interés de prestatarios (préstamos DeFi) — depositas USDT/USDC en Aave, Compound o Morpho, y los prestatarios te pagan intereses. El rendimiento proviene de personas dispuestas a pagar para apalancarse, arbitrar o cubrir liquidez a corto plazo.
- Interés de activos reales (rendimiento RWA) — los activos subyacentes son bonos del Tesoro de EE. UU., fondos monetarios, bonos corporativos o crédito privado, y los productos tokenizados te pasan el interés. El rendimiento proviene de las tasas del mundo real.
- Comisiones de trading (provisión de liquidez) — pones stablecoins en un pool de un DEX como Curve, y las comisiones de swap que pagan otros se comparten contigo. El rendimiento proviene de cuánto y con qué frecuencia operan otros.
- Dinero basis / direccional (dólares sintéticos) — productos como el sUSDe de Ethena mantienen activos spot/staked mientras abren un corto del mismo nocional en futuros perpetuos, ganando el diferencial de la tasa de funding. El rendimiento proviene de "los largos pagando a los cortos una tasa de funding positiva en mercados alcistas".
Estas cuatro son completamente distintas en estabilidad, riesgo y barrera de entrada. Las dos primeras son relativamente "reales"; las dos últimas son relativamente "especulativas", sobre todo la cuarta, que paga altos rendimientos en mercados alcistas y puede volverse negativa en mercados bajistas. Hay además un canal especial — el earn de exchanges — que no crea una fuente nueva de rendimiento, sino que empaqueta estos tipos de dinero por ti. Cuatro fuentes más este canal forman las cinco formas de poner el dinero a trabajar que veremos a continuación.
El umbral: una tasa libre de riesgo de ~4,5%, no te dejes engañar por un APY alto
Esta es la herramienta mental más importante de este artículo: juzga cualquier rendimiento con stablecoins contra la tasa del bono del Tesoro a 1 año, de ~4,5%3. ¿Por qué?
- Los bonos del Tesoro son el ancla "casi sin riesgo". Depositar USDC en Aave es, en esencia, "asumir riesgo de contrato inteligente + riesgo de despegue" para obtener un retorno; si ese retorno ni siquiera supera a los bonos, estás asumiendo ese riesgo a cambio de nada.
- El dato brutal de 2026: los rendimientos de préstamos DeFi a menudo van por detrás de los bonos. Un análisis halló que el rendimiento del USDC en Aave estuvo por debajo del bono del Tesoro a 1 año ~78% del tiempo en 2026, en promedio ~31 puntos básicos (0,31%)4. La intuición popular de que "los rendimientos DeFi son altos" está desactualizada en 2026.
- El earn flexible de exchanges tampoco los supera de forma fiable. El USDT flexible rinde 2,5%-4,5%, más o menos al nivel de los bonos o por debajo; lo que los supera de forma consistente son los plazos fijos, los préstamos optimizados como Morpho o los productos RWA15.
Por eso el método central de este artículo es: no te emociones con un "8% de APY" aislado; primero pregunta "qué riesgo me están pagando por la parte que supera la tasa libre de riesgo del 4,5%". Cada punto porcentual extra corresponde a un riesgo específico y potencialmente destructor de capital.
Método 1: Earn de exchanges — el más fácil, ideal para principiantes
Poner dinero en los productos de earn/ahorro de exchanges centralizados como Binance u OKX es la forma de ganar con stablecoins de menor barrera y menos mantenimiento. Se adapta a personas con USDT inactivo que no quieren lidiar con complejidad y quieren acceso inmediato.
Tomando el Simple Earn de Binance como ejemplo, la estructura real del USDT flexible (productos flexibles) es2:
- Flexible estándar: alrededor de 2,5%-4,5% (el APR flota por minuto y se acumula en tiempo real).
- Periodos de campaña: hasta 7% APR, pero es escalonado — normalmente solo los montos de hasta 800 USDT obtienen el 7% (4% de APR de bonificación escalonada + ~3% de APR en tiempo real), y todo lo que supere los 800 USDT gana solo ~3%. Las campañas tienen fechas de inicio y fin (p. ej. 2026-08-25 a 09-07, y 09-08 a 09-22), por orden de llegada.
Aquí se esconde el punto que los principiantes más pasan por alto: "hasta 7%" no significa "todo tu capital gana el 7%". Deposita 5.000 USDT y quizá solo los primeros 800 USDT obtengan el 7%, mientras que los 4.200 USDT restantes ganan un 3% — la tasa combinada queda por debajo del 4%.
Rangos de referencia en otras plataformas importantes (2026): recompensas de USDC en Coinbase ~3,5%-5%, recompensas de stablecoins en Kraken 4%-6%1.
Ventajas: barrera cero, retiro en cualquier momento, controles de riesgo de la plataforma como respaldo; un principiante no "pulsará el botón equivocado" y perderá dinero. Coste: rendimiento generalmente más bajo, riesgo de custodia centralizada (colapso/congelación del exchange) y tasas que cambian en cualquier momento.
Método 2: Préstamos DeFi — descentralizado, el rendimiento sigue al mercado
Depositar en protocolos de préstamo descentralizados como Aave, Compound o Morpho te paga directamente del interés de los prestatarios, sin intermediarios que se lleven una parte. Es la fuente de rendimiento DeFi con stablecoins más convencional y más "sólida".
Rangos reales de rendimiento (2026, varían por cadena y utilización)13:
- Aave V3: ~3%-6% en USDC/USDT; USDT tiene un pool de oferta más pequeño y mayor utilización, por lo que suele pagar 50-100 puntos básicos más que USDC.
- Compound V3: ~2%-5% en USDC.
- Morpho Blue (préstamos optimizados): ~4%-10%, con curadores conservadores en 4%-5% y una mediana de 90 días de ~4,79%.
¿Qué riesgo compra el extra sobre el earn de exchanges? Tres riesgos específicos:
- Riesgo de contrato inteligente: un bug en el código del protocolo puede drenar los depósitos.
- Deudas incobrables y contagio: ejemplo real — el exploit del puente de Kelp DAO dejó a Aave con unos 196 millones de dólares en deuda incobrable y provocó ~6.600 millones en retiros3. Un fallo se propaga por todo el ecosistema.
- Tasas volátiles: los rendimientos se reprecian al instante con la demanda de préstamo — pueden dispararse por encima del 20% en un mercado alcista y caer en 48 horas.
Para quién es: usuarios avanzados que saben operar una wallet y aceptan el riesgo de contratos inteligentes — sobre todo usando USDC (cumplidor, transparente y el más usado en DeFi).
Método 3: Pools de liquidez de stablecoins (LP) — gana comisiones, teme los despegues
Pon stablecoins en un pool de un DEX como Curve y ganarás las comisiones de swap que pagan otros. Los pools de stablecoin contra stablecoin (p. ej. USDC/USDT/DAI) están entre las opciones de LP de menor riesgo.
Rangos reales de rendimiento (2026)6: los pools de stablecoin contra stablecoin de Curve en torno a 3%-10%, pero sepáralos — el rendimiento puro por comisiones es solo de 0,5%-1%, y el grueso proviene de los incentivos de tokens de gobernanza CRV/CVX, que pueden reducirse en cualquier momento.
Corrige un concepto aquí: el principal riesgo de los LP de stablecoins no es la "pérdida impermanente", sino el "despegue".
- En stablecoin contra stablecoin, las monedas cotizan cerca de 1 dólar, así que la pérdida impermanente es realmente mínima.
- Pero si una moneda del pool se despega (digamos a 0,90), el mecanismo AMM hace que el pool quede "todo en la moneda despegada" y retiras casi exclusivamente la depreciada, momento en que se materializa la pérdida real. En marzo de 2023, USDC se despegó a 0,88 durante la crisis del Silicon Valley Bank, y los proveedores de liquidez quedaron atrapados con USDC con descuento1.
Para quién es: usuarios que quieren algo más que el rendimiento de préstamos y aceptan "mantener a la fuerza durante un despegue"; no apto para dinero colocado en pools con monedas con historial de despegue o reservas poco transparentes.
Método 4: Dólares sintéticos / basis trading — alto rendimiento, alto riesgo
Productos como el sUSDe de Ethena son "dólares sintéticos": mantienen activos spot/staked mientras abren un corto del mismo nocional en futuros perpetuos, ganando el diferencial de la tasa de funding para mantenerse neutrales en dólares en teoría. Fue la narrativa de "stablecoin de alto rendimiento" más candente de 2024-2025.
Rangos reales de rendimiento (2026)17: el APY a 7 días del sUSDe es de ~3,6%-7% (~7,1% en junio de 2026), muy por debajo del 20%+ de los máximos del ciclo.
¿Por qué se desplomó el rendimiento? Porque su fuente depende del mercado, y se ha reestructurado en silencio:
- El rendimiento proviene principalmente de las tasas de funding de futuros perpetuos — en mercados alcistas los largos superan a los cortos y el funding es positivo, así que los cortos cobran; cuando el mercado se vuelve bajista y el funding se vuelve negativo, los cortos pagan en su lugar, y el rendimiento puede volverse negativo.
- Más importante: en abril de 2026 Ethena se reestructuró de forma significativa: el colateral de perpetuos cayó a solo el 11% del respaldo, y el grueso se movió a CLO (obligaciones de préstamo garantizadas), fondos de bonos corporativos de grado de inversión y crédito a corto plazo1. En otras palabras, pasó de un producto de "rendimiento cripto-nativo puro" a un "producto híbrido sostenido por RWAs" — lo que de por sí demuestra que el rendimiento cripto-nativo puro no sobrevive a un ciclo completo.
Cuatro riesgos específicos: reversión de la tasa de funding (el rendimiento se vuelve negativo), riesgo de contraparte de exchanges centralizados (casi la mitad de las posiciones cortas están en CEX como Binance), despegue del dólar sintético y riesgo de contrato inteligente.
Para quién es: veteranos que entienden la lógica del basis trading y aceptan que el rendimiento pueda volverse negativo; no recomendado para principiantes — es una posición financiera estructurada, no "depositar y cobrar intereses".
Método 5: Rendimiento RWA — tasas de interés del mundo real
Convierte stablecoins en activos del mundo real tokenizados (bonos del Tesoro de EE. UU., fondos monetarios, bonos corporativos, crédito privado), y el interés proviene de las tasas del mundo real. Es una de las fuentes de rendimiento con stablecoins de más rápido crecimiento y más "reales" de 2026 — no depende de la demanda de préstamo cripto ni de la actividad de trading, sino del interés de las finanzas tradicionales.
Rangos reales de rendimiento (2026)3:
- Fondos monetarios (p. ej. el vault USD MMF de Fidelity): ~4%, denominado en USDC.
- Vinculados al Tesoro (BUIDL de BlackRock): ~3,4% de APY a 7 días (junio de 2026).
- Bonos corporativos: ~6%.
- Crédito privado: ~9%, pero normalmente bloqueado y con riesgo de impago.
Su riesgo es "de otro tipo": ya no son bugs de contratos inteligentes, sino riesgo de impago/crédito de los activos subyacentes + riesgo operativo del emisor; algunos productos tienen periodos de bloqueo y no se pueden retirar en cualquier momento.
Para quién es: usuarios conservadores que quieren algo más que los bonos sin asumir riesgo de contratos DeFi ni de reversión del basis. La acción clave es leer con claridad el activo subyacente y el emisor — "RWA" es solo un envoltorio; lo que de verdad determina la seguridad es si está empaquetado con bonos del Tesoro o con crédito privado.
Las cuentas: 10.000 dólares durante un año, cuánto gana cada método
Usando 10.000 dólares como base y los rendimientos medianos de 2026, esta es la diferencia tangible entre métodos:
| Método | APY (mediana/rango) | Retorno ~1 año | Riesgo principal |
|---|---|---|---|
| Bono del Tesoro (umbral) | ~4,5% | ~450 $ | Casi ninguno |
| Flexible de exchange | 2,5%-4,5% | 250-450 $ | Custodia de plataforma |
| Campaña de exchange (escalonada) | hasta 7% (tope 800 USDT) | combinado <400 $ | Custodia + caída de tasa |
| Préstamos Aave/Compound | 3%-6% | 300-600 $ | Contrato + deuda incobrable |
| Préstamos optimizados Morpho | 4%-8% | 400-800 $ | Lo mismo + riesgo de estrategia |
| LP de stablecoins (Curve) | 3%-10% | 300-1000 $ | Despegue, mantener a la fuerza |
| RWA (fondo monetario) | ~4% | ~400 $ | Subyacente + emisor |
| RWA (crédito privado) | ~9% | ~900 $ | Impago + bloqueo |
| Dólar sintético sUSDe | 3%-7% | 300-700 $ | Reversión de funding + contraparte |
Tres conclusiones de esta tabla:
- La brecha de rendimiento es menor de lo que crees. Del flexible de exchange más fácil a los préstamos DeFi más avanzados, el rendimiento mediano difiere solo 1-3 puntos porcentuales — una diferencia de cien o doscientos dólares al año sobre 10.000. Asumir riesgo de contrato + deuda incobrable por esa brecha no vale la pena para un principiante.
- Un salto real de rendimiento exige un salto cualitativo de riesgo. Para ganar de forma fiable un 8%-9% necesitas productos RWA como el crédito privado (con riesgo de impago y bloqueo); para ganar 10%+ generalmente tocas dólares sintéticos cuyo rendimiento puede volverse negativo.
- El "APY alto" suele ser un número de marketing "escalonado + por tiempo limitado". El 7% de Binance y el 10% de Morpho no son "todo tu capital gana esto de forma estable". Calcula primero el "APY efectivo" y el extremo bajo del rango.
Ranking de riesgo: qué prima estás ganando realmente
Ordena los cinco métodos por riesgo de capital de menor a mayor, y verás qué compra el rendimiento extra:
- Bonos del Tesoro / RWA de fondos monetarios: riesgo más bajo, ~4%. Asumes riesgo de emisor y de activo subyacente.
- Earn de exchanges (plataformas top): 2,5%-4,5%, riesgo de custodia de la plataforma. Cuanto más grande y cumplidora la plataforma, menor el riesgo — pero nunca cero.
- Préstamos DeFi (Aave/Compound): 3%-6%, riesgo de contrato inteligente + deuda incobrable, el punto de equilibrio entre "descentralizado" y "seguro".
- LP de stablecoins / préstamos optimizados (Morpho): 3%-10%, riesgo de despegue con retención forzosa o de ejecución de estrategia superpuesto al riesgo de préstamo.
- RWA de crédito privado / dólares sintéticos: 6%-10%+, riesgo direccional de impago, bloqueo o reversión de funding y contraparte.
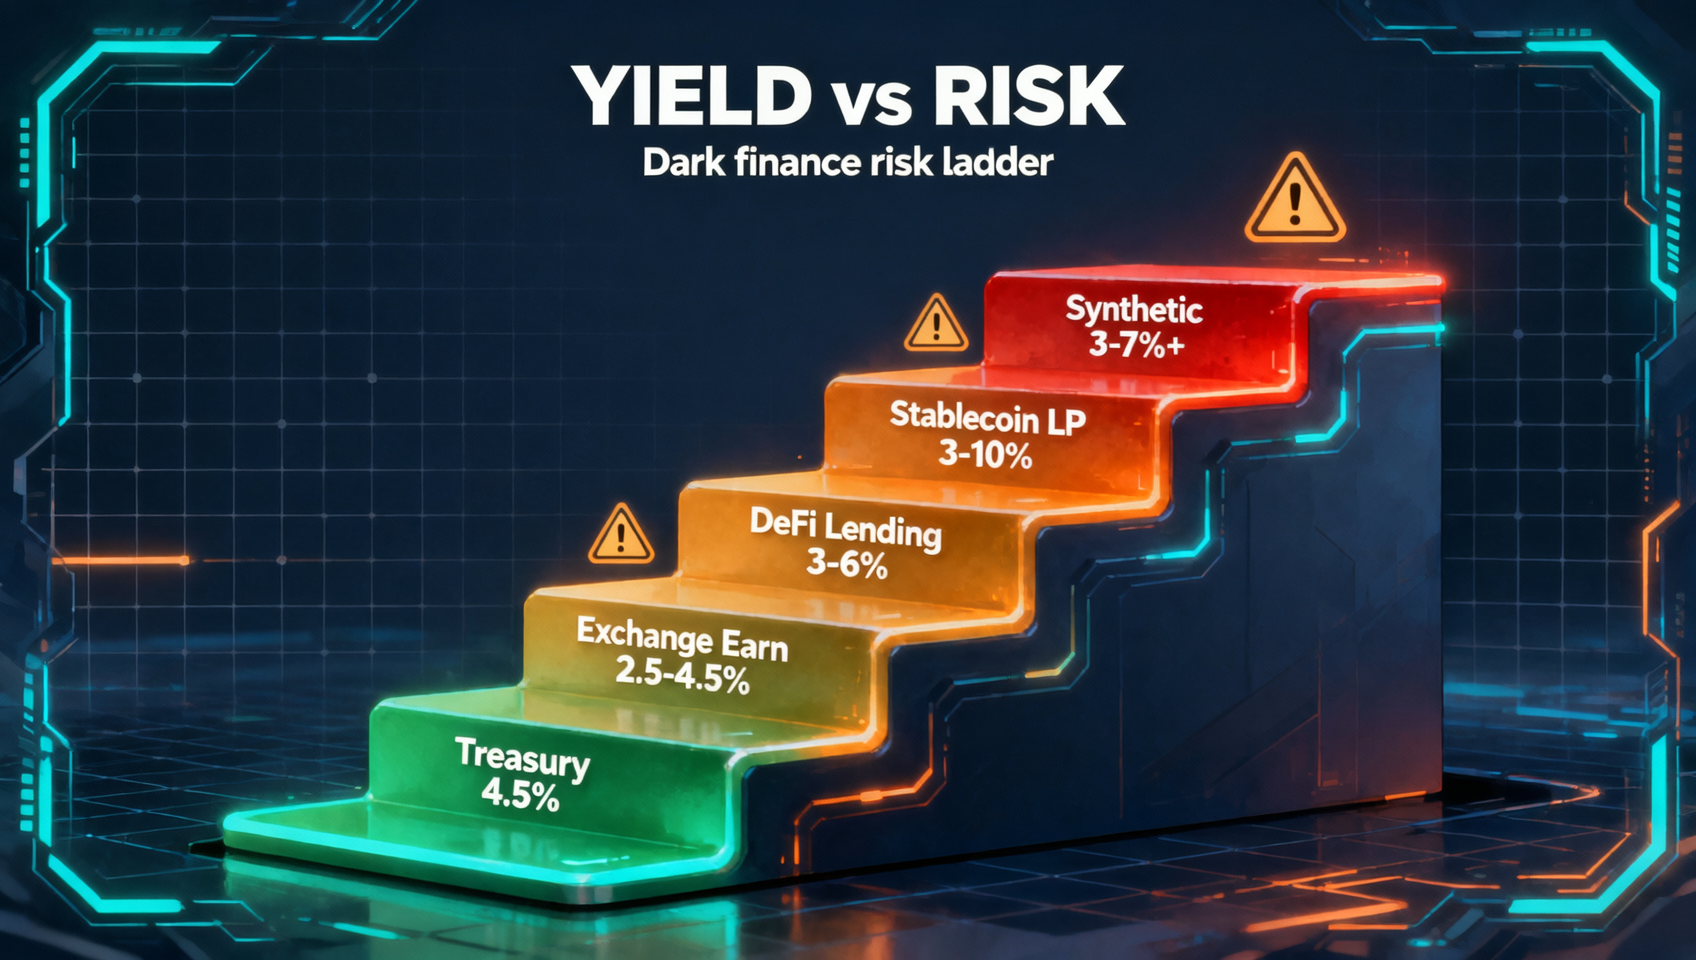
Un criterio reutilizable: cada vez que el rendimiento sube un peldaño, pregúntate primero "qué riesgo me paga este peldaño". Si no puedes responder — o la otra parte solo habla de retornos y nunca de "de dónde sale el rendimiento, quién lo subsidia y cuál es la pérdida en el peor caso" — asume que ese peldaño no es para ti.
Tabla de decisión: elige por monto, horizonte y tolerancia al riesgo
No hay un canal "mejor", solo el que encaja con tu situación actual. Empareja contra tres variables:
| Tu situación | Movimiento recomendado | Por qué |
|---|---|---|
| Principiante / monto pequeño / quieres facilidad | Flexible de exchange (USDT) | Barrera cero, retiro en cualquier momento, completa primero el ciclo "depositar-cobrar-retirar" |
| Fondos inactivos / puedes bloquear 1-3 meses | Plazo fijo de exchange o RWA de fondo monetario | El bloqueo compra un rendimiento mayor y más estable |
| Sabes operar una wallet / quieres rendimiento más estable | Deposita USDC en Aave/Compound | Descentralizado, ligado al mercado pero relativamente "real" |
| Quieres más rendimiento / aceptas riesgo de despegue | Pools de stablecoins de Curve / Morpho | Ganas 1-3 puntos más, pero entiende el despegue y el riesgo de estrategia |
| Veterano / entiendes basis trading / toleras rendimiento negativo | Dólares sintéticos tipo sUSDe | Techo más alto, pero puede volverse negativo |
| Insistes en superar el 10% pase lo que pase | Detente y reevalúa el riesgo | Las stablecoins no deberían rendir tanto; probablemente hay una trampa |
Tres "condiciones de parada": si se cumple cualquiera, no sigas adelante:
- Solo entiendes "X% de APY", no "de dónde sale el rendimiento" → detente, entiende la fuente antes de invertir.
- Alguien promete "capital e intereses garantizados", "no puedes perder" o "sin riesgo" → trátalo como estafa o publicidad falsa y aléjate.
- El rendimiento es claramente más del doble de la tasa del Tesoro (~9%-10%) y nadie explica quién lo subsidia → detente; es la misma señal que se vio antes del colapso de UST en 2022.
Los 5 errores de los principiantes
- Tratar el "APY máximo" como el "APY real". El 7% de Binance solo se aplica de forma escalonada a montos de hasta 800 USDT; el 10% de Morpho es un pico histórico. Ninguno es el retorno estable de todo tu capital. Calcula el "APY efectivo" y mira primero el extremo bajo.
- Asumir que "las cripto siempre rinden más que los bancos". En 2026 los préstamos DeFi a menudo van por detrás del bono del Tesoro a 1 año (~4,5%), y el flexible de exchanges tampoco lo supera de forma fiable. Deja de asumir que las cripto generan dinero pasivamente.
- Cambiar de moneda por un diferencial del 0,5%. Ves que USDT rinde un poco más que USDC y cambias todo — pero USDT tiene una transparencia de reservas y un cumplimiento más débiles, así que has cambiado seguridad por unos pocos dólares de rendimiento. No vale la pena.
- Aportar LP mirando solo el APY, no el contenido del pool. Un pool de stablecoins que se despega se vuelve "todo en la moneda despegada" y retiras monedas depreciadas. Comprueba primero si el pool contiene monedas con historial de despegue o reservas poco transparentes.
- Tratar los dólares sintéticos como "depósitos de alto interés". Los productos tipo sUSDe pueden volverse negativos y conllevan riesgo de contraparte — son posiciones financieras estructuradas, no "depositar y cobrar intereses". Si no entiendes la lógica del basis, no los toques.
FAQ
P1: ¿Es seguro el rendimiento con stablecoins? ¿Puedo perder el capital? Puedes perder capital. Las stablecoins tienen riesgo de despegue, y cada canal de rendimiento suma su propio riesgo (custodia del exchange, bugs de contratos, despegue de LP, reversión de funding). Ningún canal garantiza tu capital: primero pregunta "de dónde sale el rendimiento".
P2: ¿Por qué el rendimiento DeFi suele ser mayor que el de los exchanges? El extra es la compensación por asumir tú más riesgo — no hay intermediarios que se lleven una parte, así que el techo es mayor, pero tú asumes el riesgo de contratos inteligentes y deudas incobrables.
P3: ¿El rendimiento de stablecoins es mayor que el de los bancos o los bonos? No necesariamente. El bono del Tesoro a 1 año es ~4,5%, y el rendimiento del USDC en Aave ha estado por debajo ~78% del tiempo en 2026. Deja de asumir que los rendimientos cripto son siempre mayores.
P4: ¿Puedo tocar un producto que paga 10%+? Por defecto, trátalo como una señal de alerta. Una stablecoin que paga un 10%+ estable o tiene un rendimiento insostenible o no es una stablecoin real. UST pagó un 20% y cayó a cero.
P5: ¿Dónde es más fácil para un principiante? En el earn flexible de exchanges (Simple Earn de Binance, USDT flexible 2,5%-4,5%, hasta 7% en campañas), retirable en cualquier momento y con la barrera más baja. Pasa a Aave/Compound cuando domines las operaciones on-chain.
P6: ¿Puedo perder dinero aportando liquidez con stablecoins? Sí, principalmente por el despegue — cuando una moneda del pool se despega, acabas con muchas de la moneda depreciada. Los pools de stablecoin contra stablecoin tienen pérdida impermanente mínima; el riesgo real es el despegue.
P7: ¿Qué rinde más, USDT o USDC? Normalmente USDT rinde un poco más (0,5%-1% más en Aave), pero la brecha es pequeña. Elige primero la moneda en la que más confíes y luego compara rendimientos dentro de esa moneda; no cambies por un diferencial pequeño.
P8: ¿Pago impuestos por el rendimiento? Probablemente, según tu jurisdicción. La mayoría de lugares tratan los intereses/recompensas de stablecoins como ingreso gravable. Este artículo no es asesoramiento fiscal: consulta a un profesional local.
Resumen: recuerda esta frase
El rendimiento con stablecoins proviene de cuatro tipos de dinero distintos (interés de prestatarios, interés de activos reales, comisiones de trading y dinero basis) en orden creciente de riesgo; usa el bono del Tesoro a 1 año de ~4,5% como regla, y luego juzga qué riesgo te paga cada "APY alto" — los principiantes empiezan con el flexible de exchanges, el siguiente paso es Aave/Compound, añade algo de RWA para estabilidad, y trata cualquier cosa por encima del 10% como un activo de riesgo, no como "interés garantizado".
Para completar los prerrequisitos en orden: empieza con la Guía completa de stablecoins para entender cómo funcionan USDT/USDC/DAI, luego la comparación profunda USDT vs USDC para elegir tu moneda, y Regulación de stablecoins para los cambios de cumplimiento de 2026; por último, usa este artículo para decidir dónde poner tu dinero a generar rendimiento.
¿Aún no tienes cuenta en Binance? Regístrate en Binance (código de referido: BINANBT) — consulta la guía de registro y depósito en Binance para el flujo de alta, KYC y primer depósito. También puedes usar OKX (código de referido: 60895497); ambos ofrecen productos de earn flexible y a plazo para USDT/USDC con los que poner a trabajar tus stablecoins inactivas.
📚 Lectura adicional: Guía on-chain — un sitio de tutoriales gratuito para aprender blockchain y datos on-chain desde cero.
Descargo de responsabilidad: Este contenido es solo con fines educativos y no constituye asesoramiento de inversión, financiero o fiscal. Las stablecoins y sus productos de rendimiento conllevan riesgos de despegue, plataforma y contrato que pueden resultar en pérdida de capital. Toma decisiones según tu propia situación y consulta a un profesional cuando sea necesario.
Footnotes
-
CleanSky, "Best stablecoin yields (2026) — where to earn on USDC, USDT, and DAI" (https://cleansky.io/learn/best-stablecoin-yields/): Aave V3 USDC/USDT ~3%-6%, USDT típicamente 50-100 puntos básicos por encima de USDC; Compound V3 USDC 2%-5%; Morpho Blue 4%-10% con curadores conservadores en 4%-5%; recompensas de USDC en Coinbase 3,5%-5%, Kraken 4%-6%; rango histórico del sUSDe de Ethena y caída en 2026; riesgo de despegue y de LP. Verificado 2026-09-09. ↩ ↩2 ↩3 ↩4 ↩5 ↩6 ↩7
-
Anuncio oficial de Binance, "Binance Will Renew USDT Simple Earn Flexible Products Campaign With Up to 7% APR" (https://www.binance.com/support/announcement): campaña de productos flexibles de USDT de hasta 7% APR, escalonada como 4% de APR de bonificación escalonada + ~3% de APR en tiempo real, normalmente solo en montos de suscripción de hasta 800 USDT, con el exceso al APR en tiempo real; periodos de campaña 2026-08-25 a 09-07 y 09-08 a 09-22; APR flexible estándar de USDT ~2,5%-4,5%. Verificado 2026-09-09. ↩ ↩2
-
IXS Finance, "Stablecoin Yield in 2026: The Four Models and Where Each One Breaks" (https://www.ixs.finance/news/stablecoin-yield-in-2026-the-four-models-and-where-each-one-breaks/): los cuatro modelos de rendimiento con stablecoins (préstamos DeFi / RWA / basis trading / rendimiento nativo de stablecoins) y sus modos de fallo; USDC de Aave brevemente en 2,61% en abril de 2026; el exploit del puente de Kelp DAO dejó ~196 M$ en deuda incobrable en Aave y provocó ~6.600 M$ en retiros; sUSDS de Sky cayó de un pico de 12,5% en 2024 a 1,6%-4,5%; BUIDL de BlackRock ~3,40% de APY a 7 días, vault de crédito privado ~9%. Verificado 2026-09-09. ↩ ↩2 ↩3 ↩4 ↩5
-
Noticia flash de BingX, "Onchain stablecoins top $290B, yet DeFi lending yields often lag 1-year U.S. Treasuries" (https://bingx.com/en/flash-news/): en 2026 el rendimiento del USDC en Aave estuvo por debajo del bono del Tesoro a 1 año ~78% del tiempo, en promedio ~31 pb por debajo; rendimiento del bono a 1 año ~4,5%. Verificado 2026-09-09. ↩
-
DeFi Risk Monitor, "DeFi Yield Strategies Q2 2026: Stablecoin Yields, LST Loops, and Risk Tiers" (https://defi-monitor.com/blog/defi-yield-strategies-q2-2026-stablecoin-yields-lst-loops-and-risk-tiers-explained/): niveles de rendimiento de préstamos optimizados de Morpho y compresión del rendimiento del sUSDe a ~3,72% en el T2 de 2026. Verificado 2026-09-09. ↩
-
Datos públicos agregados (estructura de rendimiento de los pools de stablecoins de Curve/Convex): pools de stablecoin contra stablecoin de Curve ~3%-10%, de los cuales el rendimiento puro por comisiones es 0,5%-1% y el resto proviene de incentivos de tokens de gobernanza CRV/CVX. Verificado 2026-09-09. ↩
-
eco.com, "sUSDe Explained: Ethena's Yield-Bearing Stablecoin" y datos públicos: APY a 7 días del sUSDe ~7,1% en junio de 2026 (~9,4% en abril), máximo histórico 35,2% y mínimo 4,1%; tras la reestructuración de Ethena en abril de 2026, el colateral de perpetuos cayó al 11% del respaldo y el grueso se movió a CLO y bonos corporativos/crédito a corto plazo. Verificado 2026-09-09. ↩