目录
- TL;DR 一句话总结
- 先把”收益”说清楚:稳定币能赚的是四种钱
- 一条基准线:无风险利率约 45,别被高年化带偏
- 方式一:交易所理财——最省心,适合新手
- 方式二:DeFi 借贷——去中心化,收益跟着市场走
- 方式三:稳定币做市 LP——赚手续费,怕脱锚
- 方式四:合成美元 基差交易——收益高,风险也高
- 方式五:RWA 收益——真实世界的利率
- 算给你看:10000 USDT 放一年,各方式能赚多少
- 风险从低到高排个序:你的钱到底在赚什么溢价
- 决策表:按你的资金量、期限、风险偏好选
- 新手最容易踩的 5 个坑
- FAQ 常见问题
- 总结:记住这一句话
TL;DR 一句话总结
结论先说:稳定币能赚的收益来自四种不同的钱——借款利息、真实资产利息、交易手续费、以及”赌方向”的基差,风险一个比一个高;而 2026 年最该先记住的是一条基准线:1 年期美债收益率约 4.5%,超过这条线太多的年化,基本都藏着你没看见的风险。 具体到行动:新手和最省心的选择是交易所活期/定期理财(币安 Simple Earn 的 USDT 活期常规 2.5%-4.5%、活动期最高 7%),进阶是 Aave/Compound 借贷(3%-6%)、稳定币做市(Curve 3%-10%)和 RWA 收益(货币基金 ~4%);年化超过 10%-12% 的产品(合成美元 sUSDe 等)要当成高风险资产而不是”稳赚的利息”。 选渠道别看收益率一个数字,先看”收益从哪来、谁在补贴、最坏情况是什么”这三问123。
先把”收益”说清楚:稳定币能赚的是四种钱
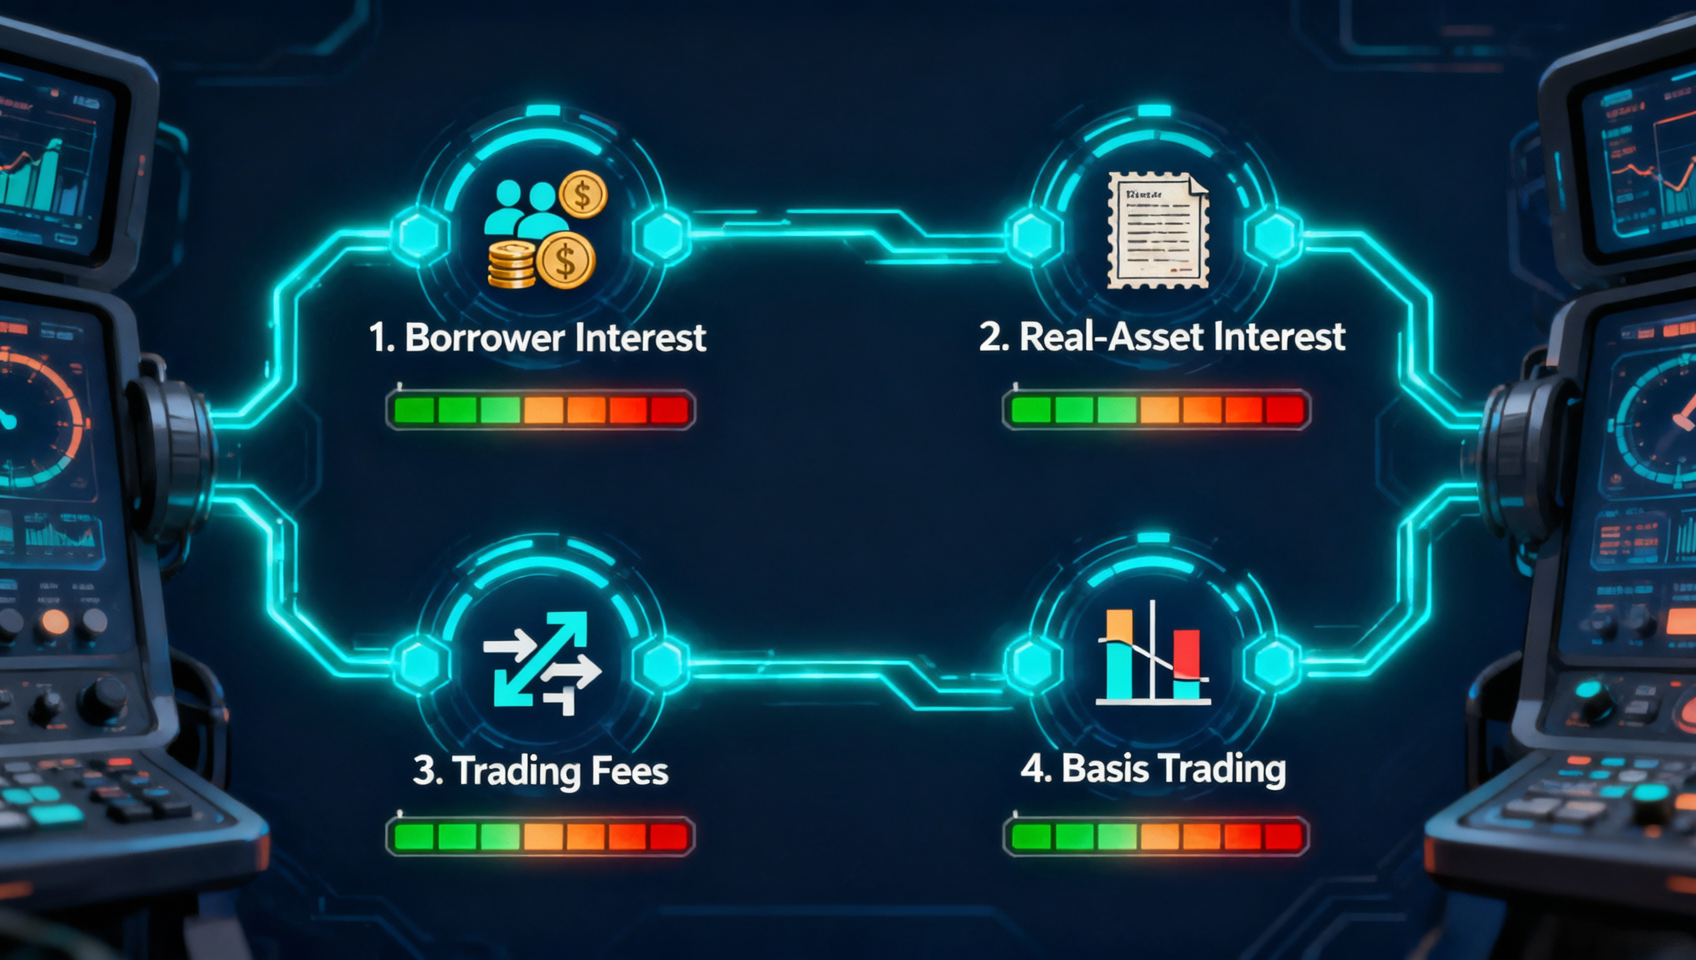
很多教程把”稳定币收益”当成一个模糊概念,其实它是四种完全不同的东西。 分清这四种来源,你才不会被”高年化”三个字忽悠:
- 借款利息(DeFi 借贷):你把 USDT/USDC 存进 Aave、Compound、Morpho,借币的人付利息给你。收益来自”有人愿意为加杠杆、套利、短期周转付钱”。
- 真实资产利息(RWA 收益):底层是美国国债、货币基金、公司债、私人信贷等链下资产,通过代币化产品把利息分给你。收益来自”真实世界的利率”。
- 交易手续费(做市 LP):你把稳定币放进 Curve 这类去中心化交易所的池子,别人换币付的手续费分给你。收益来自”别人交易的频率和金额”。
- 基差 / 方向钱(合成美元):像 Ethena 的 sUSDe,一边持有现货/质押资产、一边做空永续合约,赚多空之间的资金费差。收益来自”牛市里做多的人多、资金费为正”。
这四种钱的稳定性、风险、门槛完全不同。 前两种相对”实”,后面两种相对”虚”——尤其是第四种,牛市给高收益、熊市可能直接转负。此外还有一个特殊渠道——交易所理财——它自己不产生新的收益来源,而是替你把这几种钱打包赚好。四种来源加上它,就是下面要讲的五种放钱方式。
一条基准线:无风险利率约 4.5%,别被”高年化”带偏
这是全文最重要的一条认知:判断任何稳定币收益”划不划算”,先拿 1 年期美债收益率约 4.5% 当尺子3。 为什么?
- 美债是”几乎无风险”的锚。 你把钱换成 USDC 存进 Aave,本质是在”用承担智能合约风险 + 脱锚风险”去换一个收益;如果这个收益连美债都跑不赢,那这个风险就白担了。
- 2026 年的残酷事实:DeFi 借贷收益经常跑输美债。 有分析显示,Aave 上 USDC 的年化收益在 2026 年有约 78% 的时间低于 1 年期美债,平均低约 31 个基点(0.31%)4。也就是说,普通人印象里”DeFi 收益很高”的直觉,2026 年已经过时了。
- 交易所活期理财也未必跑赢。 USDT 活期常规 2.5%-4.5%,和美债差不多甚至更低;真正稳定跑赢美债的,往往是带锁定期的定期、Morpho 这类优化借贷的协议,或 RWA 产品15。
所以这篇文章的核心方法论是:不要孤立地看一个”年化 8%“就心动,先问”比 4.5% 的无风险利率高出来的部分,是凭什么风险换来的”。 高出来的每一个百分点,都对应着一种具体的、可能让你亏本金的风险。
方式一:交易所理财——最省心,适合新手
把钱放在币安、OKX 这类中心化交易所的理财/生息产品里,是门槛最低、最省心的稳定币收益方式。 适合”手里有闲置 U、不想折腾、随存随取”的人。
以币安 Simple Earn 为例,USDT 活期(灵活产品)的真实收益结构是2:
- 常规活期:约 2.5%-4.5%(APR 按分钟浮动,实时到账)。
- 活动期:最高 7% APR,但这是分层结构——通常只对 800 USDT 以内的部分给到 7%(4% 奖励分层 + 约 3% 实时),超过 800 USDT 的部分只有约 3%。活动有起止时间(如 2026-08-25 至 09-07、09-08 至 09-22),名额先到先得。
这里藏着一个新手最常忽略的点:“最高 7%“不等于”你全部本金都按 7% 算”。 存 5,000 USDT,可能只有前 800 U 拿到 7%,剩下 4,200 U 按 3% 算,综合下来年化不到 4%。
其他主流平台的可参考区间(2026 年):Coinbase USDC 收益约 3.5%-5%,Kraken 稳定币收益 4%-6%1。
优势: 操作零门槛、随存随取、有平台风控兜底、新手不会”点错按钮”丢钱。 代价: 收益通常较低、平台集中托管风险(交易所跑路/冻结)、收益率随时会调。
方式二:DeFi 借贷——去中心化,收益跟着市场走
把钱存进 Aave、Compound、Morpho 这类去中心化借贷协议,收益直接来自借款人付的利息,中间没有平台抽成。 这是 DeFi 里最主流、最”扎实”的稳定币收益来源。
- Aave V3:USDC/USDT 约 3%-6%;USDT 因为供给池更小、利用率更高,通常比 USDC 高 50-100 个基点。
- Compound V3:USDC 约 2%-5%。
- Morpho Blue(优化借贷):约 4%-10%,保守策略的 curator 一般落在 4%-5%,90 天中位数约 4.79%。
它比交易所理财高出来的部分,风险在哪? 三个具体风险:
- 智能合约漏洞:协议代码有 bug,存款可能被盗。
- 坏账与传染:真实案例——Kelp DAO 的跨链桥被攻击,导致 Aave 产生约 1.96 亿美元坏账,并引发约 66 亿美元的提款潮3。一家出事,会波及整个生态。
- 利率剧烈波动:收益率随借款需求随时重定价,牛市里可能一天飙到 20%+,48 小时内又跌回去。
适合谁: 已经会操作钱包、能接受智能合约风险的进阶用户,尤其适合用 USDC(合规透明、在 DeFi 生态最普及)。
方式三:稳定币做市 LP——赚手续费,怕脱锚
把你的稳定币放进 Curve 这类去中心化交易所的池子,别人换币付的手续费分给你。 稳定币对稳定币的池子(如 USDC/USDT/DAI)是 LP 里风险相对最低的一种。
真实收益区间(2026 年)6:稳定币对稳定币的 Curve 池约 3%-10%,但要注意拆分——纯手续费收益只有 0.5%-1%,剩下的大头来自 CRV/CVX 治理代币的补贴激励,这部分随时可能减少。
这里要纠正一个概念:稳定币 LP 的主要风险不是”无常损失”,而是”脱锚”。
- 稳定币对稳定币,币价都贴 1 美元,无常损失确实极小。
- 但一旦池子里某个稳定币脱锚(比如跌到 0.9),自动做市机制会让池子变成”满仓那个脱锚币”——你取回时拿到的几乎全是贬值的那一个,真实亏损就发生了。2023 年 3 月 USDC 因硅谷银行危机脱锚到 0.88,做市的人就被迫接了一堆打折的 USDC1。
适合谁: 想赚比借贷高一点的收益、且能接受”脱锚时被强制接盘”风险的用户;不适合把钱放进含历史脱锚记录或储备不透明币种的池子。
方式四:合成美元 / 基差交易——收益高,风险也高
像 Ethena 的 sUSDe 这类”合成美元”,一边持有现货/质押资产、一边做空等量永续合约,赚多空之间的资金费差,理论上做到”美元中性”。 它是 2024-2025 年最火的”高收益稳定币”叙事。
真实收益区间(2026 年)17:sUSDe 的 7 天年化约 3.6%-7%(2026 年 6 月约 7.1%),已经远低于周期高点的 20%+。
为什么收益塌下来了?因为它的收益来源”看天吃饭”,且已经悄悄转型:
- 收益主要来自永续合约的资金费——牛市里做多的人多、资金费为正,空头就收钱;一旦市场转熊、资金费转负,空头反而要付钱,收益可能转负。
- 更关键的是,2026 年 4 月 Ethena 做了重大调整:永续合约抵押占比降到仅 11%,把大部分底层资产转到了 CLO(贷款抵押证券)、投资级公司债基金和短期信贷上1。换句话说,它已经从一个”纯加密原生收益”产品,变成了一个”靠 RWA 撑起来的混合产品”——这恰恰说明纯加密原生收益熬不过完整周期。
四个具体风险:资金费反转(收益转负)、中心化交易所对手方风险(约一半的做空头寸在币安等 CEX 上)、合成美元脱锚、以及智能合约风险。
适合谁: 能理解”基差交易”逻辑、愿意承担收益转负风险的老手;新手不建议碰——它本质是一个结构化金融头寸,不是”放进去吃利息”那么简单。
方式五:RWA 收益——真实世界的利率
把稳定币换成代币化的真实世界资产(美国国债、货币基金、公司债、私人信贷),利息来自真实世界的利率。 这是 2026 年增长最快、也最”实”的一种稳定币收益来源——它不依赖币圈的借款需求或交易热度,而是吃传统金融的利息。
真实收益区间(2026 年)3:
- 货币基金(如 Fidelity 的 USD MMF vault):约 4%,USDC 计价。
- 美债类(BlackRock BUIDL):约 3.4% 的 7 天 APY(2026 年 6 月)。
- 公司债:约 6%。
- 私人信贷:约 9%,但通常有锁定期、且承担借款人违约风险。
它的风险是”另一种类型”: 不再是智能合约漏洞,而是底层资产的违约/信用风险 + 发行人的运营风险;部分产品有锁定期,不能随取。
适合谁: 想赚得比美债高一点、又不想承担 DeFi 合约风险或基差反转风险的稳健用户。关键动作是看清楚产品的底层资产和发行人——“RWA”三个字只是壳,真正决定安全的是里面包的是美债还是私人信贷。
算给你看:10,000 USDT 放一年,各方式能赚多少
用 10,000 USDT 做基数,按 2026 年的中位收益算一遍,让你对”收益到底差多少”有体感:
| 方式 | 年化(中位/区间) | 一年大概赚 | 主要风险 |
|---|---|---|---|
| 美债(基准) | ~4.5% | ~450 USDT | 几乎无风险 |
| 交易所活期 | 2.5%-4.5% | 250-450 USDT | 平台托管风险 |
| 交易所活动(分层) | 最高 7%(限 800 U) | 综合 <400 USDT | 平台托管 + 利率回调 |
| Aave/Compound 借贷 | 3%-6% | 300-600 USDT | 合约漏洞 + 坏账 |
| Morpho 优化借贷 | 4%-8% | 400-800 USDT | 同上 + 策略风险 |
| 稳定币 LP(Curve) | 3%-10% | 300-1000 USDT | 脱锚被接盘 |
| RWA(货币基金) | ~4% | ~400 USDT | 底层资产 + 发行人 |
| RWA(私人信贷) | ~9% | ~900 USDT | 借款人违约 + 锁定期 |
| 合成美元 sUSDe | 3%-7% | 300-700 USDT | 资金费反转 + 对手方 |
读这张表的三点结论:
- 收益差距没有你想象的那么大。 从最省心的交易所活期到最进阶的 DeFi 借贷,中位收益也就差 1-3 个百分点,折成 1 万 U 是一年差一两百美元。为了这点差距去冒”合约漏洞 + 坏账”的风险,对新手不划算。
- 真正的收益跃升需要承担”质变”的风险。 想稳定拿到 8%-9%,只有私人信贷(要承担借款人违约和锁定期)这类 RWA 产品;想拿到 10%+,基本要碰”收益可能转负”的合成美元。
- “高年化”很多时候是”分层 + 限时”的营销数字。 币安活动 7%、Morpho 的 10%,都不是”你全部本金稳定拿这个数”的意思。算账时先看”有效年化”,再看区间下沿。
风险从低到高排个序:你的钱到底在赚什么溢价
把五种方式按”本金风险”从低到高排一遍,你就知道高出来的收益是凭什么换来的:
- 美债 / 货币基金 RWA:风险最低,收益约 4%。承担的是发行人和底层资产风险。
- 交易所理财(头部平台):收益 2.5%-4.5%,承担平台集中托管风险。平台越大、越合规,风险越低,但永远不是零。
- DeFi 借贷(Aave/Compound):收益 3%-6%,承担智能合约 + 坏账风险,是”去中心化”和”安全”的平衡点。
- 稳定币 LP / 优化借贷(Morpho):收益 3%-10%,在借贷风险之上叠加”脱锚接盘”或”策略执行”风险。
- 私人信贷 RWA / 合成美元:收益 6%-10%+,承担借款人违约、锁定期,或资金费反转、对手方等”方向性”风险。
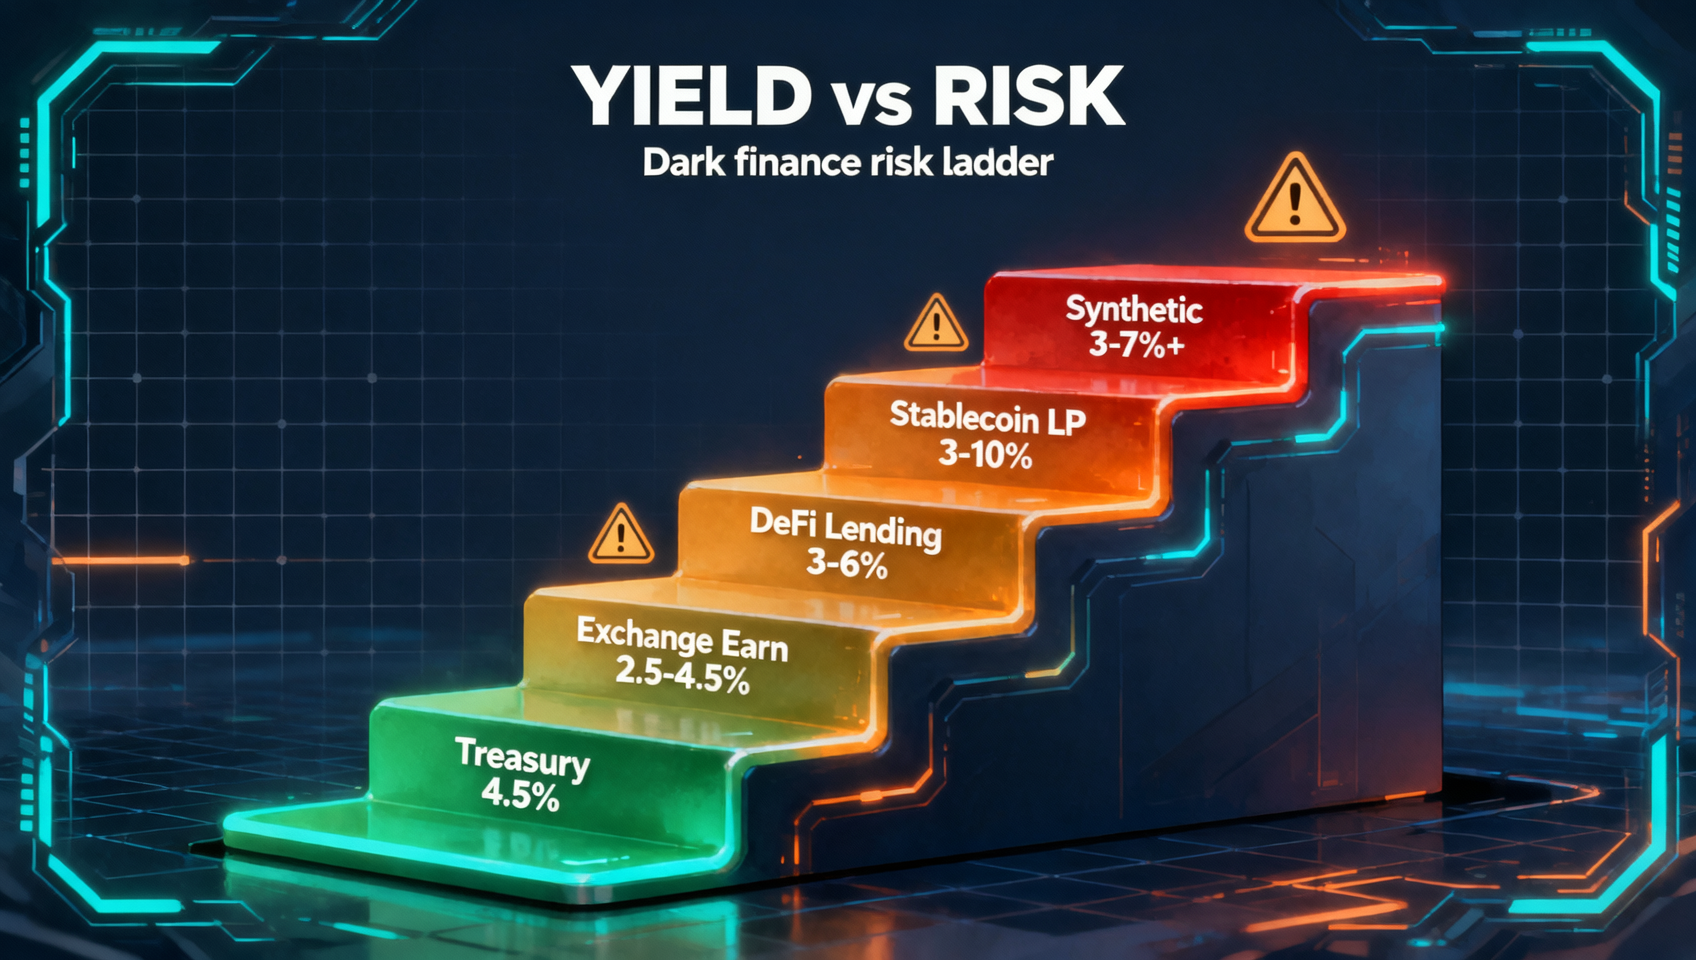
一个可复用的判断标准:收益率每往上跳一档,先问”这一档是凭什么风险换来的”。 如果答不上来,或者对方只跟你说收益、不说”收益从哪来、谁在补贴、最坏亏多少”,那就默认这一档不是给你的。
决策表:按你的资金量、期限、风险偏好选
没有”最好”的渠道,只有”最适合你当前情况”的渠道。 用三个变量对号入座:
| 你的情况 | 推荐做法 | 为什么 |
|---|---|---|
| 新手 / 金额小 / 想省心 | 交易所活期(USDT) | 零门槛、随存随取,先跑通”存-收-取”闭环 |
| 有闲置资金 / 能锁 1-3 个月 | 交易所定期或 RWA 货币基金 | 用锁定期换更高、更稳的收益 |
| 已会操作钱包 / 想收益稳一点 | Aave/Compound 存 USDC | 去中心化、收益随市场但相对”实” |
| 追求更高收益 / 能接受脱锚 | Curve 稳定币池 / Morpho | 多赚 1-3 个点,但要懂脱锚和策略风险 |
| 老手 / 懂基差交易 / 能扛转负 | sUSDe 等合成美元 | 收益天花板高,但可能转负 |
| 无论如何都想超 10% | 先停下,重新审视风险 | 稳定币不该给出这个收益,大概率有坑 |
三条”停止条件”,命中任何一条就先别动:
- 你只能看懂”年化 X%“,看不懂”收益从哪来” → 停止,先弄懂来源再投。
- 对方承诺”保本保息""稳赚不赔""无风险” → 直接判定为骗局或至少是不实宣传,离开。
- 收益明显高于同期美债 2 倍以上(约 9%-10%),却说不清谁在补贴 → 停止,这是 2022 年 UST 崩盘前的同款信号。
新手最容易踩的 5 个坑
- 把”最高年化”当成”实际年化”。 币安活动 7% 只对 800 USDT 内分层有效,Morpho 的 10% 是历史峰值,都不是你全部本金的稳定收益。先算”有效年化”,再看区间下沿。
- 默认”币圈收益一定比银行高”。 2026 年 DeFi 借贷收益经常跑输 1 年期美债(约 4.5%),交易所活期也未必跑赢。别再凭”直觉”觉得币圈躺赚。
- 为了 0.5% 的利差换币。 看到 USDT 收益比 USDC 高一点点,就把 USDC 全换成 USDT——结果 USDT 的储备透明度和合规性都更弱,为了几美元的利差牺牲了安全,不划算。
- 做 LP 只看 APY 不看池子里有什么。 稳定币池脱锚时会变成”满仓脱锚币”,你取回时拿到一堆贬值的币。做之前先看池子里有没有历史上脱锚过、或储备不透明的币种。
- 把合成美元当”高息存款”。 sUSDe 这类产品收益可能转负、还有对手方风险,它是个结构化金融头寸,不是”放进去吃利息”。看不懂它的基差逻辑就别碰。
FAQ 常见问题
Q1:稳定币收益安全吗?会不会本金亏损? 可能亏本金。稳定币有脱锚风险,收益渠道各有风险(交易所托管、合约漏洞、做市脱锚、资金费反转)。任何收益渠道都不保本,先看”收益从哪来”。
Q2:为什么 DeFi 收益通常比交易所理财高? 高出的部分是”你替平台承担了更多风险”的补偿——没有平台抽成、收益上限更高,但你得自己扛智能合约漏洞和坏账。
Q3:稳定币收益比银行/美债高吗? 不一定。1 年期美债约 4.5%,2026 年 Aave 上 USDC 收益有约 78% 的时间跑输它。别再默认币圈收益一定更高。
Q4:年化超过 10% 的产品能碰吗? 默认当成高风险信号。稳定币给出稳定 10%+ 年化,要么收益不可持续,要么它不是真稳定币。UST 当年给 20% 最后归零。
Q5:新手最省心放哪? 交易所活期理财(币安 Simple Earn USDT 活期 2.5%-4.5%、活动期最高 7%),随存随取、门槛最低。熟悉链上后再考虑 Aave/Compound。
Q6:稳定币做市会亏吗? 会,主要亏在脱锚——池子里某币脱锚时,你会被动持有大量贬值币。稳定币对稳定币的池子无常损失很小,真正的风险是脱锚。
Q7:USDT 和 USDC 哪个收益更高? 通常 USDT 略高(Aave 上高 0.5%-1%),但差距不大。先选你更放心的币,再在同币种里比收益,别为了小利差换币。
Q8:收益要交税吗? 要留意,视所在地区而定。多数法域把稳定币的利息/理财收益视为应税收入。本文不构成税务建议,具体报税请咨询当地专业人士。
总结:记住这一句话
稳定币收益来自四种不同的钱(借款利息、真实资产利息、交易手续费、基差钱),风险一个比一个高;先用 1 年期美债约 4.5% 当尺子,再判断每一个”高年化”是凭什么风险换来的——新手从交易所活期开始、进阶走 Aave/Compound、想更稳配点 RWA,年化超过 10% 一律当成高风险资产而非”稳赚利息”。
按顺序补齐前置知识:先看稳定币完全指南搞懂 USDT/USDC/DAI 的运作机制,再看USDT vs USDC 深度对比想清楚用哪个币,稳定币监管新格局帮你理解 2026 年的合规变化,最后用这篇把”钱放哪生息”这个决策想清楚。
还没有币安账户? 注册币安(邀请码:BINANBT),注册、KYC 和首笔充值流程见币安注册与充值教程。也可以用 欧意 OKX(邀请码:60895497),两家都有 USDT/USDC 的活期与定期理财产品,可以把闲置稳定币先放进去吃一点收益。
📚 延伸阅读: 链上指南 —— 从零开始学区块链与链上数据的免费教程站。
免责声明:本文内容仅供学习参考,不构成投资、理财或税务建议。稳定币及其收益产品存在脱锚、平台、合约等多种风险,可能造成本金损失。请根据自身情况谨慎决策,必要时咨询专业人士。
Footnotes
-
CleanSky《Best stablecoin yields (2026) — where to earn on USDC, USDT, and DAI》(https://cleansky.io/learn/best-stablecoin-yields/):Aave V3 USDC/USDT 约 3%-6%、USDT 通常比 USDC 高 50-100 基点;Compound V3 USDC 2%-5%;Morpho Blue 4%-10%、保守 curator 4%-5%;Coinbase USDC 收益 3.5%-5%、Kraken 4%-6%;Ethena sUSDe 历史区间及 2026 年回落;稳定币脱锚与 LP 风险。2026-09-09 核查。 ↩ ↩2 ↩3 ↩4 ↩5 ↩6 ↩7
-
Binance 官方公告《Binance Will Renew USDT Simple Earn Flexible Products Campaign With Up to 7% APR》(https://www.binance.com/support/announcement):USDT 灵活产品活动最高 7% APR,分层结构为 4% 奖励分层 APR + 约 3% 实时 APR,通常仅对订阅金额 ≤800 USDT 部分有效,超过部分按实时 APR;活动期为 2026-08-25 至 09-07 及 09-08 至 09-22;USDT 活期常规实时 APR 约 2.5%-4.5%。2026-09-09 核查。 ↩ ↩2
-
IXS Finance《Stablecoin Yield in 2026: The Four Models and Where Each One Breaks》(https://www.ixs.finance/news/stablecoin-yield-in-2026-the-four-models-and-where-each-one-breaks/):四种稳定币收益模型(DeFi 借贷/RWA/基差交易/原生稳定币收益)及各自失效方式;Aave USDC 2026 年 4 月一度低至 2.61%;Kelp DAO 跨链桥被攻击导致 Aave 约 1.96 亿美元坏账并引发约 66 亿美元提款;Sky sUSDS 从 2024 峰值 12.5% 降至 1.6%-4.5%;BlackRock BUIDL 约 3.40% 7 天 APY、私人信贷 vault 约 9%。2026-09-09 核查。 ↩ ↩2 ↩3 ↩4 ↩5
-
BingX 快讯《Onchain stablecoins top $290B, yet DeFi lending yields often lag 1-year U.S. Treasuries》(https://bingx.com/en/flash-news/):2026 年 Aave 上 USDC 年化收益约 78% 时间低于 1 年期美债,平均低约 31 基点;1 年期美债收益率约 4.5%。2026-09-09 核查。 ↩
-
DeFi Risk Monitor《DeFi Yield Strategies Q2 2026: Stablecoin Yields, LST Loops, and Risk Tiers》(https://defi-monitor.com/blog/defi-yield-strategies-q2-2026-stablecoin-yields-lst-loops-and-risk-tiers-explained/):Morpho 优化借贷收益分层、sUSDe 收益压缩至约 3.72% 等 2026 年二季度稳定币收益风险分层数据。2026-09-09 核查。 ↩
-
公开资料汇总(Curve/Convex 稳定币池收益结构):稳定币对稳定币 Curve 池约 3%-10%,其中纯手续费收益 0.5%-1%、其余来自 CRV/CVX 治理代币激励。2026-09-09 核查。 ↩
-
eco.com《sUSDe Explained: Ethena’s Yield-Bearing Stablecoin》及公开资料:sUSDe 7 天年化 2026 年 6 月约 7.1%(4 月约 9.4%),历史高点 35.2%、低点 4.1%;Ethena 2026 年 4 月重组后永续合约抵押占比降至 11%、底层转向 CLO 与公司债/短期信贷。2026-09-09 核查。 ↩