目录
- TL;DR:结论先说
- 决策表:30秒对号入座
- 先看2026年数据:两家并列对比
- 多数对比文漏掉的关键:它们已经分化成两种物种
- 存款利率实算:1000美元和1万美元各赚多少
- 设计差异:聚合池 vs 单资产隔离市场
- 安全性:2026年Kelp事件是一场真实压力测试
- 产品路线:Aave V4跨链 vs Compound机构化转型
- 实操:三条路径
- 常见问题 FAQ
- 延伸阅读
TL;DR:结论先说
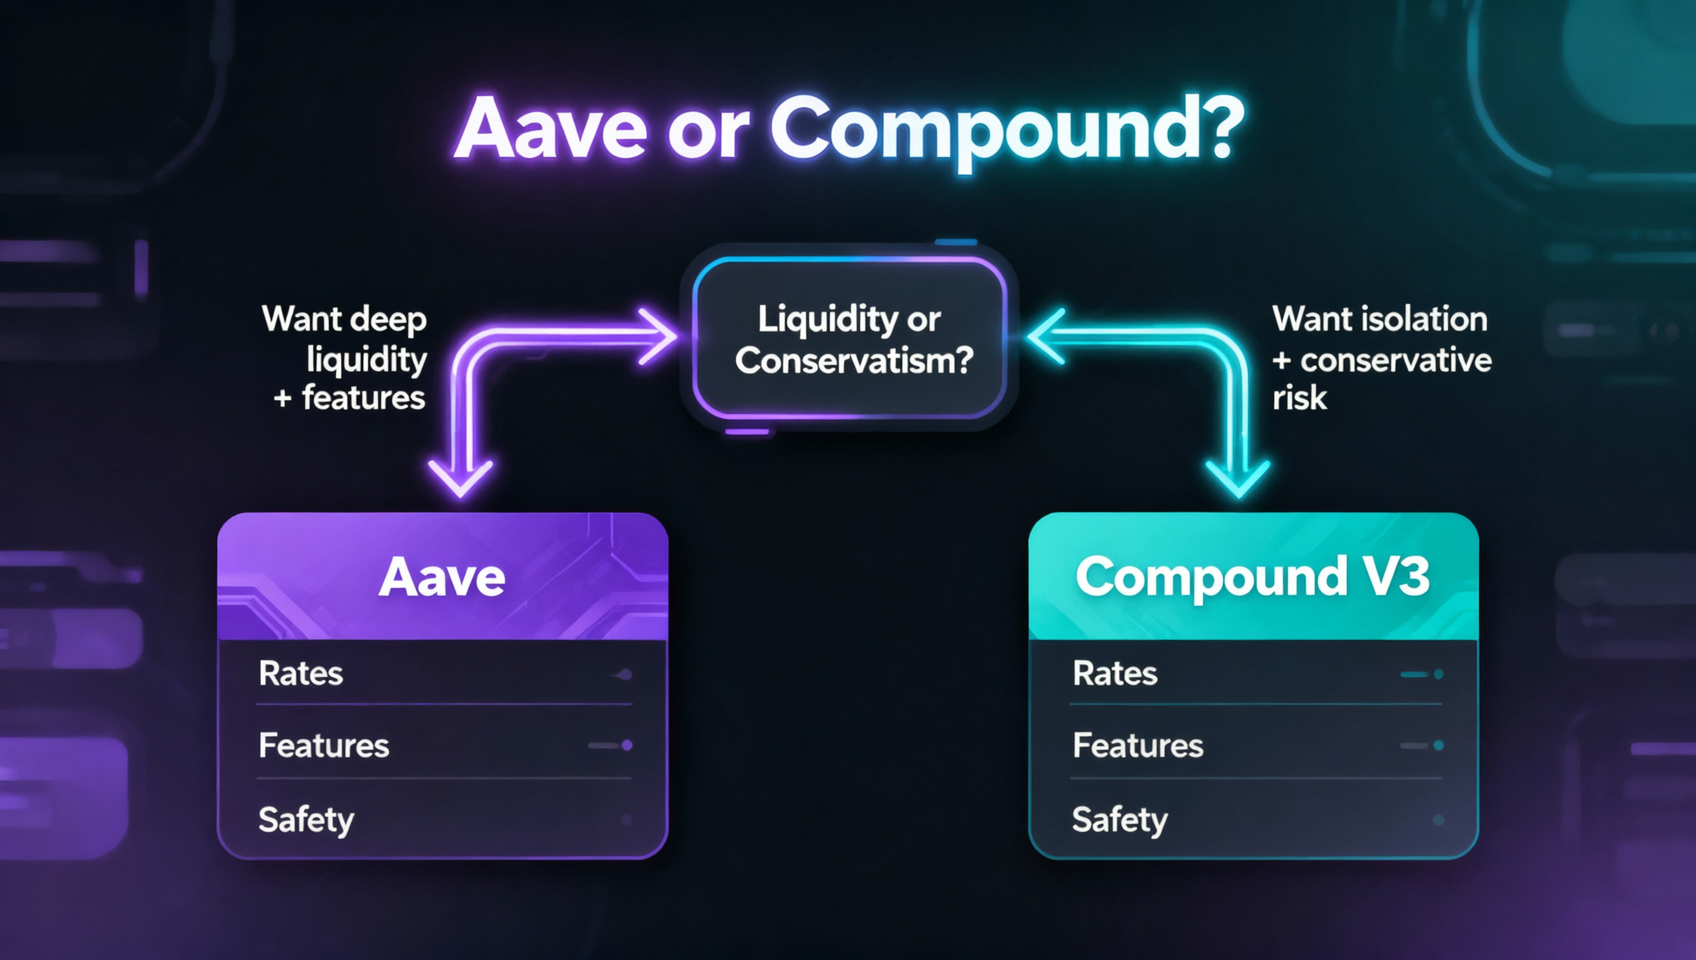
想赚利息、要深度流动性和最全功能的散户 → 选 Aave;想要单资产隔离、更保守风控的人或机构资金 → 选 Compound。 但这句话漏掉了最重要的一点:2026 年的「Aave vs Compound」已经不是一场势均力敌的对比——Aave 的 TVL 约 177 亿美元,Compound 约 15 亿美元,差了约 12 倍。它们已经分化成两种不同形态的产品,多数对比文还在用 2021 年的数据把两者当「同类互换品」。
三个支撑判断:
- 体量差距是数量级的。 截至 2026 年中,Aave 锁仓约 177 亿美元(总存款约 300 亿),Compound 约 15 亿美元1。Aave 占据了 DeFi 借贷市场 60% 以上的份额,2026 年一季度累计借贷额突破 1 万亿美元2。
- 设计已经分道扬镳。 Aave 是「聚合流动性池 + 跨链 V4」,功能拉满(闪电贷、eMode、利率切换);Compound V3 是「单资产隔离市场」,用「功能少」换「更保守的风控」3。
- 安全不是谁强谁弱,而是暴露面大小。 2026 年 4 月 Kelp DAO 跨链桥被盗,Aave 吞下约 1.9 亿美元坏账(Umbrella 兜底,储户没损失),Compound 冻结市场、零坏账4。这个真实压力测试说明:Aave 强但暴露面大,Compound 稳但功能少。
⚠️ 本文讲的是「怎么选工具」,不构成投资建议。DeFi 借贷没有银行那种存款保险,你的钱由智能合约保障,风险需要自己管理。任何时候都别把超过你能承受亏损的钱放进 DeFi。
不适合直接读这篇文章的人:从没用过链上钱包的纯新手,建议先看《什么是 DeFi?去中心化金融入门指南》,再回来看对比。
决策表:30秒对号入座
| 你的情况 | 推荐 | 为什么 |
|---|---|---|
| 只想存 USDC 赚利息的散户 | Aave | 利率略高、流动性最深、支持链最多、有稳定利率选项 |
| 想要极简、参数保守的池子 | Compound V3 | 单资产隔离市场,清算缓冲更宽,风控更保守 |
| 机构 / 合规优先、RWA 资产 | Compound | 2026 年砸 5200 万美元转机构化,开 USDC 机构市场 |
| 玩套利、清算、闪电贷的高级用户 | Aave | 闪电贷 + eMode + 多资产池,工具链最全 |
| 抵押 ETH 借稳定币做杠杆 | 看 LTV | Aave eMode 相关资产 LTV 最高 97%,Compound 缓冲更宽 |
| 多链玩家(Arbitrum/Base/Avalanche…) | Aave | 覆盖 21 条链,V4 跨链流动性 |
| 中文用户需要法币入金买 USDC/ETH | 先走 CEX | 用币安/OKX 买好再提币到钱包,见下方实操 |
💡 表里反复出现的逻辑只有一条:先问「我图高流动性还是图保守」,再在功能与安全里取舍。 下面所有数据都在支撑这句话。
先看2026年数据:两家并列对比
网上大量「Aave vs Compound」还在引用 2021-2022 年的数字。下面是 2026 年数据,2026-09-22 核查5123:
| 指标 | Aave | Compound |
|---|---|---|
| 锁仓量 TVL | ~177 亿美元(总存款 ~300 亿) | ~15 亿美元 |
| 活跃借款 | ~111 亿美元 | ~6.4 亿美元 |
| 市场定位 | 聚合流动性池(V3 + V4) | 单资产隔离市场(V3 Comet) |
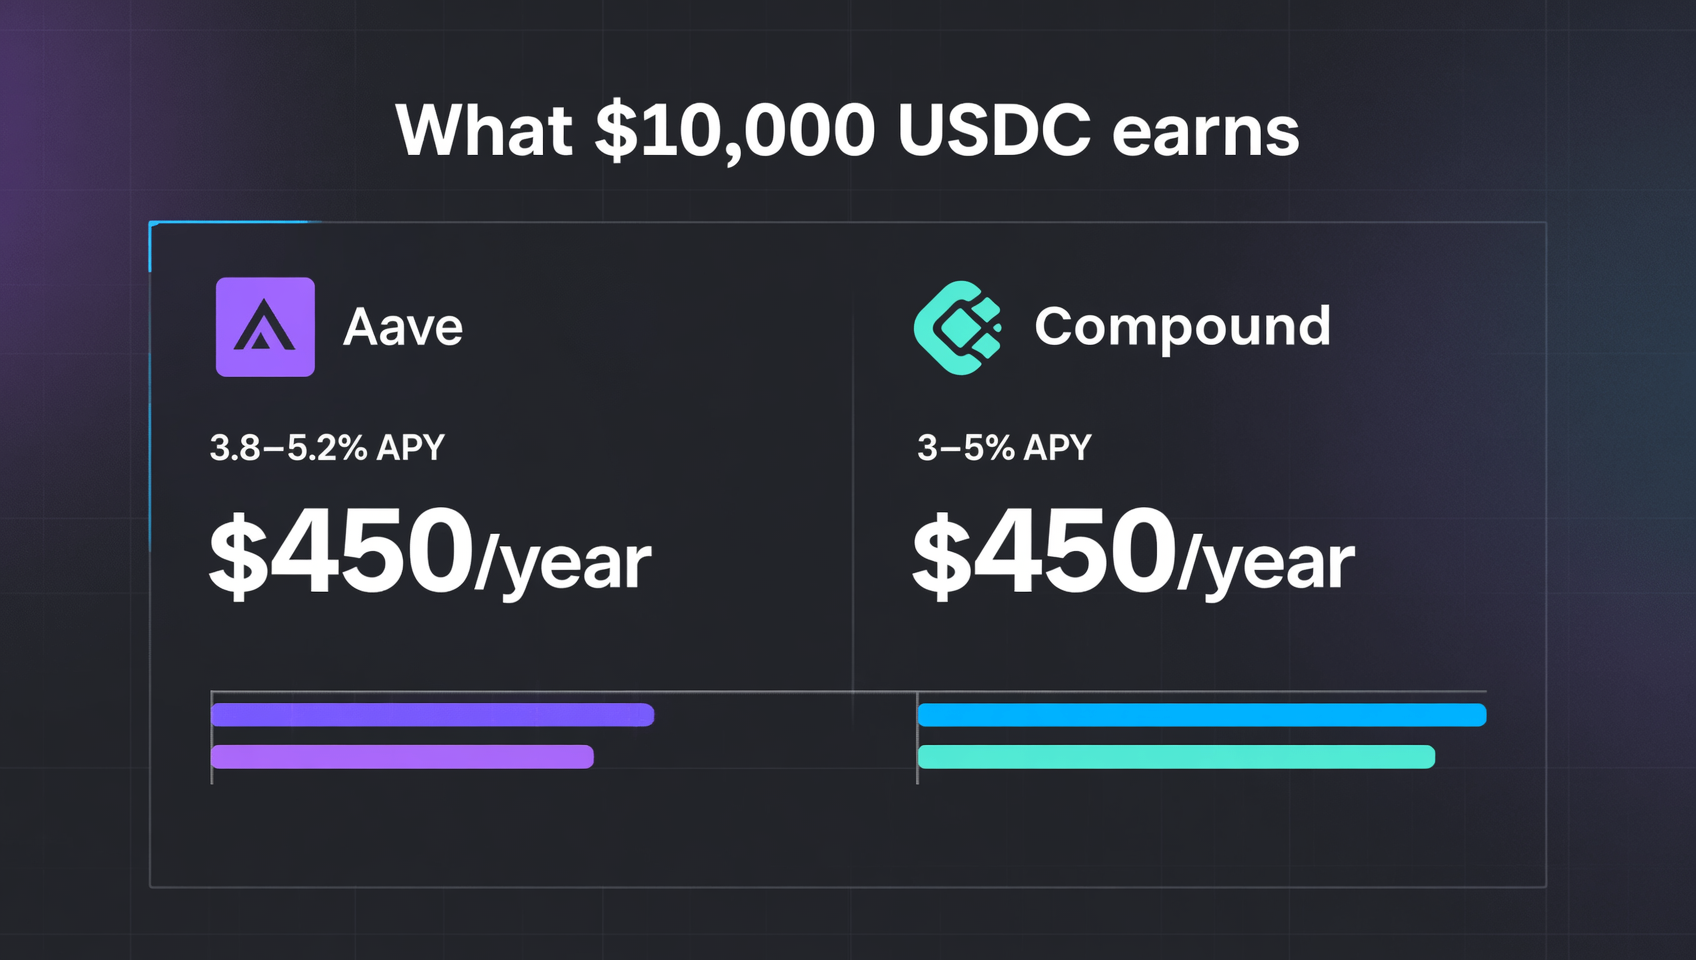
| USDC 存款 APY | ~3.8%~5.2%(可变,另有稳定利率) | ~3%~5%(仅可变) |
| 利率选项 | 稳定利率 + 可变利率,可切换 | 仅可变利率 |
| 闪电贷 | ✅ 有(首创) | ❌ 无 |
| 高 LTV 模式 | eMode,相关资产最高 97% | 无 eMode,缓冲约 10 个百分点 |
| 覆盖链 | 21 条链 | 少数几条(以太坊为主) |
| 安全模块 | Umbrella(质押 AAVE 兜底坏账) | 无(靠隔离市场 + 冻结机制) |
| 2026 重大事件 | Kelp 事件吸收 ~1.9 亿坏账 | Kelp 事件冻结市场、零坏账 |
三个值得记住的读数:
- Aave 的领先是碾压级的。 约 177 亿美元 TVL 对 15 亿美元,不是「略胜」,是数量级的差距。Compound 的 TVL 距离它 2021 年约 120 亿美元的峰值已经跌去了约九成2。
- 两家都还有「存款 vs 借款」的利差可吃,但利率本身差距不大。 真正拉开差距的不是 APY 那零点几个点,而是流动性深度、功能与安全模型。
- 2026 年 4 月的 Kelp 事件让两者「安全哲学」第一次分出高下。 Aave 的开放(收进 LRT 等高风险资产)换来增长,也换来一次真实坏账;Compound 的保守换来了「零坏账」的记录。
多数对比文漏掉的关键:它们已经分化成两种物种
问「Aave 还是 Compound」,多数文章摆张参数表让你「二选一」。但 2026 年的现实是:这两家几乎不再抢同一个用户。 Aave 在做「去中心化银行的全部业务」——跨链、闪电贷、高 LTV、各种资产;Compound 在走「机构化 + RWA」的路——2026 年批准了 5200 万美元预算、换了管理层,重心从散户转向机构客户,9 月还开了一个 87% LTV 的 USDC 机构市场2。
所以框架比参数重要:
- 你是想赚利息的散户,Aave 基本是默认答案——流动性最深、支持链最多、利率选项更灵活。你真正该比较的其实不是 Compound,而是 Aave 和其他「聚合池」类协议(如 Morpho、Spark)。
- 你是机构或极度保守的玩家,Compound V3 的单资产隔离模型才有意义——每个市场只围绕一个基础资产(如 USDC),坏账被隔离在单个市场里,清算缓冲也更宽3。
反常识的结论:「Aave vs Compound」对多数散户是个已经被体量回答过的问题。 Compound 是 DeFi 借贷的「祖师爷」,但它 2021 年的 COMP 分发 bug 和后续的机构化转型,让它和 Aave 走向了两个方向。真正需要在这两者间纠结的人很少:要么是特别看重「隔离 + 保守」的稳健型用户,要么是跟着机构叙事押 RWA 的资金。
存款利率实算:1000美元和1万美元各赚多少
先把话说明:两家都是「随市场供需浮动的可变利率」,APY 天天变,下面数字是 2026 年中的区间,操作前以 app 实时显示为准5。
| 存款金额 | 年化(按 4.5% 估算) | 日收益 | 月收益 | 年收益 |
|---|---|---|---|---|
| $1,000 | 4.5% | ~$0.12 | ~$3.75 | $45 |
| $10,000 | 4.5% | ~$1.23 | ~$37.50 | $450 |
| $50,000 | 4.5% | ~$6.16 | ~$187.50 | $2,250 |
三个实算结论:
- 存 USDC 这件事,Aave 和 Compound 的到手利息几乎一样。 差距在 1 个百分点以内,一年 1 万美元差不了几十美元。别为了「哪个利率高 0.5%」纠结,那个差距随时会被市场波动抹平。
- 真正的区别是 Aave 有稳定利率选项。 如果你厌恶利率波动,可以在 Aave 上把 USDC 存款切成「稳定利率」,锁住一个确定的年化;Compound 只能跟着可变利率走5。
- 别只看利率,先看你要不要借。 如果你抵押 ETH 借稳定币,Aave 的 eMode 能让相关资产(如 wstETH 借 ETH)LTV 最高到 97%,资金效率远高于 Compound;但 Compound 更宽的清算缓冲意味着你更不容易被突然清算——这是「效率」和「安全」的取舍。
💡 币安和 OKX 上都能直接买 USDC 和 ETH,再提币到 Arbitrum/Base 链的自己的钱包,手续费低、Gas 便宜。存进 Aave 或 Compound 的入口都是一样的:连接自托管钱包。
设计差异:聚合池 vs 单资产隔离市场
这是两者最本质的分歧,比任何参数都重要:
Aave 是「聚合流动性池」。 一个市场里混着几十种资产,存款人把资产放进共享池,借款人从池里借,利率由整个池的资金利用率决定3。好处是流动性和资本效率极高,还能叠加闪电贷、eMode 这些玩法;代价是「风险传染」——池里只要有一种抵押品出问题,整个市场都可能受牵连(2026 年 Kelp 事件就是 rsETH 这一种抵押品拖累全池)。
Compound V3 是「单资产隔离市场」。 每个市场只围绕一个基础资产(比如 USDC),你只能抵押多种资产去借那一种基础资产,坏账被隔离在单个市场里,不会传染3。好处是风控清晰、清算缓冲宽;代价是资本效率低、功能少——而且你抵押的资产本身不产生利息(Compound V3 里只有基础资产和借款才有利率)。
一句话记住:Aave 用「复杂」换「效率」,Compound 用「简单」换「隔离」。 你的风险偏好决定了你更认哪一种哲学。
安全性:2026年Kelp事件是一场真实压力测试
人人都问「谁更安全」,但多数文章只会复读「都经过审计」。2026 年 4 月的一次真实攻击,比任何审计报告都有说服力:
发生了什么: 4 月 18-19 日,Kelp DAO 的 rsETH 跨链桥(基于 LayerZero)被攻击,约 2.92 亿美元的 rsETH 被盗4。攻击者把偷来的 rsETH 当作抵押品,在多家借贷协议上借出流动性更好的 WETH,其中 Aave 承担了约 1.96 亿美元、Compound 约 3940 万美元、Euler 约 84 万美元4。
两家的反应完全不同:
- Aave 冻结了 rsETH 市场、把 LTV 归零,但已经借出去的钱形成了坏账。最终由 Umbrella 安全模块(质押 AAVE 的资金池)兜底,吸收了约 1.9 亿美元坏账——储户没有损失,但 Aave 的 TVL 掉了约 66 亿美元,AAVE 代币几小时内跌了十几个点4。Aave 自己的合约没有被攻破,出问题的是它收进来的「rsETH」这个抵押品本身。
- Compound 通过守护者多签直接冻结了 rsETH 相关市场,零坏账。它的单资产隔离 + 更保守的抵押品白名单,让它在同一个事件里毫发无伤4。
不舒服的真相:DeFi 借贷最大的风险不是协议代码被黑,而是「你收进来的抵押品」本身出事。 Aave 为了增长和资本效率,愿意上架 LRT(流动性再质押代币)这类高风险抵押品,换来的是更大的暴露面;Compound 的保守白名单让它躲过一劫,也让它 TVL 停在低位。这两者是同一枚硬币的两面。
产品路线:Aave V4跨链 vs Compound机构化转型
两家在 2026 年押注了完全不同的未来:
Aave 押「跨链 + 银行化」。 2026 年 3 月 30 日 Aave V4 上线主网,采用 Hub-and-Spoke 架构——把此前分散在各链的流动性整合成统一池,实现跨链流动性;新的利率模型让「风险越高的抵押品利息越高」;7 月 15 日 V4 部署到 Avalanche6。创始人 Stani Kulechov 的 2026 路线图就是 V4 + Horizon(RWA 平台)+ App,目标是把 Aave 从「产品」做成「银行级基础设施」。
Compound 押「机构 + RWA」。 Compound 批准了创纪录的 5200 万美元预算并更换管理层,重心转向机构客户和真实世界资产(RWA),2026 年 9 月开了 87% LTV 的 USDC 机构市场2。对散户,这意味着 Compound 的产品迭代会继续偏慢、偏保守。
对多数散户,Aave 的路线更直接有用;对机构和 RWA 叙事感兴趣的资金,Compound 的转型值得关注。
实操:三条路径
💡 下面所有操作的前提是:先在中心化交易所买好 USDC 和少量 ETH,提币到你的自托管钱包(Arbitrum 或 Base 网络),再用钱包连接协议。注册币安可用邀请码 BINANBT,或欧易 OKX(邀请码 60895497),注册享 20% 手续费返佣。
路径 A:你只想存 USDC 赚利息
- 在币安或欧易 OKX买 USDC + 少量 ETH。
- 提币到 Arbitrum 或 Base(别提到以太坊主网,Gas 贵)。
- 连接 app.aave.com,选择 USDC,点 Supply 存入。完整步骤见《Aave 借贷指南》。
路径 B:你想抵押 ETH 借稳定币做杠杆
- 按路径 A 存好 ETH 作为抵押品。
- 用 Aave 的 eMode 提资金效率(相关资产 LTV 最高 97%),或选 Compound 的宽缓冲(更不容易被清算)。
- 盯紧健康因子,保持 1.5 以上,理解清算机制见《DeFi 清算机制指南》。
路径 C:你追求极致保守或机构用途
- 用 Compound V3 的 USDC 市场——单资产隔离,坏账不传染。
- 接受「抵押资产不生息、利率略低」的代价,换来更宽的安全边际。
停止条件——出现以下任何一条,先停下来:
- 有人在私信里要你的助记词或私钥 → 100% 骗局,停。
- 你要把超过几个月积蓄的钱放进 DeFi → 先减到「亏了也不影响生活」的量。
- 你为了 0.5% 的利率差,去上架了看不懂的风险资产 → 不值得,别碰。
- 你抵押了高波动资产又借满了额度 → 先把健康因子拉回 1.5 以上再说。
常见问题 FAQ
Aave 和 Compound 到底哪个好?
对多数想赚利息的散户,Aave 是更直接的选择——TVL 约 177 亿美元(Compound 约 15 亿),USDC 利率略高还带稳定利率选项,功能更全。Compound 适合想要单资产隔离、更保守风控的人,以及跟着它机构化转型走的资金。先问「我图流动性还是图保守」再选。
Aave 比 Compound 更安全吗?
协议层两家核心合约都从未被直接攻破盗走用户资金,Aave 审计次数更多。抵押品层是 2026 年 4 月 Kelp 事件的分野:Aave 吞下约 1.9 亿坏账(Umbrella 兜底、储户没损失),Compound 冻结市场、零坏账。Aave 强但暴露面大,Compound 用「功能少」换「更稳」。
Aave 和 Compound 的存款利率差多少?
不大。2026 年中 Aave 的 USDC 存款 APY 约 3.8%~5.2%,Compound 约 3%~5%。关键区别是 Aave 有「稳定利率 + 可变利率」且可切换,Compound 只有可变利率。真正的差距在流动性与功能,不在 APY。
Aave 的闪电贷是什么?Compound 有吗?
闪电贷是 Aave 首创的「同区块内免抵押借还」,借、用、还必须在一个以太坊区块内完成,否则整笔回滚,主要给套利者和清算机器人用。Compound 没有闪电贷。
Compound 的 TVL 为什么比 Aave 差这么多?
三个原因:①2021 年 COMP 分发合约 bug 超发约 9000 万美元,动摇信心;②Aave 抢先多链扩张和激进上架吸走流动性;③Compound 主动转向机构与 RWA,散户产品迭代慢。TVL 从 2021 年约 120 亿跌到 2026 年约 15 亿。
新手存 USDC 应该用 Aave 还是 Compound?
从中心化交易所买 USDC 提币到 Arbitrum/Base,再连钱包存。就「存 USDC 赚利息」这一个动作,Aave 更顺手(利率略高、信息更全、链更多);想要极简保守就用 Compound V3 的 USDC 市场。完整操作见 Aave 实操教程。
延伸阅读
- Aave 借贷指南:存款赚息与抵押借款 — 手把手实操教程
- DeFi 清算机制完全指南 — 健康因子与清算全解析
- 什么是 DeFi?去中心化金融入门指南 — DeFi 基础概念
- 稳定币收益策略深度指南 — 稳定币放哪生息最划算
- DeFi 授权安全:如何撤销不再使用的合约授权 — 用后必做的授权清理
- 链上指南 — 更多区块链科普与链上操作教程
数据核查说明:TVL、利率、借款量与安全事件于 2026-09-22 核查,来源见下方脚注512346。DeFi 利率与锁仓量实时波动,操作前请以 DefiLlama 和各协议 app 实时显示为准。
本文不构成投资建议,DeFi 操作存在智能合约风险、清算风险和市场风险,请根据自身情况谨慎决策,并遵守所在地法律法规。
Footnotes
-
TVL:Aave 约 177 亿美元(总存款约 300 亿,DefiLlama 2026-08 口径)、Compound 约 15 亿美元(2026-09)。来源:DefiLlama、KuCoin/CoinMarketCap 报道。 ↩ ↩2 ↩3
-
Aave 占 DeFi 借贷市场 60% 以上份额、2026 年 Q1 累计借贷额突破 1 万亿美元;Compound 2021 年峰值约 120 亿美元、2026 年批准 5200 万美元预算转机构化并开 87% LTV 的 USDC 机构市场。来源:Gate Learn、The Defiant《What Happened to Compound’s Crypto Lending Empire?》、KuCoin。 ↩ ↩2 ↩3 ↩4 ↩5 ↩6
-
设计差异:Aave V3 聚合池(闪电贷、eMode、利率切换);Compound V3「Comet」单资产隔离市场(抵押资产不生息、清算缓冲约 10 个百分点)。来源:Aave 文档与 Compound 文档。 ↩ ↩2 ↩3 ↩4 ↩5 ↩6
-
Kelp DAO rsETH 跨链桥 2026-04-18/19 被盗约 2.92 亿美元,Aave 承担约 1.96 亿坏账(Umbrella 兜底约 1.9 亿、TVL 掉约 66 亿)、Compound 约 3940 万暴露但冻结市场零坏账、Euler 约 84 万。来源:CoinDesk、The Defiant、KuCoin。 ↩ ↩2 ↩3 ↩4 ↩5 ↩6
-
存款利率区间:Aave USDC ~3.8%~5.2%(可变,另有稳定利率)、Compound USDC ~3%~5%(仅可变)。来源:DefiLlama 协议页面与各协议 app 实时利率(2026-09 查询),见 Aave 与 Compound V3。 ↩ ↩2 ↩3 ↩4
-
Aave V4 于 2026-03-30 上线主网(Hub-and-Spoke 架构、跨链流动性、新利率模型),2026-07-15 部署到 Avalanche。来源:Aave 官方博客、KuCoin。 ↩ ↩2