⚠️ 先看这条: 想先把币买进来再研究链上?别在 App 里直接点注册——只有通过**注册链接(如「立即注册」)**或输入邀请码 BINANBT 注册币安,才有新手奖励(20% 手续费返佣 + 最高 $19,800 迎新礼包)。
核心要点(TL;DR):
- DeFi 是用智能合约替代银行和券商的一套金融服务。 截至 2026 年 10 月下旬,全市场锁仓量(TVL)约 880–920 亿美元,比 2021 年的高点低了一个数量级1。
- 反常识一:DeFi 的稳定币收益率已经打不过国债。 Aave 上 USDC 存款年化约 2.0%–2.6%,而 2026 年 3 月美联储利率区间仍是 3.50%–3.75%——也就是说,链上「无风险收益」跑输了真正的无风险利率2。
- 反常识二:TVL 不是存款总额。 同一笔 ETH 在 Lido 质押拿到 stETH,再存进 Aave,会被两个协议各记一次;币价下跌时 TVL 也会自动缩水。看到 TVL 跌 15%,不等于用户提走了 15% 的钱。
- 反常识三:2026 年最大的一笔 DeFi 坏账,不是代码被攻破,而是抵押品是假的。 Kelp DAO 的 rsETH 跨链桥被攻破后,攻击者把假抵押品送进 Aave 借走真资产,留下约 1.9 亿美元坏账3。
- 一句话结论: 今天的 DeFi 不是「高息存款」,而是「无需许可的借贷与交易工具」。为多 1% 的利息把稳定币搬上链,在 2026 年通常不划算;为了不卖币就借到钱、或交易还没上交易所的长尾资产,它仍然没有替代品。
DeFi 是什么?一句话说,DeFi(Decentralized Finance,去中心化金融)是把借贷、兑换、理财这些金融服务写成智能合约,让代码代替银行和券商执行。 没有开户审核,没有营业时间,也没有客服电话:你连上钱包,签署交易,合约按写好的规则执行,结果直接记在区块链上。
这个定义听起来很美,但它同时意味着三件事:没有人对你的损失负责,没有人帮你踩刹车,也没有人在你被清算前打电话提醒你。 2026 年的 DeFi 已经不再是 2021 年那个「存进去就有 20% 年化」的样子,理解它今天的样子,比记住它的概念重要得多。
目录
- DeFi 是什么:一张表看清它和银行的区别
- 2026 年的 DeFi 长什么样:三个结构性变化
- 反常识一:稳定币收益率已经打不过国债
- 反常识二:TVL 不是存款,涨跌也不等于资金进出
- 反常识三:最大的坏账来自抵押品,不是代码
- DeFi 的四种赚钱方式:收益到底从哪来
- 无常损失:拿 $1,000 算一遍
- 智能合约风险:2026 年 AI 让「不开源」更危险
- 怎么开始:从钱包到第一笔借贷的六步
- 你该不该用 DeFi:一张判断表
- 💰 币安返佣福利:邀请码 BINANBT
- 常见问题 FAQ
- 延伸阅读
DeFi 是什么:一张表看清它和银行的区别
DeFi 和银行的区别不在「有没有中介」,而在「中介由谁承担、出错由谁负责」。 银行有牌照、有存款保险、有监管兜底;DeFi 把这些全部换成代码和激励,把责任交回给你。
| 维度 | 银行存款 / 券商 | DeFi 协议 |
|---|---|---|
| 谁保管资产 | 银行(你只有债权) | 你自己(私钥在你手里) |
| 准入 | 开户、KYC、地区限制 | 有钱包即可,无需许可 |
| 营业时间 | 工作日 9:00–17:00 | 7×24 小时,全年无休 |
| 利率怎么定 | 央行政策 + 银行定价 | 池子里的资金供需实时决定 |
| 出错怎么办 | 客服、投诉、存款保险 | 没有客服,链上交易不可撤销 |
| 主要风险 | 银行经营风险(有兜底) | 合约漏洞、抵押品、预言机、清算 |
| 收益上限 | 通常 1%–5% | 可以很高,但高出来的部分是风险溢价 |
这张表最重要的一行是最后一行:DeFi 里高于市场水平的收益率,从来不是「效率更高省下来的」,而是「有人在承担你没看见的风险」。 想明白这一点,后面的判断都会变简单。
2026 年的 DeFi 长什么样:三个结构性变化
2026 年的 DeFi 有三个明显变化:规模收缩、借贷集中、收益平庸。 它没有消失,但从「人人都想冲进去的赛道」变成了「一小部分人确实需要的工具」。
第一个变化是规模。DeFiLlama 的口径下,全市场 TVL 在 2026 年 10 月徘徊在 880–920 亿美元区间,10 月下旬一度跌破 900 亿美元1。对比 2021 年 11 月的峰值(同一口径下超过 1700 亿美元),规模缩水接近一半。同期链上稳定币总量已经超过 2900 亿美元——钱还在链上,只是不再大量停在 DeFi 协议里4。
第二个变化是集中度。借贷赛道占到全部 DeFi TVL 的一半以上,而 Aave 一家就占了借贷赛道的过半份额:按 DefiLlama 10 月下旬的快照,Lido 约 226 亿美元、Aave 约 176 亿美元、Morpho 约 114 亿美元,三者合计接近全市场六成1。Aave 在 2026 年 3 月底上线了 V4 版本,累计放贷规模也突破了 1 万亿美元,是第一个达到这个量级的 DeFi 协议5。
第三个变化是收益。这一点下面单独讲,因为它直接决定「普通人还该不该碰 DeFi」。
反常识一:稳定币收益率已经打不过国债
2026 年 DeFi 最大的变化是:把稳定币存进 Aave,收益已经低于买美国国债。 CoinDesk 在 2026 年 4 月的统计显示,Aave 旗舰 USDC 存款年化约 2.61%,而同期 Interactive Brokers 给闲置现金的利率是 3.14%2。到 2026 年下半年,DefiLlama Pro 观测到的 Aave 以太坊主网 USDC 池年化进一步降到 2.0% 附近。
更值得注意的是一个长期指标:Coin Metrics 的数据显示,自 2026 年 1 月以来,Aave 的 USDC 利率平均比 1 年期美国国债低 31 个基点,有 78% 的时间都低于国债收益率2。换句话说,链上所谓的「无风险收益」在大多数时间里跑输了真正的无风险利率。
为什么会这样?因为 DeFi 借贷的利率不是「存款利息」,而是杠杆成本。有人愿意抵押 ETH 借 USDC 去加杠杆买币,池子里的钱才借得出去,存款人才有利息。2026 年市场情绪偏冷,加杠杆的人变少,借款需求下降,利率自然往下掉。Aave 自己的说法是:这是周期性的,不是结构性的——但对你来说,结论很直接:
如果你的目标是「让稳定币多赚一点」,2026 年把 USDC 搬到链上,风险多了好几层,收益却更低了。货币基金、国债 ETF 甚至部分券商的现金理财,性价比都更高。
那 DeFi 还剩下什么价值?剩下两件别人替代不了的事:不卖币也能借到钱,以及交易还没上交易所的资产。这两件事才是你今天该不该用 DeFi 的判断依据。
反常识二:TVL 不是存款,涨跌也不等于资金进出
TVL(Total Value Locked,总锁仓量)统计的是「锁在协议里的资产按当前币价折算的美元价值」,它既会重复计算,也会随币价波动。 把它当成「这个协议管了多少钱」,会得出完全错误的结论。
重复计算的机制很具体:你把 1 个 ETH 存进 Lido 做质押,拿到 1 个 stETH;再把 stETH 存进 Aave 当抵押品。这时 Lido 记了 1 个 ETH 的 TVL,Aave 又记了价值 1 个 ETH 的 stETH——同一份资产被统计了两次。再抵押、再质押的层数越多,TVL 的水分越大。
币价的影响同样直接:TVL 用美元计价,池子里的 ETH 数量一个没变,ETH 价格跌 20%,TVL 就自动跌 20%。2026 年 4 月 Kelp 事件后,Aave 的存款从约 458 亿美元掉到 308 亿美元、TVL 从约 264 亿美元跌到 140 亿美元以下——这里面既有真实的挤兑提款,也有抵押品价格下跌和坏账减记,不是「用户提走了 150 亿美元」这一个原因3。
所以看 TVL 的正确方式是:
- 看趋势,不看绝对值:连续多周流出通常说明信心在下降;
- 看同口径:不同数据源对 LST、再质押、跨链资产的统计规则不同,数字差一倍很正常;
- 看结构:一个协议 90% 的 TVL 集中在单一资产上,风险远高于分散在五个资产上。
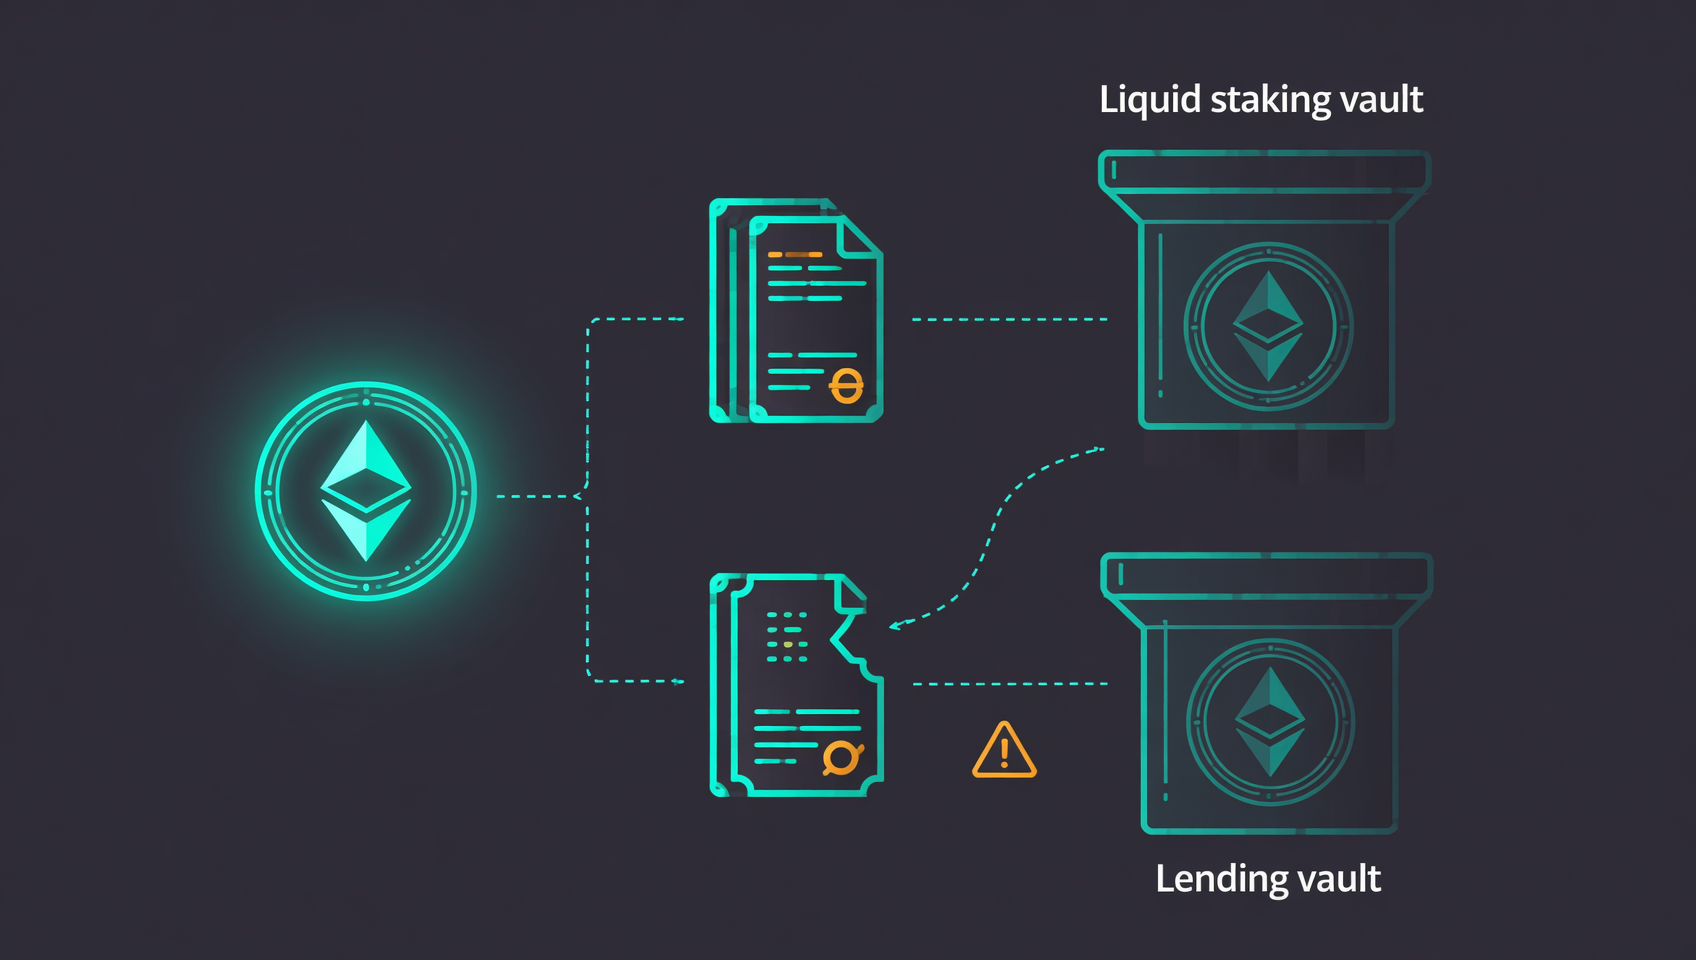
反常识三:最大的坏账来自抵押品,不是代码
2026 年 DeFi 最大的一次损失,主角不是被攻破的借贷协议,而是「看起来像 ETH 的凭证」。 2026 年 4 月 18 日,Kelp DAO 基于 LayerZero 的 rsETH 跨链桥被攻破,约 116,500 枚 rsETH(约 2.93 亿美元) 被非法铸造或转出,调查方将矛头指向朝鲜 Lazarus 集团3。
真正让 Aave 受伤的是下一步:攻击者把其中约 89,567 枚 rsETH 存进 Aave V3 当抵押品,借走了真实的 wETH。rsETH 的价格一旦崩塌,这笔抵押就变成坏账——早期估算在 1.23 亿–2.3 亿美元之间,后续普遍引用的数字约为 1.9 亿美元。Aave 的 WETH 市场一度触及 100% 利用率,提款被冻结,存款几天内流出约 150 亿美元3。
这件事的教训不是「Aave 不安全」,而是:DeFi 的风险边界不在单个协议内部,而在它接受的抵押品和跨链桥。 你把 USDC 存进 Aave,以为风险是「Aave 的代码有没有 bug」,实际上你同时承担了:
- 抵押品风险:池子接受的 rsETH、stETH 之类凭证,背后可能是另一个被攻破的协议;
- 跨链桥风险:资产跨链那一跳,往往是整条链上最脆弱的一环;
- 预言机风险:价格喂价出错,会直接触发错误清算;
- 清算与流动性风险:市场剧烈波动时,你想撤也撤不出来。
后来 Kelp 通过「DeFi United」联盟筹集了超过 3 亿美元恢复 rsETH 背书,Aave 也在 5 月清算攻击者剩余仓位、收回约 1.3 万枚 ETH,用户资金最终没有被直接动用3。这是行业互助的结果,不是机制保证——下一次不一定还有联盟来接盘。
DeFi 的四种赚钱方式:收益到底从哪来
DeFi 的收益只有四个来源:借款利息、交易手续费、质押奖励、协议补贴。 看到一个收益率,先把它归到这四类里,归不进去的,基本可以判定是骗局或不可持续。
| 收益来源 | 谁在付钱 | 典型年化(2026.10) | 你要承担的风险 |
|---|---|---|---|
| 借贷利息 | 抵押借款的人 | USDC 约 2%–3%,波动资产更高 | 合约风险、抵押品坏账、清算 |
| LP 交易手续费 | 在池子里交易的人 | 主流对 3%–15%,长尾波动极大 | 无常损失、MEV、池子被抽干 |
| 质押奖励 | 区块链通胀 + 手续费 | ETH 质押约 2.6%–3.5% | 验证者惩罚、LST 脱锚、合约风险 |
| 协议补贴(流动性挖矿) | 协议自己的代币 | 短期可到两位数甚至更高 | 代币贬值、补贴停止后收益归零 |
第四类是新手最容易踩的坑。协议用自己印的代币补贴流动性,你看到「年化 80%」,但计价单位是那个代币——补贴停止或代币下跌 80%,你的本金还在,收益却归零。判断一个高收益能不能持续,只需问一句:这份补贴停掉以后,还有没有人愿意为这份流动性付钱?
无常损失:拿 $1,000 算一遍
无常损失(impermanent loss)是你给 AMM 池子提供流动性后,赎回时不如「一直拿着两种币」的差额。 它不是手续费,也不是被谁拿走,而是做市机制自动帮你「高卖低买」造成的机会成本。
假设 ETH 价格 2,000 美元,你往 ETH/USDC 池子里放 $500 的 ETH + $500 的 USDC。价格变动后,池子会自动调整两种资产的比例,让你的赎回价值低于「什么都不做」:
| ETH 价格变化 | 池内资产价值 | 一直拿着 | 无常损失 |
|---|---|---|---|
| +25% | 约 $1,118 | 约 $1,125 | 约 0.6% |
| +50% | 约 $1,225 | 约 $1,250 | 约 2.0% |
| +100% | 约 $1,414 | 约 $1,500 | 约 5.7% |
| +400% | 约 $2,236 | 约 $2,500 | 约 10.6% |
| −50% | 约 $707 | 约 $750 | 约 5.7% |
这张表的结论很反直觉:币价单边大涨时,做 LP 反而「少赚」;单边大跌时,也比直接拿着亏得少一点——因为池子自动帮你卖了一部分。 真正的风险是「来回震荡」:价格反复上下,手续费没赚够,无常损失却已经实现。
所以 LP 适不适合你,取决于两件事:池子的手续费收入能不能覆盖预期波动,以及你能不能接受「币涨了你却没吃到全部涨幅」。如果你本来就打算长期持有 ETH,把它放进 ETH/USDC 池子,等于主动放弃了一部分上涨空间。
智能合约风险:2026 年 AI 让「不开源」更危险
2026 年智能合约攻击的一个新趋势,是攻击者用 AI 反编译字节码,把「没开源」当成安全措施的协议打穿。 Chainalysis 在 2026 年 6 月发布的报告统计:2025 年 12 月至 2026 年 5 月,5 个被攻击协议的合约在区块浏览器上都是未验证源码状态,合计损失约 3,670 万美元;其中 Truebit 一家就损失约 2,620 万美元,漏洞是一个存在多年的整数溢出6。
这条数据对普通用户的意义在于筛选标准:一个协议如果连源码都不公开验证,它就不该出现在你的候选名单里。具体可以按这个顺序检查:
- 合约是否在 Etherscan 等浏览器上验证了源码(未验证 = 直接排除);
- 是否有多家独立审计,且审计报告针对的是当前部署版本,不是两年前的旧版;
- 是否有活跃的漏洞赏金(Immunefi 等平台),赏金规模是否与 TVL 匹配;
- 管理权限是否多签 + 时间锁,升级合约要等多久;
- 历史是否被攻击过,出事后处理方式是否透明。
这五项不能保证安全,但能过滤掉绝大多数「连基本功都没做」的项目。
怎么开始:从钱包到第一笔借贷的六步
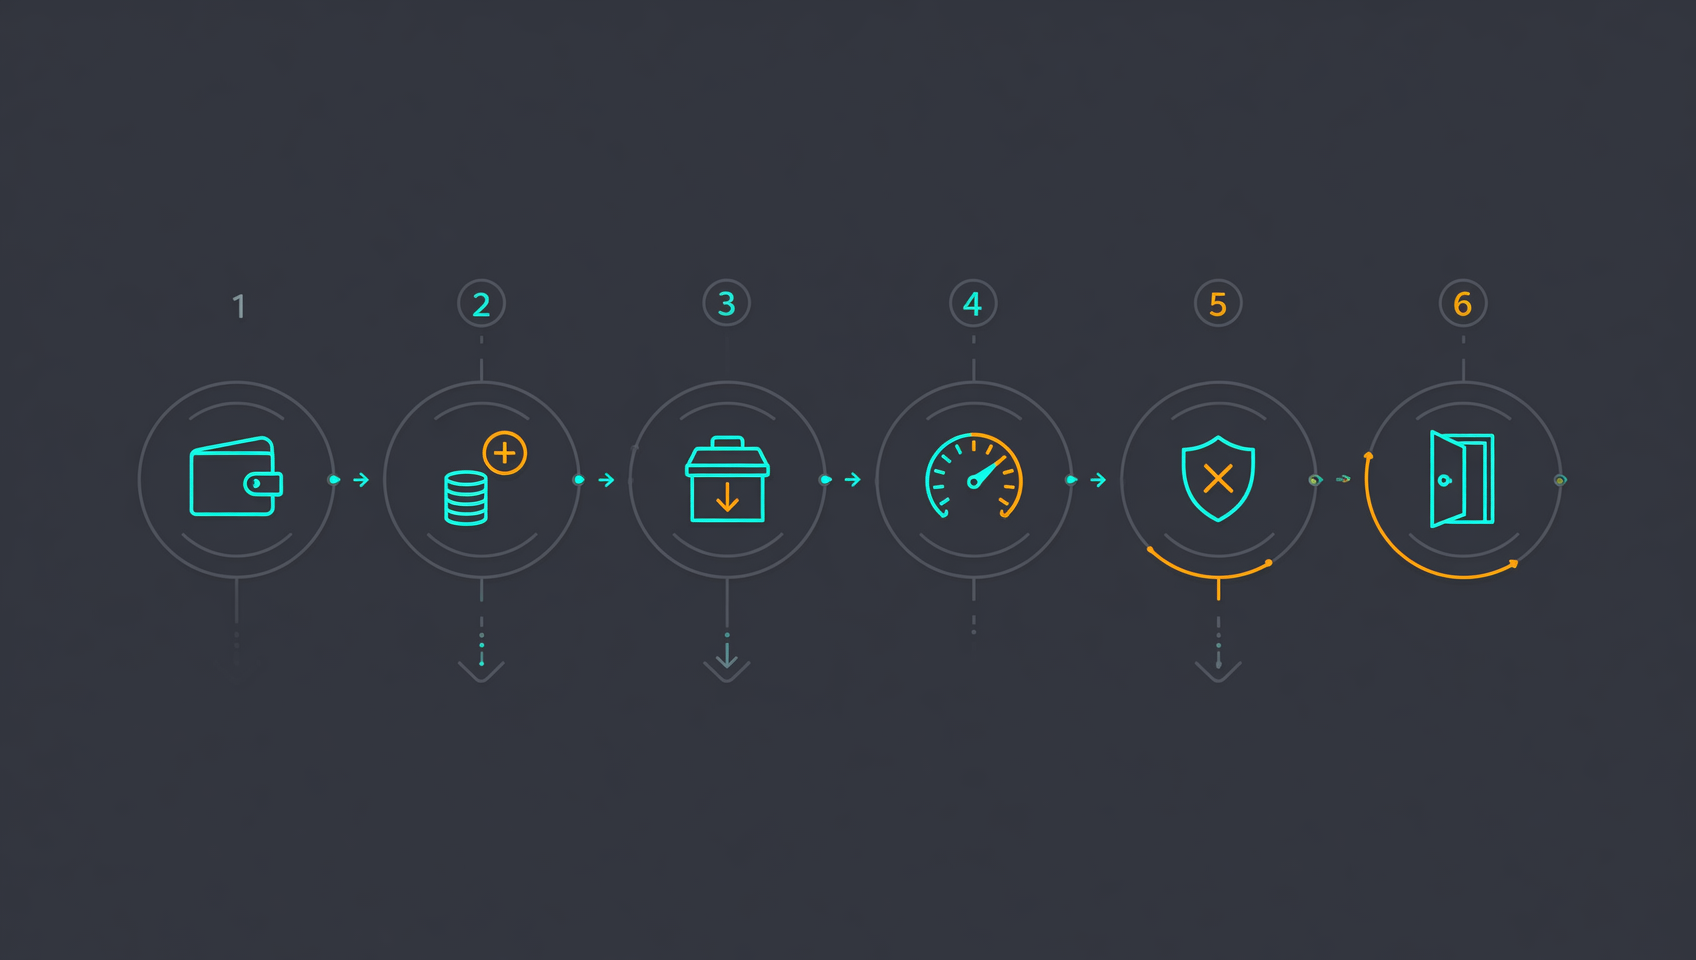
第一次用 DeFi,正确的顺序是「小额走通全流程」,而不是「找到一个高收益池子就冲」。 下面六步的目标不是赚钱,而是让你在没有压力的情况下把每个环节都体验一遍。
- 准备一个独立钱包。 用 MetaMask 等自托管钱包新建一个地址,只放你准备试水的钱,不要用存着主要资产的地址。助记词离线抄写,不上传任何云盘。
- 从交易所提一小笔测试资金。 先提 20–50 美元等值的 USDC 或 ETH,确认网络选对(以太坊主网选 ERC-20,Base 等 L2 选对应网络),到账后再提第二笔。
- 选一个主流协议,先只做「存」。 Aave、Uniswap 这类经过多轮审计、TVL 长期居前的协议,适合作为第一站;先存 USDC,观察一周利息变化,不要急着借款。
- 读懂三个参数再去借。 借款前必须看懂:抵押率(LTV)、清算阈值、健康因子(Health Factor)。健康因子低于 1 就会被清算,永远不要把它压到 1.5 以下。
- 管理授权。 每次和 DApp 交互都会产生代币授权。定期用 Revoke.cash 检查并撤销不用的授权,尤其是「无限额度」授权。
- 规划退出路径。 借钱之前就想好:如果抵押品跌 30%,你补仓的钱从哪来?如果网络拥堵提不出来,你能等多久?退出路径想不清楚,就不要进场。
你该不该用 DeFi:一张判断表
判断标准不是「DeFi 好不好」,而是「你要解决的问题,DeFi 是不是最合适的工具」。 大多数情况下,答案是否定的——这不是贬低 DeFi,而是它在 2026 年的真实定位。
| 你的目的 | DeFi 是否合适 | 为什么 / 替代方案 |
|---|---|---|
| 让稳定币多赚利息 | ❌ 不合适 | 收益率约 2%–3%,低于国债和货币基金,还多承担合约与抵押品风险 |
| 不想卖币但需要现金 | ✅ 最合适 | 抵押借贷是 DeFi 最独特的能力,交易所质押借贷通常额度受限 |
| 交易还没上交易所的新代币 | ✅ 合适 | DEX 是唯一入口,但要先学会看流动性、滑点和蜜罐 |
| 想赚「年化 50%+」 | ⚠️ 先查收益来源 | 高收益通常来自代币补贴,补贴停了就归零 |
| 完全新手,还没用过自托管钱包 | ❌ 先别上链 | 先用交易所理财和现货,把私钥、网络、授权这些基础打牢 |
| 持币金额较大且长期不动 | ⚠️ 谨慎 | 大额更适合冷钱包 + 多签,而不是放进任何协议吃利息 |
如果只能记一句话:DeFi 是工具,不是理财产品。 工具的价值在于解决具体问题,而不是提供稳定回报。
💰 币安返佣福利:邀请码 BINANBT
上链之前,先把买币这一步的成本降下来:注册币安时填邀请码 BINANBT,享受 20% 手续费返佣。 本文包含返佣链接,通过它注册我们可能获得奖励,但不会让你多花一分钱。
- 返佣额度:每笔交易手续费按 20% 返现,受邀人返佣上限统一为 20%。
- 如何领取:注册时在「邀请码」一栏输入 BINANBT;漏填了,注册后 30 天内也能补绑。
- 叠加福利:开启「用 BNB 抵扣手续费」可再省约 25%,把 BNB 放进 Simple Earn 还能参与 HODLer Airdrops 快照。
- 重要提醒:在 App 里直接注册,拿不到半点新手奖励。 App 内注册不绑定任何邀请关系,$19,800 迎新礼包和 20% 手续费返佣都会与你无关——必须走注册链接或填邀请码 BINANBT 才有。
常见问题 FAQ
DeFi 是什么?和传统银行有什么区别?
DeFi(去中心化金融)是用智能合约代替银行和券商的一套金融服务,借贷、兑换、理财都在区块链上自动执行。区别有三点:它 7×24 小时开放、任何人有钱包就能用;它没有客服、没有存款保险,出错只能自己承担;它的利率由资金供需实时决定,不是央行定的。
2026 年 DeFi 的收益率为什么这么低?还值得用吗?
因为收益率来自借款需求,而 2026 年链上杠杆需求在收缩。Aave 上 USDC 存款年化约 2.0%–2.6%,低于 2026 年 3 月美联储 3.50%–3.75% 的利率区间。如果只为多赚一点利息,它打不过美债和货币基金;DeFi 真正不可替代的是「不卖币也能借到钱」和「交易上不了交易所的长尾资产」。
DeFi 安全吗?会不会被盗?
协议本身和你的操作是两件事。经过多年审计的主流协议(如 Aave、Uniswap)代码风险相对可控,但 2026 年 4 月 Kelp DAO 的跨链桥被攻破后,攻击者把约 8.96 万枚假 rsETH 存进 Aave 抵押借款,留下约 1.9 亿美元坏账——协议代码没被攻破,损失依然发生了。风险来自抵押品、预言机和跨链桥,不只来自合约本身。
无常损失是什么?到底会亏多少?
无常损失是你给 AMM 池子提供两种代币后,因为价格变动导致赎回时不如「一直拿着」的差额。以 ETH/USDC 池为例,ETH 相对 USDC 涨 100% 时,无常损失约为 5.7%;涨 400% 时约为 20%。这笔损失要用手续费收入去覆盖,价格波动越大、停留时间越长,越难覆盖。
玩 DeFi 需要多少本金?
技术上 10 美元也能开始,但实际上受两端成本挤压。以太坊主网一笔操作 gas 可能要几美元到几十美元,小额本金会被手续费吃掉;同时金额太小也学不到风险管理。比较合理的做法是用 100–500 美元走通全流程,确认自己理解清算、授权和退出,再决定是否加钱。
DeFi 和交易所理财哪个好?
大多数人的答案是交易所理财。交易所活期、质押和 Launchpool 不需要管理私钥、不接触链上签名、也不用自己盯清算线,缺点是资产托管在平台、收益率同样不高。DeFi 的优势是无需许可和可组合,代价是每一步风险都由你自己承担。先用交易所熟悉资产,再考虑把一小部分搬到链上。
DeFi 赚的钱要交税吗?
取决于你所在地区的税法。多数司法辖区会把借贷利息、LP 手续费和质押奖励视为收入,把买卖差价视为资本利得,需要在获得或卖出时申报。各地规则差异很大,本文不构成税务建议;金额较大时应咨询本地税务专业人士,并保留链上交易记录。
中国大陆用户能使用 DeFi 吗?
中国大陆对加密货币相关业务活动有明确限制,境外平台向境内居民提供服务同样存在法律风险。本文只做知识性介绍,不提供任何规避监管、绕过风控或跨境转移资金的方法。是否参与、以何种方式参与,请以你所在地区的法律法规为准。
延伸阅读
- 以太坊 2026 完全指南:从智能合约到 L2 生态
- USDT 是什么?怎么买?三条链与真实风险
- USDT 和 USDC 的区别:2026 深度对比
- MetaMask 小狐狸钱包 2026 完整教程
- 空投怎么找?2026 空投防骗与安全领取指南
- 现货和合约有什么区别?新手完全指南
- 更多 DeFi 内容:DeFi 去中心化金融指南
免责声明:本文内容仅供学习参考,不构成投资建议或税务建议。DeFi 协议存在智能合约漏洞、抵押品坏账、跨链桥攻击、预言机操纵和清算等风险,链上交易一旦执行通常无法撤销,极端情况下可能损失全部本金。收益率数据随市场实时变化,请以协议页面和数据平台的最新数值为准。不同司法辖区对加密货币及 DeFi 的监管要求不同,请自行确认合规性1。
Footnotes
-
来源:DefiLlama 全市场 TVL 与协议排名,2026 年 10 月 26 日前后快照(全市场约 878–920 亿美元;Lido 约 226 亿、Aave 约 176 亿、Morpho 约 114 亿美元);CryptoVibe、InsideBitcoins 转引 DefiLlama 数据,2026 年 10 月 11 日–23 日。 ↩ ↩2 ↩3 ↩4
-
来源:CoinDesk《The era of easy money in crypto is over》,2026 年 4 月 7 日(Aave USDC 约 2.61%,Interactive Brokers 现金利率 3.14%);Coin Metrics 关于 Aave USDC 利率自 2026 年 1 月起平均低于 1 年期美债 31 个基点、78% 时间低于国债的统计;美联储 2026 年 3 月 18 日维持 3.50%–3.75% 区间。 ↩ ↩2 ↩3
-
来源:blockchain.news、crypto.news 等对 Kelp DAO rsETH 跨链桥攻击的报道(2026 年 4 月 18 日,116,500 枚 rsETH 约 2.93 亿美元;Aave 坏账早期估算 1.23 亿–2.3 亿美元,后续普遍引用约 1.9 亿美元;存款由约 458 亿降至约 308 亿美元、TVL 由约 264 亿降至 140 亿美元以下);Kelp 于 2026 年 5 月 25 日完成最后一笔 rsETH 恢复,DeFi United 联盟承诺超 3 亿美元。 ↩ ↩2 ↩3 ↩4 ↩5
-
来源:DefiLlama 稳定币面板与行业快讯,2026 年 10 月,链上稳定币总量超过 2,900 亿美元。 ↩
-
来源:Aave 官方公告与行业研究报道,2026 年 3 月 30 日 Aave V4 上线以太坊主网;Aave 累计放贷规模突破 1 万亿美元(首个达到该量级的 DeFi 协议),2026 年 2 月。 ↩
-
来源:Chainalysis 关于未验证智能合约的报告,2026 年 6 月(2025 年 12 月–2026 年 5 月,5 个协议合计损失约 3,670 万美元;Truebit 约 2,620 万美元)。 ↩