⚠️ Lee esto primero: ¿quieres comprar cripto antes de entrar en la cadena? No pulses «registrarse» directamente en la app: solo los registros mediante el enlace de registro (p. ej., «Registrarse») o con el código de invitación BINANBT desbloquean las recompensas de nuevo usuario de Binance (20% de reembolso en comisiones más un paquete de bienvenida de hasta 19.800 dólares).
Puntos clave (TL;DR):
- DeFi sustituye a bancos y brókers por contratos inteligentes. A finales de octubre de 2026, el valor total bloqueado (TVL) en DeFi ronda los 88.000–92.000 millones de dólares, un orden de magnitud por debajo del máximo de 20211.
- Primera idea contraintuitiva: el rendimiento de las stablecoins ya pierde contra las letras del Tesoro. USDC en Aave paga alrededor del 2,0%–2,6%, mientras que el rango objetivo de la Fed seguía en 3,50%–3,75% en marzo de 2026. El tipo «libre de riesgo» en cadena ha rendido menos que el tipo libre de riesgo real2.
- Segunda idea contraintuitiva: el TVL no son depósitos. Pones ETH en Lido, depositas el stETH en Aave y ambos protocolos lo contabilizan. Si el precio cae, el TVL cae solo. Que el TVL baje un 15% no significa que haya salido el 15% del dinero.
- Tercera idea contraintuitiva: la mayor pérdida de DeFi en 2026 vino de colateral falso, no de código roto. Tras el exploit del puente de Kelp DAO, los atacantes usaron rsETH fraudulento como colateral en Aave y se llevaron activos reales, dejando unos 190 millones de dólares en deuda incobrable3.
- Conclusión en una frase: DeFi hoy no es una cuenta de ahorro de alto rendimiento, sino una herramienta de préstamo y negociación sin permisos. Mover stablecoins a la cadena por un 1% extra normalmente no compensa en 2026; para pedir prestado sin vender, o para operar activos que ningún exchange lista, sigue sin tener sustituto.
¿Qué es DeFi? En una frase: las finanzas descentralizadas (DeFi) convierten préstamos, intercambios y rendimiento en contratos inteligentes, de modo que el código sustituye al banco y al bróker. Sin aprobación de cuenta, sin horario de oficina y sin teléfono de atención. Conectas una cartera, firmas una transacción, el contrato ejecuta las reglas con las que fue escrito y el resultado queda registrado en una blockchain.
La definición tiene dos caras. También significa que nadie responde por tus pérdidas, nadie pisa el freno y nadie te llama antes de una liquidación. El DeFi de 2026 ya no se parece al de 2021 que prometía un 20% en stablecoins. Entender en qué se ha convertido importa más que memorizar el concepto.
Índice
- Qué es DeFi: una tabla para ver la diferencia con un banco
- Cómo es DeFi en 2026: tres cambios estructurales
- Idea contraintuitiva uno: el rendimiento de stablecoins ya no supera a las letras
- Idea contraintuitiva dos: el TVL no son depósitos
- Idea contraintuitiva tres: la deuda incobrable vino del colateral
- Las cuatro fuentes de rendimiento en DeFi
- Pérdida impermanente: las cuentas con 1.000 dólares
- Riesgo de contrato: la IA hace más peligroso el código cerrado
- Cómo empezar: seis pasos de la cartera al primer préstamo
- ¿Deberías usar DeFi? Tabla de decisión
- 💰 Reembolso de Binance: código BINANBT
- Preguntas frecuentes (FAQ)
- Lecturas recomendadas
Qué es DeFi: una tabla para ver la diferencia con un banco
La diferencia entre DeFi y un banco no es si existe un intermediario, sino quién asume el riesgo cuando algo falla. Un banco tiene licencia, seguro de depósitos y un regulador detrás. DeFi sustituye esas tres cosas por código e incentivos, y te devuelve la responsabilidad.
| Dimensión | Banco / bróker | Protocolo DeFi |
|---|---|---|
| Quién custodia los activos | El banco; tú tienes un derecho de crédito | Tú; la clave privada es tuya |
| Acceso | Apertura de cuenta, KYC, límites por país | Basta una cartera, sin permisos |
| Horario | Días laborables | 24/7, todo el año |
| Cómo se fijan los tipos | Política del banco central y precios del banco | Oferta y demanda en tiempo real del pool |
| Si algo falla | Atención al cliente, reclamaciones, seguro | Sin soporte; las transacciones son irreversibles |
| Riesgos principales | Solvencia del banco (parcialmente cubierta) | Fallos de contrato, colateral, oráculos, liquidación |
| Techo de rendimiento | Normalmente 1%–5% | Puede ser muy alto, pero el exceso es prima de riesgo |
La última fila es la importante. Un rendimiento de DeFi por encima del mercado nunca son «ahorros de eficiencia»: es el riesgo de otra persona que tú aceptas asumir. Cuando eso queda claro, el resto de las decisiones se simplifica.
Cómo es DeFi en 2026: tres cambios estructurales
El DeFi de 2026 es más pequeño, está concentrado en préstamos y ofrece rendimientos corrientes. No ha desaparecido: pasó de ser un sector en el que todos entraban a una herramienta que un grupo más reducido necesita de verdad.
El primer cambio es la escala. DefiLlama sitúa el TVL total de DeFi en torno a 88.000–92.000 millones de dólares durante octubre de 2026, con caídas por debajo de 90.000 millones a finales de mes1. Frente al máximo de noviembre de 2021 con la misma metodología (más de 170.000 millones), la contracción ronda el 50%. Mientras tanto, las stablecoins en cadena superan los 290.000 millones: el dinero sigue ahí, solo que ya no se acumula dentro de los protocolos DeFi4.
El segundo cambio es la concentración. Los préstamos representan más de la mitad del TVL de DeFi, y solo Aave controla más de la mitad de ese segmento. La instantánea de DefiLlama de finales de octubre sitúa a Lido en unos 22.600 millones, Aave en unos 17.600 millones y Morpho en unos 11.400 millones: juntos, casi el 60% del mercado1. Aave lanzó la V4 en la red principal de Ethereum el 30 de marzo de 2026 y se convirtió en el primer protocolo DeFi en superar 1 billón de dólares en préstamos acumulados5.
El tercer cambio es el rendimiento, que trato a continuación porque decide si un usuario corriente debería tocar DeFi.
Idea contraintuitiva uno: el rendimiento de stablecoins ya no supera a las letras
El gran cambio de 2026 es que dejar stablecoins en Aave paga menos que comprar letras del Tesoro de Estados Unidos. CoinDesk publicó en abril de 2026 que el depósito insignia de USDC en Aave pagaba alrededor del 2,61%, mientras que Interactive Brokers ofrecía un 3,14% por efectivo inmovilizado2. En la segunda mitad del año, DefiLlama Pro mostraba el pool de USDC en Ethereum más cerca del 2,0%.
El dato de más largo plazo es más revelador. Según Coin Metrics, desde enero de 2026 el tipo de USDC en Aave ha estado de media 31 puntos básicos por debajo del bono del Tesoro a un año, y por debajo de él el 78% del tiempo2. Es decir, el tipo «libre de riesgo» en cadena ha rendido peor que el libre de riesgo real la mayor parte del tiempo.
¿Por qué? Porque el tipo de los préstamos DeFi no es interés de ahorro, sino el coste del apalancamiento. Alguien tiene que querer pedir USDC contra ETH para comprar más cripto para que tu depósito gane algo. En un mercado frío como el de 2026, menos gente se apalanca, la demanda de préstamos cae y los tipos la siguen. Aave lo describe como cíclico, no estructural. Para ti la conclusión es directa:
Si tu objetivo es «ganar un poco más con stablecoins», moverlas a la cadena en 2026 añade varias capas de riesgo y reduce la rentabilidad. Los fondos monetarios, los ETF de letras o incluso la remuneración de efectivo de un bróker decente ganan en ambos frentes.
¿Qué queda? Dos cosas que nadie más ofrece: pedir prestado sin vender tus activos y operar activos antes de que los exchanges los listen. Esos dos casos de uso son la verdadera prueba para decidir si DeFi tiene sitio en tu vida.
Idea contraintuitiva dos: el TVL no son depósitos
El TVL (valor total bloqueado) mide el valor en dólares de los activos bloqueados en un protocolo a precios actuales. Cuenta doble y se mueve con el precio. Leerlo como «cuánto dinero gestiona este protocolo» lleva a conclusiones equivocadas.
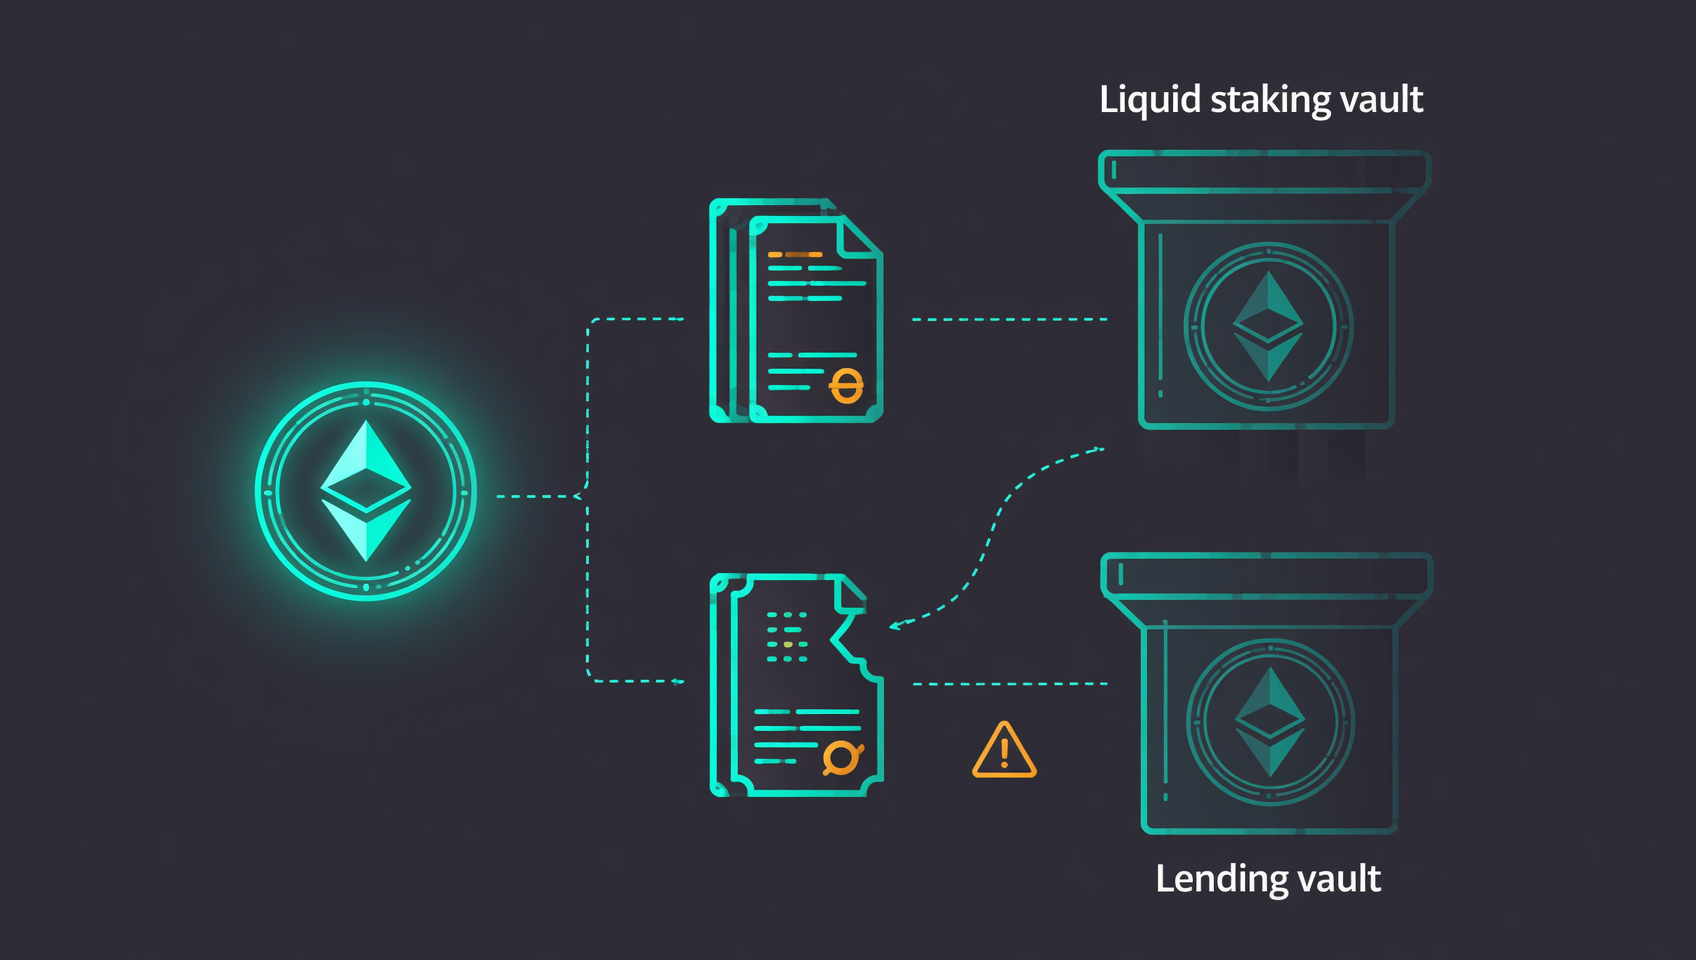
El doble conteo es mecánico. Haces staking de 1 ETH en Lido y recibes 1 stETH. Depositas ese stETH en Aave como colateral. Lido contabiliza 1 ETH de TVL y Aave contabiliza el stETH por un valor similar: el mismo activo contado dos veces. Cuantas más capas de restaking y rehipotecación, más inflada la cifra.
El efecto del precio es igual de directo: el TVL se expresa en dólares. Si ETH cae un 20% y cada pool mantiene las mismas monedas, el TVL cae un 20% automáticamente. Tras el incidente de Kelp en abril de 2026, los depósitos de Aave pasaron de unos 45.800 millones a 30.800 millones, y el TVL de unos 26.400 millones a menos de 14.000 millones: una mezcla de retiradas reales, caída del precio del colateral y saneamiento de deuda incobrable, no simplemente «15.000 millones de usuarios que se marchan»3.
Así que lee el TVL de esta forma:
- Mira la tendencia, no el nivel. Semanas de salidas sostenidas indican pérdida de confianza.
- Compara con la misma metodología. Cada panel trata distinto los LST, el restaking y los activos puenteados; una diferencia del doble entre fuentes es normal.
- Mira la estructura. Un protocolo con el 90% del TVL en un solo activo es mucho más arriesgado que uno repartido en cinco.
Idea contraintuitiva tres: la deuda incobrable vino del colateral
La mayor pérdida de DeFi en 2026 no la causó un protocolo de préstamos roto, sino un token que parecía ETH. El 18 de abril de 2026 se explotó el puente rsETH de Kelp DAO basado en LayerZero: unos 116.500 rsETH (alrededor de 293 millones de dólares) fueron acuñados o drenados fraudulentamente, y los investigadores señalaron al grupo Lazarus de Corea del Norte3.
Lo que dañó a Aave fue el paso siguiente. El atacante depositó unos 89.567 rsETH en Aave V3 como colateral y pidió prestado wETH real contra ellos. Cuando el precio del rsETH se hundió, ese colateral se convirtió en deuda incobrable: las primeras estimaciones iban de 123 a 230 millones de dólares, y la cifra más citada es de unos 190 millones. El mercado de wETH de Aave llegó al 100% de utilización, las retiradas se congelaron y los depósitos cayeron unos 15.000 millones en pocos días3.
La lección no es «Aave es inseguro», sino que el riesgo DeFi no termina en la frontera de un protocolo: se extiende al colateral que acepta y al puente que ese colateral cruzó. Cuando depositas USDC en Aave no solo asumes «¿tendrá un bug el código de Aave?». También asumes:
- Riesgo de colateral: los pools aceptan rsETH, stETH y recibos similares cuyo respaldo puede estar en otro protocolo que sea explotado;
- Riesgo de puente: el salto entre cadenas suele ser el eslabón más débil de toda la pila;
- Riesgo de oráculo: un precio erróneo provoca liquidaciones equivocadas;
- Riesgo de liquidez: en un mercado violento, la salida que planeaste puede estar cerrada.
Kelp restauró después el respaldo del rsETH con una coalición «DeFi United» que comprometió más de 300 millones de dólares, y Aave liquidó en mayo las posiciones restantes del atacante recuperando unos 13.000 ETH3. Fue ayuda mutua del sector, no una garantía mecánica. La próxima vez puede que no haya coalición.
Las cuatro fuentes de rendimiento en DeFi
Todo rendimiento DeFi nace de uno de cuatro sitios: intereses de préstamos, comisiones de negociación, recompensas de staking o subvenciones del protocolo. Si un rendimiento no encaja en ninguna, trátalo como estafa o como insostenible.
| Fuente | Quién paga | Rango típico (oct. 2026) | Riesgo que asumes |
|---|---|---|---|
| Intereses de préstamos | Quien pide contra colateral | USDC ~2%–3%; activos volátiles más | Riesgo de contrato, deuda incobrable, liquidación |
| Comisiones de LP | Quien opera en el pool | 3%–15% en pares principales; extremo en colas largas | Pérdida impermanente, MEV, pool drenado |
| Recompensas de staking | Emisión de la cadena más comisiones | Staking de ETH ~2,6%–3,5% | Recortes, desanclaje del LST, riesgo de contrato |
| Subvenciones del protocolo | El token propio del protocolo | Dos dígitos a corto plazo | Colapso del token; el rendimiento desaparece al parar la subvención |
La cuarta es donde se lastiman los principiantes. Un protocolo subvenciona liquidez con tokens que imprime. Ves «80% APY», pero la unidad de cuenta es ese token: si el token cae un 80% o la subvención termina, tu principal sigue ahí y el rendimiento desapareció. Para probar si es sostenible, haz una pregunta: si la subvención parara mañana, ¿alguien seguiría pagando por esta liquidez?
Pérdida impermanente: las cuentas con 1.000 dólares
La pérdida impermanente es la diferencia entre lo que devuelve un pool AMM y lo que tendrías si simplemente mantuvieras ambos tokens. No es una comisión ni nadie te la quita: es el coste de oportunidad de que el pool venda automáticamente el activo que sube.
Supón ETH a 2.000 dólares y depositas 500 dólares en ETH y 500 en USDC en un pool ETH/USDC. Al moverse el precio, el pool se reequilibra y el valor al retirar queda por debajo de «no hacer nada»:
| Movimiento de ETH | Valor en el pool | Mantener ambos | Pérdida impermanente |
|---|---|---|---|
| +25% | ~1.118 $ | ~1.125 $ | ~0,6% |
| +50% | ~1.225 $ | ~1.250 $ | ~2,0% |
| +100% | ~1.414 $ | ~1.500 $ | ~5,7% |
| +400% | ~2.236 $ | ~2.500 $ | ~10,6% |
| −50% | ~707 $ | ~750 $ | ~5,7% |
La tabla es contraintuitiva en ambos sentidos. En una subida de una sola dirección, aportar liquidez significa «ganar menos»; en una caída de una sola dirección, se pierde algo menos que manteniendo, porque el pool vendió parte por el camino. El verdadero problema es el zigzag: el precio oscila, las comisiones no cubren la brecha y la pérdida se materializa.
Así que la idoneidad del LP depende de dos preguntas: ¿cubren las comisiones del pool la volatilidad esperada? ¿Puedes aceptar perder parte del potencial alcista? Si pensabas mantener ETH a largo plazo, meterlo en un pool ETH/USDC es renunciar deliberadamente a parte de la subida.
Riesgo de contrato: la IA hace más peligroso el código cerrado
Una tendencia de 2026 en ataques a contratos inteligentes es la descompilación asistida por IA: los atacantes reconstruyen el bytecode a escala, así que «nuestro código no es público» ya no sirve como defensa. Chainalysis informó en junio de 2026 de que, entre diciembre de 2025 y mayo de 2026, cinco protocolos explotados tenían el código fuente sin verificar en los exploradores de bloques; las pérdidas combinadas fueron de unos 36,7 millones de dólares, y solo Truebit perdió unos 26,2 millones por un desbordamiento de enteros antiguo6.
Para el usuario corriente, esto es una regla de filtro: si un protocolo no verifica su código fuente, no debe estar en tu lista. Comprueba en este orden:
- ¿Está verificado el código en Etherscan o el explorador correspondiente? Sin verificar, descarta.
- ¿Hay varias auditorías independientes y cubren la versión desplegada actual, no la de hace dos años?
- ¿Existe un programa de recompensas por bugs (Immunefi y similares) dimensionado según el TVL?
- ¿Los poderes de administración están detrás de un multisig y un timelock, y cuánto dura el retraso?
- ¿Ha sido explotado antes y cómo de transparente fue la respuesta?
Nada de esto garantiza seguridad, pero filtra a la mayoría de proyectos que ni siquiera hicieron lo básico.
Cómo empezar: seis pasos de la cartera al primer préstamo
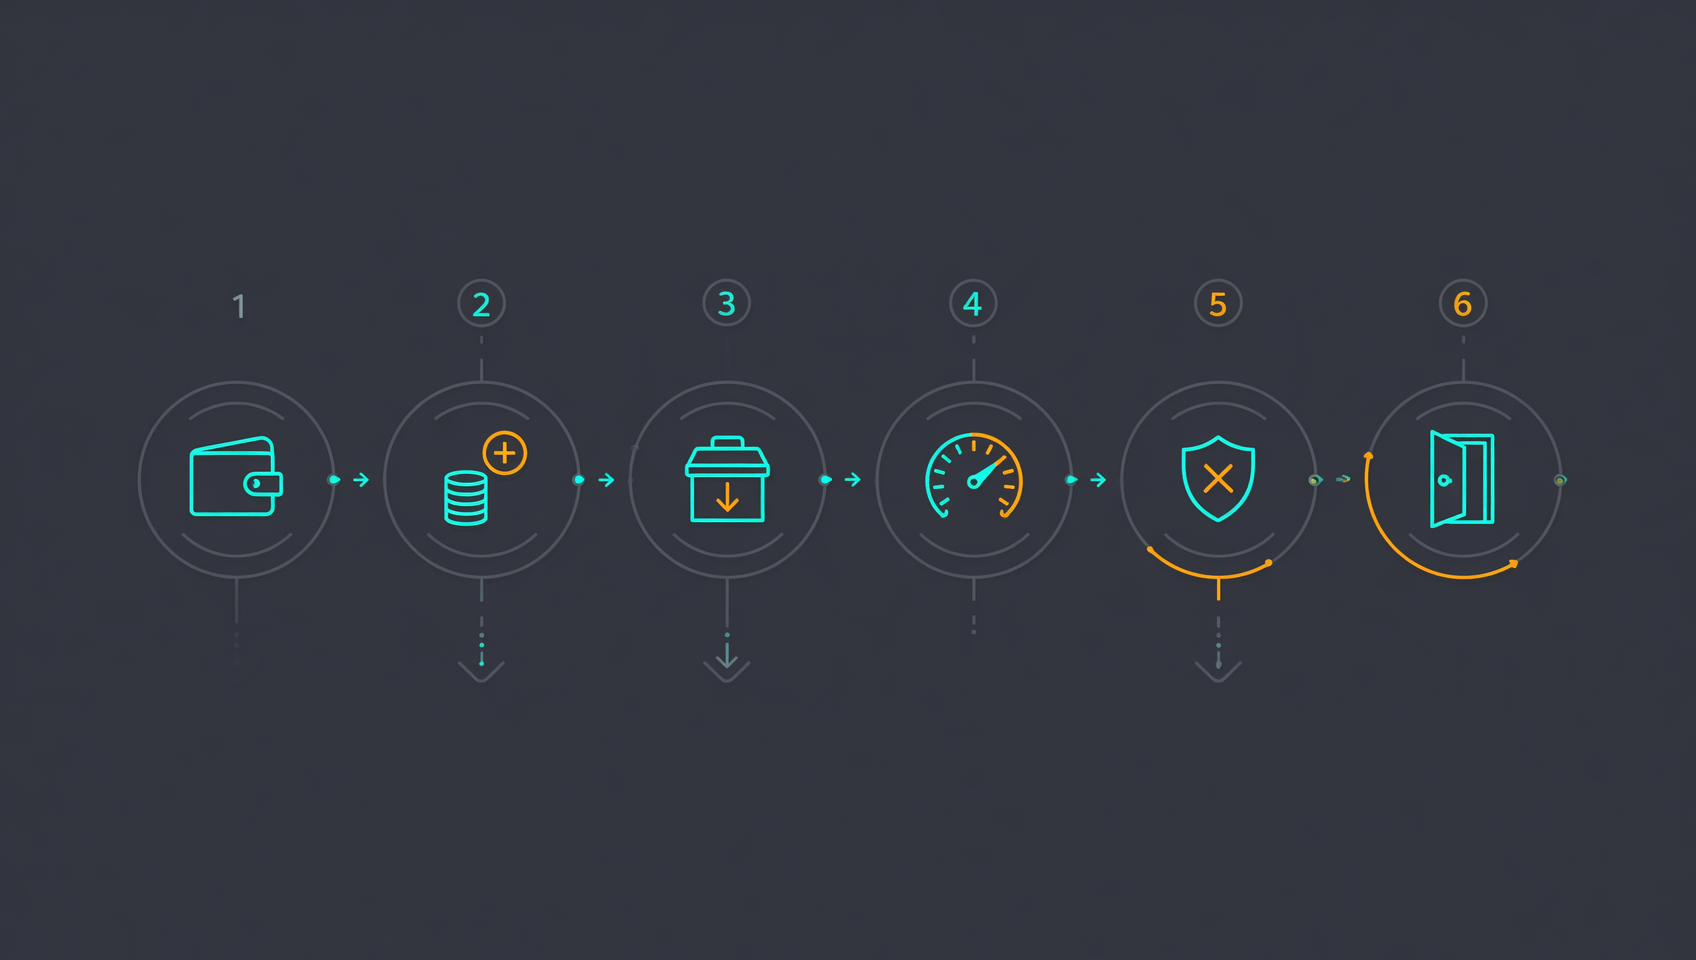
Tu primera posición en DeFi debería ser un recorrido pequeño de principio a fin, no una caza del mayor rendimiento. El objetivo de estos seis pasos no es ganar dinero, sino experimentar cada eslabón sin presión.
- Usa una cartera dedicada. Crea una dirección nueva en una cartera de autocustodia como MetaMask y fóndala solo con dinero que estés dispuesto a probar. Nunca uses la cartera de tus activos principales. Anota la frase semilla fuera de línea, sin notas en la nube.
- Mueve una cantidad pequeña de prueba desde el exchange. Retira primero 20–50 dólares en USDC o ETH, confirma la red (ERC-20 en Ethereum, la red equivalente en L2) y envía el resto cuando llegue.
- Elige un protocolo mayor y solo deposita. Aave o Uniswap —muy auditados y con TVL duradero— son una primera parada sensata. Deposita USDC, observa el tipo una semana y no pidas prestado todavía.
- Entiende tres parámetros antes de pedir prestado. Conoce el LTV, el umbral de liquidación y el factor de salud (health factor). Por debajo de 1 hay liquidación; no lo lleves por debajo de 1,5.
- Gestiona las aprobaciones. Cada interacción con una DApp puede crear una aprobación de tokens. Revisa y revoca las que no uses con Revoke.cash, sobre todo las ilimitadas.
- Planifica la salida antes de entrar. Si el colateral cae un 30%, ¿de dónde sale el refuerzo? Si la red se congestiona, ¿cuánto puedes esperar? Si no tienes respuesta, no abras la posición.
¿Deberías usar DeFi? Tabla de decisión
La pregunta no es si DeFi es bueno, sino si es la herramienta adecuada para el problema que tienes. Para la mayoría de la gente en 2026 la respuesta es no, no porque DeFi sea malo, sino por lo que realmente ofrece.
| Tu objetivo | ¿Encaja DeFi? | Por qué / alternativa |
|---|---|---|
| Ganar más con stablecoins | ❌ No | ~2%–3% pierde contra letras y fondos monetarios, con riesgo añadido de contrato y colateral |
| Necesitas efectivo sin vender | ✅ Mejor opción | El préstamo con colateral es la capacidad realmente única de DeFi |
| Operar un token que ningún exchange lista | ✅ Sí | Los DEX son la única vía; aprende liquidez, slippage y honeypots primero |
| Buscar «50%+ APY» | ⚠️ Revisa la fuente | Los rendimientos altos suelen ser subvenciones en token que terminan |
| Principiante sin cartera de autocustodia | ❌ Todavía no | Empieza con productos del exchange y spot; aprende claves, redes y aprobaciones |
| Grandes tenencias a largo plazo | ⚠️ Con cuidado | Los saldos grandes van a almacenamiento en frío y multisig, no a un pool de rendimiento |
Si solo recuerdas una frase: DeFi es una herramienta, no un producto de ahorro. Una herramienta se gana su lugar resolviendo un problema concreto, no prometiendo rentabilidad estable.
💰 Reembolso de Binance: código BINANBT
Antes de entrar en la cadena, reduce el coste de llegar: introduce el código de invitación BINANBT al registrarte en Binance y obtén un 20% de reembolso en comisiones. Este artículo contiene enlaces de referido; registrarte a través de ellos puede recompensarnos, pero nunca te cuesta un céntimo extra.
- Importe del reembolso: 20% de devolución en cada comisión de operación; el límite para el invitado es un 20% uniforme.
- Cómo reclamarlo: introduce BINANBT en el campo de código de invitación al registrarte; si lo olvidas, aún puedes vincularlo en los 30 días siguientes.
- Ventaja acumulable: activar «usar BNB para pagar comisiones» ahorra aproximadamente un 25% más, y mantener BNB en Simple Earn te da acceso a las instantáneas de HODLer Airdrops.
- Importante: registrarte directamente dentro de la app no te da ninguna recompensa de bienvenida. El registro en la app no vincula ninguna relación de referido, así que el paquete de bienvenida de 19.800 dólares y el reembolso del 20% no se aplican: tienes que usar el enlace de registro o introducir el código BINANBT.
👉 Regístrate en Binance y reclama el 20% de reembolso
Preguntas frecuentes (FAQ)
¿Qué es DeFi y en qué se diferencia de un banco?
DeFi (finanzas descentralizadas) sustituye a bancos y brókers por contratos inteligentes: prestar, intercambiar y generar rendimiento se ejecutan en una blockchain. Hay tres diferencias clave. Está abierto 24/7 a cualquiera con una cartera, no tiene atención al cliente ni seguro de depósitos, y sus tipos los fija la oferta y la demanda en tiempo real, no un banco central.
¿Por qué los rendimientos de DeFi son tan bajos en 2026? ¿Sigue mereciendo la pena?
Porque el rendimiento nace de la demanda de préstamos, y en 2026 esa demanda se ha enfriado. Depositar USDC en Aave paga aproximadamente 2,0%–2,6%, por debajo del rango del 3,50%–3,75% de la Fed en marzo de 2026. Si solo buscas más intereses, DeFi pierde frente a letras y fondos monetarios. Lo que sigue siendo único es pedir prestado sin vender y operar activos que no cotizan en exchanges.
¿Es seguro DeFi? ¿Pueden robarme los fondos?
El protocolo y tus propias acciones son riesgos distintos. Protocolos muy auditados como Aave o Uniswap tienen un riesgo de código relativamente acotado, pero en abril de 2026 unos atacantes depositaron unos 89.567 rsETH falsos como colateral en Aave tras el exploit de Kelp DAO y dejaron unos 190 millones en deuda incobrable. El código del protocolo no se rompió: el colateral, los oráculos y los puentes son la superficie real de ataque.
¿Qué es la pérdida impermanente y cuánto puede costar?
Es la diferencia entre lo que recuperas de un pool AMM y lo que tendrías si simplemente mantuvieras ambos tokens. En un pool ETH/USDC, una subida del 100% en ETH cuesta alrededor del 5,7% frente a mantener, y una del 400% cerca del 20%. Las comisiones deben cubrir esa brecha; cuanto más volátil y larga sea la posición, más difícil resulta.
¿Cuánto dinero necesito para empezar en DeFi?
Técnicamente bastan 10 dólares, pero los costes aprietan por ambos lados. Una sola transacción en la red principal de Ethereum puede costar entre varios dólares y decenas en gas, lo que se come las posiciones pequeñas, y una posición demasiado pequeña no enseña nada sobre riesgo. Un punto de partida razonable son 100–500 dólares para recorrer todo el flujo —depositar, pedir prestado, devolver, retirar— antes de aumentar el tamaño.
¿Qué es mejor, DeFi o los productos de ahorro de un exchange?
Para la mayoría, los productos del exchange. Ahorro, staking y Launchpool no exigen gestionar claves privadas, firmar en cadena ni vigilar liquidaciones; la contrapartida es que la plataforma custodia tus activos y los rendimientos tampoco son altos. DeFi ofrece acceso sin permisos y composabilidad, pero cada riesgo es tuyo. Aprende primero en un exchange y luego mueve una parte pequeña a la cadena.
¿Tengo que pagar impuestos por los ingresos de DeFi?
Depende de tu país. La mayoría de jurisdicciones tratan los intereses, las comisiones de LP y las recompensas de staking como rentas, y las ganancias de precio como ganancias patrimoniales, declarables al recibirlas o venderlas. Las normas varían mucho; este artículo no es asesoramiento fiscal. Para importes relevantes, consulta a un profesional local y conserva el registro de tus transacciones.
¿Pueden usar DeFi los usuarios de Estados Unidos o China continental?
Las normas de acceso dependen de la jurisdicción. China continental restringe las actividades empresariales con criptomonedas y las plataformas extranjeras que atienden a residentes conllevan riesgo legal; en Estados Unidos hay controles de sanciones y obligaciones fiscales. Este artículo es solo educativo y no explica cómo eludir restricciones, sanciones ni controles de capital. Confirma tu situación legal antes de participar.
Lecturas recomendadas
- Ethereum en 2026: guía completa de contratos inteligentes a L2
- ¿Qué es USDT? Cómo comprarlo y qué red elegir
- USDT vs USDC en 2026: cuál es más seguro
- MetaMask en 2026: configuración, frase semilla y aprobaciones
- Cómo encontrar airdrops sin que te vacíen la cartera
- Spot vs futuros: qué cambia de verdad
- Más contenido DeFi: la guía de DeFi
Aviso legal: este contenido es solo educativo y no constituye asesoramiento de inversión ni fiscal. Los protocolos DeFi conllevan riesgos de contrato inteligente, colateral, puentes, oráculos y liquidación; las transacciones en cadena son generalmente irreversibles y en casos extremos puedes perder todo el principal. Los rendimientos cambian en tiempo real: verifícalos en el panel del protocolo y en una plataforma de datos antes de actuar. Las normas sobre cripto y DeFi varían según el país; confirma tu propia situación de cumplimiento1.
Footnotes
-
Fuentes: DefiLlama, TVL total de DeFi y ranking de protocolos, instantánea en torno al 26 de octubre de 2026 (unos 88.000–92.000 millones en total; Lido ~22.600 M$, Aave ~17.600 M$, Morpho ~11.400 M$); CryptoVibe e InsideBitcoins citando DefiLlama, 11–23 de octubre de 2026. ↩ ↩2 ↩3 ↩4
-
Fuentes: CoinDesk, «The era of easy money in crypto is over», 7 de abril de 2026 (USDC en Aave ~2,61% frente al 3,14% de efectivo en Interactive Brokers); datos de Coin Metrics sobre el tipo de USDC en Aave, 31 puntos básicos por debajo del bono a un año desde enero de 2026 y por debajo el 78% del tiempo; rango objetivo de la Fed mantenido en 3,50%–3,75% el 18 de marzo de 2026. ↩ ↩2 ↩3
-
Fuentes: cobertura de blockchain.news y crypto.news del exploit del puente rsETH de Kelp DAO (18 de abril de 2026; 116.500 rsETH, ~293 M$; deuda incobrable de Aave estimada inicialmente en 123–230 M$, citada habitualmente en torno a 190 M$; depósitos de ~45.800 M$ a ~30.800 M$, TVL de ~26.400 M$ a menos de 14.000 M$); Kelp completó la restauración final del rsETH el 25 de mayo de 2026, con la coalición DeFi United comprometiendo más de 300 M$. ↩ ↩2 ↩3 ↩4 ↩5
-
Fuentes: panel de stablecoins de DefiLlama y breves del sector, octubre de 2026: suministro de stablecoins en cadena por encima de 290.000 millones de dólares. ↩
-
Fuentes: anuncios de Aave y cobertura de investigación del sector; Aave V4 se lanzó en la red principal de Ethereum el 30 de marzo de 2026; Aave se convirtió en el primer protocolo DeFi en superar 1 billón de dólares en préstamos acumulados, febrero de 2026. ↩
-
Fuente: informe de Chainalysis sobre contratos inteligentes sin verificar, junio de 2026 (diciembre de 2025–mayo de 2026; cinco protocolos, ~36,7 M$ combinados; Truebit ~26,2 M$). ↩