⚠️ 先看这条: 想把法币换成稳定币再进市场?别在 App 里直接点注册——只有通过**注册链接(如「立即注册」)**或输入邀请码 BINANBT 注册币安,才有新手奖励(20% 手续费返佣 + 最高 $19,800 迎新礼包)。
核心要点(TL;DR):
- 稳定币是把价格钉在 1 美元的加密代币,但”稳定”靠的是机制,不是承诺。 截至 2026 年 10 月下旬,全市场稳定币总量约 3,000–3,040 亿美元,比 5 月的约 3,220 亿美元峰值略有回落1。
- 反常识一:稳定币没有消除风险,只是把市场风险换成了发行方风险。 你不再承担币价波动,却开始承担发行方的储备、托管银行、合规冻结和赎回能力。
- 反常识二:“链上稳定币转账量超过 Visa”是统计口径的胜利。 2025 年链上原始转账约 33 万亿美元,但经调整的真实有机流量只有 9–11 万亿美元,其中真正像刷卡消费的支付可能只占 1%–2%2。
- 反常识三:2026 年的监管不是”收网”,而是”分叉”。 美国 GENIUS 法案的规则截止日已过却无终版规则,欧盟 MiCA 过渡期在 7 月 1 日关闭,USDT 在 EEA 被边缘化、USDC 拿到欧盟首个”重要电子货币代币”认定345。
- 一句话结论: 稳定币是”美元的链上凭证”,不是”无风险现金”。选它之前,先看发行方、储备、赎回条款和所在地区的法律地位,而不是只看市值排名。
稳定币是什么?一句话说,稳定币是一种试图把市场价格固定在 1 美元(或其他法币)的加密代币,它用储备资产、超额抵押或对冲头寸来支撑这个价格。 它解决的是加密市场最实际的问题:你不想在两次交易之间,让资产跟着行情上下跳。
但”固定”这个词容易让人误解。稳定币不是银行存款,没有存款保险;它的 1 美元来自一套可以失效的机制。2026 年发生的事情正好说明这一点:规模在涨、监管在落地、产品在分化,而风险从来没有消失,只是换了一个位置。
目录
- 稳定币是什么:一层凭证,三层信任
- 2026 年的稳定币:四个数字看清格局
- 四种类型:锚定机制决定风险形态
- 反常识一:风险不在”脱锚”,在发行方
- 反常识二:转账量超过 Visa,是口径的胜利
- 反常识三:监管不是在收紧,是在分叉
- 三次脱锚教会我们什么
- 怎么选:按用途的四张判断表
- 拿到一个稳定币,先查这五件事
- 💰 币安返佣福利:邀请码 BINANBT
- 常见问题 FAQ
- 延伸阅读
稳定币是什么:一层凭证,三层信任
你持有的稳定币,本质上是发行方开出的一张链上欠条。 你相信的不是那串代币代码,而是”有人会在你需要的时候,按 1 美元把它换回去”。这张欠条能不能兑现,取决于三层信任。
第一层是储备:发行方真的持有等额资产吗?是现金、短期国债,还是商业票据和加密资产?第二层是托管:这些资产放在哪家银行、哪个托管机构,会不会像 2023 年硅谷银行那样突然出问题?第三层是规则:发行方在哪个司法辖区注册、受谁监管、出了事谁能强制它兑付?
三层里任何一层出问题,1 美元就会松动。所以看稳定币的正确顺序不是”市值多大”,而是”这三层分别有多硬”。市值只说明有多少人暂时相信它。
还有一个容易被忽略的区别:面值、市场价、赎回价是三个不同的价格。
- 面值是设计目标,1.00 美元;
- 市场价是你在交易所买卖的价格,可能是 0.998,也可能在恐慌时是 0.87;
- 赎回价是发行方承诺兑付的价格,通常就是 1.00,但有最低金额、手续费和到账时间。
新手常犯的错误,是把”交易所显示 0.999”当成”它不稳”,又把”发行方承诺 1:1 赎回”当成”随时能拿到 1 美元”。这两件事之间,隔着资格、门槛和时间。
2026 年的稳定币:四个数字看清格局
2026 年 10 月的稳定币市场,是一个高度集中、监管分化、流量与市值错位的市场。 四个数字比任何叙事都更能说明问题。
| 指标 | 2026 年 10 月数据 | 说明 |
|---|---|---|
| 全市场总量 | 约 3,000–3,040 亿美元 | 较 5 月约 3,220 亿美元峰值小幅回落1 |
| USDT 规模与占比 | 约 1,820–1,840 亿美元,约 60% | 仍是绝对第一,30 天基本持平1 |
| USDC 规模与占比 | 约 710–740 亿美元,约 24% | 10 月波动中 30 天缩水约 5%1 |
| 两家合计 | 约 84% | 第三名 USDS 约 68 亿美元,其余均低于 50 亿1 |
第一个数字说明规模:稳定币已经是链上最大的”现金层”,比大多数国家的货币基金还大。第二个数字说明集中度:USDT 加 USDC 占了八成以上,没有第三个玩家超过 50 亿美元——Sky 的 USDS 约 68 亿、Ethena 的 USDe 约 47 亿、World Liberty 的 USD1 约 40 亿、PayPal 的 PYUSD 约 28 亿、Ripple 的 RLUSD 约 24 亿,都还在第二梯队。
第三个数字是很多人没注意到的流量错位:按市值 USDT 是 USDC 的 2.5 倍,但按链上转账额,USDC 反而占了约 80%2。原因不神秘——机构结算、DeFi 协议和合规支付更偏好 USDC,而 USDT 更多被用作新兴市场的储值和场外交易媒介。市值衡量的是”谁被当成钱存着”,流量衡量的是”谁被当成管道用着”。
第四个数字是监管的分化,下面单独讲。
四种类型:锚定机制决定风险形态
稳定币不是一种产品,而是四种完全不同的机制,被同一个名字装在一起。 判断风险,先判断它属于哪一类。
| 类型 | 代表 | 怎么维持 1 美元 | 主要风险 | 2026 年现状 |
|---|---|---|---|---|
| 法币储备型 | USDT、USDC、PYUSD、RLUSD、USD1 | 发行方持有现金和短期国债,按 1:1 兑付 | 发行方信用、储备挪用、托管银行、冻结 | 占市场约 84%1 |
| 加密超额抵押型 | USDS(原 DAI) | 抵押 ETH 等资产,超额抵押并自动清算 | 抵押品暴跌、预言机出错、清算拥堵 | USDS 约 68 亿美元1 |
| 合成 / Delta 中性型 | USDe | 现货多头 + 永续空头对冲,赚资金费率 | 交易所对手方、资金费率转负、脱锚 | USDe 约 47 亿美元1 |
| 算法型 | UST(已崩盘)、DJED | 算法调节供需,部分有抵押 | 死亡螺旋、信心崩塌 | 主流市场基本退场 |
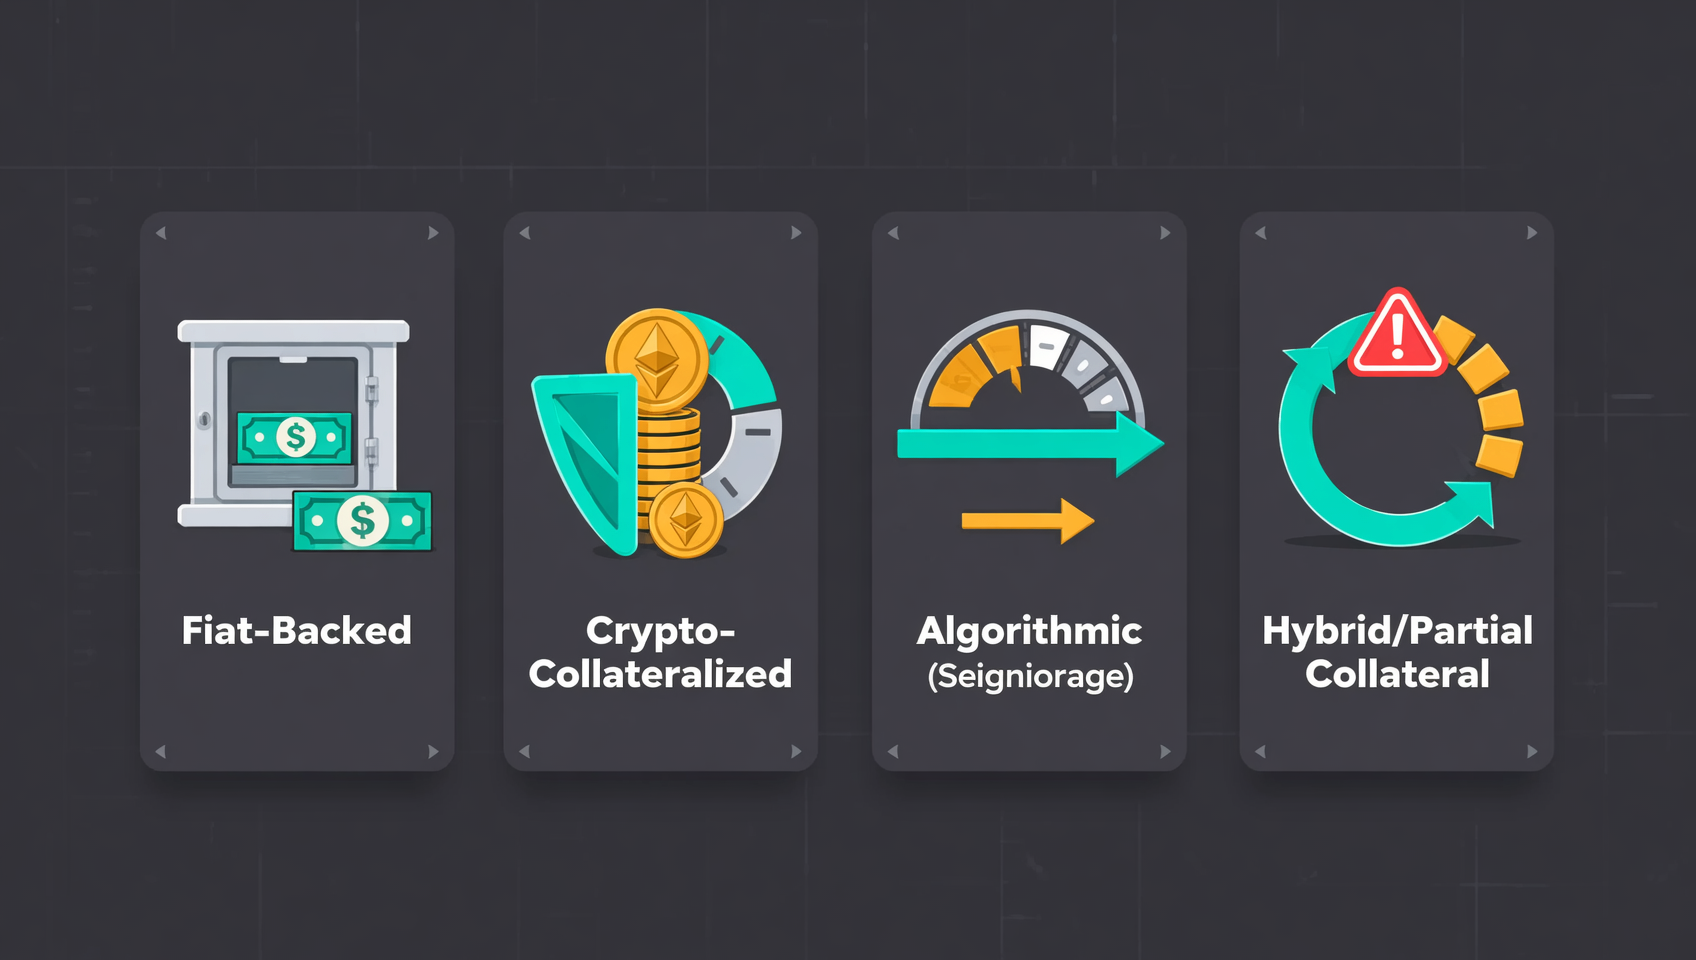
第一类:法币储备型。 机制最直白——你给它 1 美元,它给你 1 枚代币;它拿你的美元去买短期国债,赚利息差。风险集中在发行方和托管链上:储备是不是真的、放在哪、能不能随时变现。Tether 在 2026 年二季度的鉴证显示,总资产约 1,877.5 亿美元、负债约 1,836.4 亿美元,超额储备约 41.1 亿美元,约占负债的 2.2%;其中美国国债约 1,149 亿美元,占资产 61.2%,另持有约 9.89 万枚比特币和 146 吨以上黄金6。这个结构说明它主要靠美债利息赚钱,也说明它的缓冲比一季度薄了一半——一季度超额储备还有约 82 亿美元6。
第二类:加密超额抵押型。 不依赖银行,靠链上抵押品。你存入价值 150 美元的 ETH,借出 100 美元的 USDS,抵押率不足时自动清算。优点是透明、无需许可;缺点是抵押品和稳定币会同向下跌——市场暴跌时,抵押品缩水、清算变难、稳定币反而承压。2026 年 4 月 Kelp DAO 的 rsETH 事件已经演示过:假的抵押品也能进借贷协议,最后留下约 1.9 亿美元坏账。
第三类:合成 / Delta 中性型。 以 USDe 为代表:买入现货 ETH 或 BTC,同时在永续合约开等额空头,价格涨跌互相抵消,收益来自资金费率。它在正常行情里很有效,但有两个命门:资金费率长期转负时,持有者要倒贴钱;交易所或托管方出问题时,对冲腿可能失效。这类产品更像”链上对冲基金份额”,不是现金。
第四类:算法型。 不靠足额储备,靠算法和激励调节供需。UST 在 2022 年 5 月用几天时间蒸发了约 400 亿美元市值,从此这一类在主流市场基本退场。今天还活着的算法或部分抵押稳定币(如 Cardano 上的 DJED)规模都很小,适合观察,不适合当现金。
反常识一:风险不在”脱锚”,在发行方
大多数人以为稳定币的风险是”价格跌到 0.9”,真正的风险是”你排队赎回时,发行方拿不出钱”。 脱锚只是结果,发行方才是原因。
把稳定币的风险拆开,会发现它和银行挤兑是同一个结构:
- 期限错配:你随时可以赎回,发行方持有的却是短期国债和隔夜回购,极端行情下变现需要时间;
- 信息不对称:你只能看到月度或季度鉴证,看不到实时的储备流水;
- 先到先得:赎回按顺序处理,跑得慢的人承担剩余风险;
- 规则可变:发行方可以冻结地址、暂停赎回、更改条款,而你没有任何投票权。
这也是为什么”储备 100% 真实”并不等于”不会脱锚”。2023 年 3 月,USDC 的储备里有一部分现金存在硅谷银行,银行倒闭的消息一出,USDC 在周末跌到约 0.87 美元——它的储备并没有凭空消失,但市场在那一刻无法确认,赎回通道又在周末关闭,价格就先崩了。几天后确认资金安全,价格才回到 1 美元附近。
反过来,USDT 在 2018 年和 2022 年也出现过明显折价,原因不是某一次具体事件,而是市场对”储备里到底有什么”长期不放心。稳定币的价格,本质上是市场对发行方信任的实时报价。
反常识二:转账量超过 Visa,是口径的胜利
“稳定币链上转账量已经超过 Visa 和 Mastercard”这句话是真的,但它比较的不是同一种东西。 把它当成”稳定币已经取代银行卡”会得出完全错误的判断。
先看数字。2025 年稳定币链上原始转账额约 33 万亿美元,2026 年的预测区间是 40–46 万亿美元;同期 Visa 的年处理量约 16–18 万亿美元,Mastercard 约 12.5 万亿美元2。单看这组数字,稳定币像是赢了两倍。
但把口径拆开:
- 原始转账额统计的是每一次代币移动。同一笔 1 美元在一天内被套利机器人转 50 次,就会被记 50 美元。Visa 统计的是持卡人的消费笔数,同一笔钱不会重复计数。
- Visa 的链上分析团队估计,经过调整的有机流量只占原始的 25%–30%,也就是每年约 9–11 万亿美元,大致和 Visa 一家相当,而不是它的两三倍2。
- 更保守的测算认为,真正属于消费者支付的部分可能只有 1%–2%,其余是交易所结算、做市、套利和 DeFi 循环2。
所以正确的结论是:稳定币已经是加密市场内部最高效的结算层,但还没有成为日常消费的支付工具。 它的主战场是交易所之间的资金调拨、跨境 B2B 收付和新兴市场的美元替代,而不是你早上买一杯咖啡。理解这一点,你就不会因为”超过 Visa”的标题去高估它的采用率,也不会因为它还没普及而低估它的结算价值。
反常识三:监管不是在收紧,是在分叉
2026 年最重要的变化,不是某个国家禁止稳定币,而是主要市场对稳定币的定义开始分道扬镳。 同一枚 USDT,在美国、欧盟、香港的法律地位可能完全不同。
美国:法律通过了,规则没落地。 GENIUS 法案在 2025 年 7 月 18 日签署,要求各监管机构在一年内完成规则制定。到 2026 年 7 月 18 日,没有任何一家机构发布终版规则,约十项规则仍在提案阶段3。由于规则缺席,法案里的”兜底生效日”成为关键节点:2027 年 1 月 18 日起,未获许可的发行方不得发行支付型稳定币;针对数字资产服务商提供非合规稳定币的限制,则要等到 2028 年 7 月 18 日3。法案还明确禁止发行方向持有者支付利息或收益,并倾向于把”间接补贴”也纳入限制3。
欧盟:过渡期关了,USDT 被挤出主流。 MiCA 的过渡窗口在 2026 年 7 月 1 日关闭,此后在 EEA 提供服务的平台必须持牌;ESMA 的临时登记册上约 330 家加密资产服务商获批,而有 1,000 多家没赶上截止日4。USDT 因储备和治理结构未完全满足 MiCA 要求,从 2025 年起陆续被欧洲主流平台下架;USDC 则反过来受益——2026 年 10 月 14 日,欧洲银行管理局(EBA)把 USDC 认定为首个”重要电子货币代币”,同期 USDC 占欧元稳定币交易的约 56%5。
其他市场:牌照先落地,产品还没起来。 香港在 2026 年 4 月 10 日发出首批两个稳定币发行人牌照;英国《加密资产条例》在 2026 年 2 月通过,完整制度要到 2027 年 10 月 25 日才生效;日本修订后的支付服务法在 2026 年 6 月生效7。
这场分叉对普通用户有三个直接后果:
- “哪个稳定币更安全”没有全球统一答案。 在欧盟,合规性上 USDC 领先;在新兴市场,USDT 的流动性和接受度仍然是压倒性的。你所在地区的监管,比市值排名更能决定你实际能用什么。
- “稳定币生息”这条路在美欧被堵死。 GENIUS 和 MiCA 都禁止发行方付息,理由是稳定币应被当作支付工具而不是存款。想赚收益,只能走交易所理财、借贷协议或生息稳定币,而这些产品的风险结构完全不同。
- 跨境收付的合规成本会上升。 发行方需要识别用户、执行制裁名单、配合冻结,合规稳定币会越来越像”有 KYC 的美元”,而不是”无许可的现金”。
三次脱锚教会我们什么
稳定币的历史上,真正严重的脱锚只有少数几次,但每一次的原因都不一样。 把它们放在一起看,比记住”稳定币有风险”这句话有用得多。
| 事件 | 时间 | 价格表现 | 根本原因 | 结局 |
|---|---|---|---|---|
| UST 崩盘 | 2022 年 5 月 | 几天内从 1 美元跌到接近 0 | 算法机制 + Anchor 补贴退出,死亡螺旋 | 约 400 亿美元市值蒸发,项目终止8 |
| USDC 脱锚 | 2023 年 3 月 | 一度跌到约 0.87 美元 | 部分储备存在倒闭的硅谷银行,周末赎回关闭 | 确认资金安全后数日恢复8 |
| USDT 折价 | 2018、2022 年 | 多次跌到 0.95–0.98 | 市场对储备构成和透明度的长期疑虑 | 随鉴证披露和市场修复回升 |
三次事件给出三条不同的教训:
- UST 的教训是机制:没有足额储备、靠激励维持的锚定,在信心反转时会自我加速。看到”高息 + 算法”的组合,先假设它会归零。
- USDC 的教训是托管:储备真实也可能脱锚,因为价格反映的是”当下能不能确认安全”,不是”最终是否安全”。周末、银行休市、赎回拥堵,都会放大恐慌。
- USDT 的教训是透明度:当市场无法独立验证储备时,任何风吹草动都会被放大成折价。Tether 在 2026 年完成首次完整独立审计(KPMG 对 2025 财年出具无保留意见,确认储备超出负债约 68.14 亿美元),这一步对修复信任的意义,比任何公关声明都大6。
怎么选:按用途的四张判断表
选稳定币的第一步不是比较市值,而是明确你拿它做什么。 不同用途对”安全”的定义完全不同。
| 你的用途 | 更合适的选择 | 为什么 | 要注意什么 |
|---|---|---|---|
| 交易所买卖、做交易对 | USDT | 交易对最深、滑点最小、几乎所有平台都收 | 欧盟用户可能买不到;别长期大额存放 |
| DeFi 抵押、借贷 | USDC / USDS | 协议接受度高、预言机和清算路径成熟 | 先看池子接受的抵押品和预言机来源 |
| 跨境收付、B2B 结算 | USDC 或 USDT,按对方支持选 | 到账快、成本低、覆盖广 | 合规、发票、税务和对手方 KYC 要一起考虑 |
| 大额储值、短期停泊 | 分散在 USDC + 短期国债/货币基金 | 降低单一发行方和单一托管风险 | 稳定币没有存款保险,别把全部现金放一处 |
| 追求收益 | 交易所理财 / 借贷协议 | 收益来自借款人,不是发行方 | 美欧已禁止发行方付息,高收益都是风险溢价 |
如果只能记一条:把稳定币当”美元的操作系统”,不要当”美元的保险箱”。 操作系统适合周转,保险箱需要存款保险、分散和期限管理。
拿到一个稳定币,先查这五件事
下面五项是可执行的筛选顺序,任何一项不过关,就不该放钱进去。 它们不能保证安全,但能过滤掉绝大多数明显有问题的产品。
- 发行方是谁、在哪注册、受谁监管。 是美国州级牌照、欧盟 EMI/ART 授权,还是离岸注册?监管辖区决定了出事后你有没有救济渠道。
- 储备构成和审计频率。 现金和短期国债占比多少?是月度鉴证还是完整审计?审计机构是谁?只看”100% 储备”的口号没有意义。
- 赎回条款。 谁能赎回、最低金额多少、收不收手续费、几天到账?只对机构开放赎回的稳定币,对散户来说只是”能在二级市场卖”。
- 二级市场深度和脱锚历史。 在主流交易所和 DEX 的深度够不够?历史上最低跌到多少、恢复了多久?深度差的稳定币,恐慌时跑不掉。
- 链和合约风险。 是发行方原生发行,还是跨链桥包装的版本?合约是否可升级、是否有黑名单和暂停功能?桥接版本的 USDT/USDC,风险比原生版本高一层。
把这五项做成一张表,每季度复查一次。稳定币的储备和监管状态变化很快,去年的结论今年可能已经不成立。
💰 币安返佣福利:邀请码 BINANBT
在把法币换成稳定币之前,先把这一步的成本降下来:注册币安时填邀请码 BINANBT,享受 20% 手续费返佣。 本文包含返佣链接,通过它注册我们可能获得奖励,但不会让你多花一分钱。
- 返佣额度:每笔交易手续费按 20% 返现,受邀人返佣上限统一为 20%。
- 如何领取:注册时在「邀请码」一栏输入 BINANBT;漏填了,注册后 30 天内也能补绑。
- 叠加福利:开启「用 BNB 抵扣手续费」可再省约 25%,把 BNB 放进 Simple Earn 还能参与 HODLer Airdrops 快照。
- 重要提醒:在 App 里直接注册,拿不到半点新手奖励。 App 内注册不绑定任何邀请关系,$19,800 迎新礼包和 20% 手续费返佣都会与你无关——必须走注册链接或填邀请码 BINANBT 才有。
常见问题 FAQ
稳定币是什么?为什么能一直等于 1 美元?
稳定币是一种试图把价格固定在 1 美元的加密代币。它靠三种方式维持锚定:发行方持有等额现金和短期国债随时兑付(USDT、USDC),用超额加密资产抵押(USDS),或用现货加空头对冲(USDe)。锚定不是物理定律,而是机制加市场信心,机制失效时照样会脱锚。
稳定币真的 1:1 吗?会不会脱锚?
面值上设计为 1:1,二级市场价格会小幅波动。真正的脱锚指价格明显偏离且持续。2022 年 UST 在几天内归零,2023 年 USDC 因硅谷银行事件一度跌到 0.87 美元、几天后恢复。储备真实也不等于不会脱锚,恐慌和赎回拥堵同样能让价格失真。
USDT 和 USDC 哪个更安全?
看你要衡量哪一种安全。USDC 的储备披露更频繁、受美国州级监管、在欧盟合规上领先;USDT 规模更大、流动性更深、在新兴市场覆盖更广,但储备缓冲更薄。2026 年二季度 Tether 超额储备约 41 亿美元,约占负债 2.2%,低于一季度的 82 亿美元。
稳定币还能拿利息吗?为什么有些平台不给收益了?
美国 GENIUS 法案和欧盟 MiCA 都禁止发行方向持有者支付利息或收益,因为它们要把稳定币定义为支付工具而不是理财产品。交易所的理财、质押和借贷产品是另一条路径,收益来自借款人或平台补贴,不受这条禁令直接约束,但风险也随之转移。
稳定币会被冻结吗?
会。主流法币储备型稳定币的合约都带有黑名单功能,发行方可以按执法或合规要求冻结地址上的余额,USDT 历史上执行过多次。这是中心化稳定币的固有特征,也是它与现金最大的区别之一:你的钱在链上,但控制权不完全在你手里。
在中国大陆持有或使用稳定币合法吗?
中国大陆对加密货币相关业务活动有明确限制,境外平台向境内居民提供服务同样存在法律风险,涉及外汇和支付结算时风险更高。本文只做知识性介绍,不提供任何规避监管、绕过风控或跨境转移资金的方法。是否参与请以你所在地区的法律法规为准。
稳定币转账选哪条链最便宜?
2026 年的答案已经不能只看网络名称。同一枚 USDT 在波场、以太坊、BNB Chain、Base 上的手续费和到账速度差异很大,交易所提币费也会随网络拥堵变化。选链时先确认收款方支持哪条链,再比较提币页面显示的实时费用,不要为了省一两美元选一条对方不收的链。
持有稳定币需要交税吗?
取决于所在地区的税法。多数司法辖区把稳定币视为财产,用它买币、换币或消费都可能构成应税处置,跨境收付还可能涉及收入申报。各地规则差异很大,本文不构成税务建议;金额较大时应咨询本地专业人士并保留完整记录。
延伸阅读
- USDT 是什么?怎么买?三条链与真实风险
- USDT 和 USDC 的区别:2026 深度对比
- DeFi 是什么?2026 新手完全指南
- 币安入金教程:C2C 买 USDT 八步走
- 币安提币教程:网络选择与转错链补救
- 冷钱包与硬件钱包 2026 完全指南
- Cardano(ADA)是什么?2026 新手入门
- 更多稳定币内容:稳定币投资指南
免责声明:本文内容仅供学习参考,不构成投资、法律或税务建议。稳定币存在发行方信用、储备不足、托管银行、监管冻结、赎回拥堵、智能合约和脱锚等风险,极端情况下可能损失全部本金。文中市值、储备和监管数据均标注核查时间,会随市场与政策变化,请以官方披露和数据平台的最新数值为准。不同司法辖区对稳定币的监管要求不同,请自行确认合规性。
Footnotes
-
来源:DefiLlama、CoinGecko 稳定币面板,2026 年 10 月 8 日–26 日快照(全市场约 3,000–3,040 亿美元,5 月峰值约 3,220 亿;USDT 约 1,820–1,840 亿、占比约 60%;USDC 约 710–740 亿、占比约 24%;USDS 约 68 亿、USDe 约 47 亿、USD1 约 40 亿、PYUSD 约 28 亿、RLUSD 约 24 亿美元)。 ↩ ↩2 ↩3 ↩4 ↩5 ↩6 ↩7 ↩8
-
来源:Visa Onchain Analytics 与 Bessemer/Allium 对调整后稳定币流量的估算(2025 年原始约 33 万亿美元、调整后约 9–11 万亿美元;2026 年原始预测 40–46 万亿美元);Visa 年处理量约 16–18 万亿美元、Mastercard 约 12.5 万亿美元;MEXC/Deutsche Bank 等对真实消费支付占比约 1%–2% 的测算。 ↩ ↩2 ↩3 ↩4 ↩5
-
来源:Legal500《Why Does MiCA And The GENIUS Act Ban Stablecoin Interest》,2026 年 9 月 30 日;GENIUS 法案 2025 年 7 月 18 日签署,规则截止日 2026 年 7 月 18 日无终版规则,法定兜底生效日 2027 年 1 月 18 日、服务商限制 2028 年 7 月 18 日。 ↩ ↩2 ↩3 ↩4
-
来源:WalletConnect《State of Compliance, Policy, and Regulation Report》2026 年;MiCA 过渡期 2026 年 7 月 1 日关闭,ESMA 临时登记册约 330 家 CASP 获批、1,000 多家未获授权。 ↩ ↩2
-
来源:CoinPaprika《USDC Now Leads Euro Stablecoin Trading as MiCA Sidelines USDT》,2026 年 10 月;EBA 于 2026 年 10 月 14 日将 USDC 认定为首个”重要电子货币代币”,USDC 占欧元稳定币交易约 56%。 ↩ ↩2
-
来源:Tether 2026 年二季度 BDO 鉴证报告(2026 年 7 月 31 日):总资产约 1,877.5 亿美元、负债约 1,836.4 亿美元、超额储备约 41.1 亿美元;美国国债约 1,149 亿美元(占资产 61.2%)、约 9.89 万枚 BTC、146 吨以上黄金;一季度超额储备约 82.3 亿美元;KPMG 对 2025 财年出具首次完整审计无保留意见,储备超出负债约 68.14 亿美元。 ↩ ↩2 ↩3
-
来源:Foresight News 及公开报道,香港于 2026 年 4 月 10 日发出首批两个稳定币发行人牌照;英国加密资产制度完整生效日为 2027 年 10 月 25 日;日本修订支付服务法于 2026 年 6 月生效。 ↩
-
来源:UST 于 2022 年 5 月崩盘、约 400 亿美元市值蒸发;USDC 于 2023 年 3 月 11 日因硅谷银行事件一度跌至约 0.87 美元,确认储备安全后恢复。 ↩ ↩2