⚠️ Lee esto primero: ¿quieres convertir fiat en stablecoins antes de entrar al mercado? No pulses «registrarse» dentro de la app: solo los registros mediante el enlace de registro (p. ej., «Registrarse») o con el código de invitación BINANBT desbloquean las recompensas de nuevo usuario de Binance (20% de reembolso en comisiones más un paquete de bienvenida de hasta 19.800 dólares).
Puntos clave (TL;DR):
- Una stablecoin es un token atado a 1 dólar, pero el anclaje es un mecanismo, no una promesa. A finales de octubre de 2026 el mercado rondaba los 300.000–304.000 millones de dólares, algo por debajo del máximo de mayo, unos 322.000 millones1.
- Primera idea contraintuitiva: las stablecoins no eliminan el riesgo, cambian riesgo de mercado por riesgo de emisor. Dejas de preocuparte por el precio y empiezas a preocuparte por las reservas, los bancos custodios, los bloqueos regulatorios y la capacidad de reembolso.
- Segunda: «las stablecoins liquidan más que Visa» es una victoria del método de conteo. Las transferencias en cadena fueron unos 33 billones en 2025, pero el volumen orgánico ajustado es de solo 9–11 billones, y los pagos de consumo reales pueden ser apenas el 1%–2%2.
- Tercera: la regulación de 2026 no es un cierre, es una bifurcación. El plazo de reglas de la GENIUS Act pasó sin normas finales, la ventana de transición de MiCA cerró el 1 de julio, USDT quedó marginada en el EEE y USDC fue el primer «token de dinero electrónico significativo» de la UE345.
- Conclusión en una frase: una stablecoin es un derecho de cobro sobre dólares en cadena, no efectivo libre de riesgo. Antes de mirar el ranking de capitalización, revisa emisor, reservas, condiciones de reembolso y tu situación legal.
¿Qué es una stablecoin? En una frase: una stablecoin es un token que intenta mantener su precio de mercado en 1 dólar (u otra moneda fiat) respaldándolo con reservas, sobrecolateralización o posiciones cubiertas. Resuelve el problema más práctico de las cripto: no quieres que tus activos salten entre dos operaciones.
Pero «estable» se malinterpreta con facilidad. Una stablecoin no es un depósito bancario y no tiene seguro de depósitos; su dólar depende de un mecanismo que puede fallar. 2026 lo dejó claro: el mercado creció, llegó la regulación, los productos se dividieron, y el riesgo nunca desapareció, solo cambió de lugar.
Índice
- Qué es una stablecoin: un derecho, tres capas de confianza
- El mercado de 2026 en cuatro cifras
- Cuatro tipos: el mecanismo de anclaje define el riesgo
- Contraintuitivo 1: el riesgo es el emisor, no el depeg
- Contraintuitivo 2: superar a Visa es una victoria del método
- Contraintuitivo 3: la regulación se bifurca, no se endurece
- Qué nos enseñaron tres depegs
- Cómo elegir: cuatro tablas según el uso
- Cinco comprobaciones antes de depositar
- 💰 Reembolso de Binance: código BINANBT
- Preguntas frecuentes
- Lecturas relacionadas
Qué es una stablecoin: un derecho, tres capas de confianza
La stablecoin que tienes es, en esencia, un pagaré en cadena emitido por una empresa. Lo que crees no es el contrato del token, sino la promesa de que alguien te lo cambiará por 1 dólar cuando lo necesites. Esa promesa se apoya en tres capas.
La primera son las reservas: ¿el emisor tiene activos equivalentes y son efectivo, letras a corto plazo o pagarés y cripto? La segunda es la custodia: ¿en qué banco o custodio están esos activos y puede quebrar como el Silicon Valley Bank en 2023? La tercera son las reglas: ¿dónde está registrado el emisor, quién lo supervisa y quién puede obligarlo a reembolsar si algo falla?
Si falla una capa, el anclaje se afloja. Por eso la pregunta correcta no es «cuánta capitalización tiene» sino «qué tan sólida es cada capa». La capitalización solo dice cuánta gente cree en él ahora.
Hay otra distinción que los principiantes pasan por alto: valor nominal, precio de mercado y precio de reembolso son tres números distintos.
- Valor nominal es el objetivo de diseño: 1,00 dólar.
- Precio de mercado es lo que pagas en un exchange: 0,998, o 0,87 en un pánico.
- Precio de reembolso es lo que paga el emisor: normalmente 1,00, pero con mínimos, comisiones y plazos.
El error habitual es tomar «0,999 en el exchange» como inestabilidad y «reembolso 1:1» como acceso inmediato a un dólar. Entre ambas frases hay requisitos, umbrales y tiempo.
El mercado de 2026 en cuatro cifras
El mercado de stablecoins de octubre de 2026 está muy concentrado, dividido por la regulación y con un desajuste entre capitalización y flujo. Cuatro cifras lo explican mejor que cualquier narrativa.
| Métrica | Octubre de 2026 | Qué significa |
|---|---|---|
| Mercado total | Unos 300.000–304.000 millones | Algo por debajo del máximo de mayo, unos 322.000 millones1 |
| Tamaño y cuota de USDT | Unos 182.000–184.000 millones, cerca del 60% | Sigue dominante; plana en 30 días1 |
| Tamaño y cuota de USDC | Unos 71.000–74.000 millones, cerca del 24% | Cae cerca del 5% en 30 días en octubre1 |
| Suma de ambas | Cerca del 84% | La tercera, USDS, ronda 6.800 millones; ninguna otra supera 5.0001 |
La primera cifra es escala: las stablecoins son ya la mayor capa de efectivo en cadena, más grandes que la mayoría de los fondos monetarios nacionales. La segunda es concentración: USDT más USDC superan el 80%, y ningún tercer jugador pasa de 5.000 millones — USDS de Sky ronda 6.800 millones, USDe de Ethena 4.700, USD1 de World Liberty 4.000, PYUSD de PayPal 2.800 y RLUSD de Ripple 2.400, todos en segunda fila.
La tercera es un desajuste de flujo que muchos no ven: por capitalización USDT es 2,5 veces USDC, pero por volumen de transferencias en cadena USDC representa cerca del 80%2. La razón no es misteriosa: instituciones, protocolos DeFi y pagos regulados prefieren USDC, mientras USDT se usa más para ahorro y OTC en mercados emergentes. La capitalización mide lo que la gente guarda; el flujo mide lo que la gente canaliza.
La cuarta es la divergencia regulatoria, que vemos abajo.
Cuatro tipos: el mecanismo de anclaje define el riesgo
Una stablecoin no es un producto, sino cuatro mecanismos distintos bajo un mismo nombre. Para juzgar el riesgo, primero identifica cuál tienes.
| Tipo | Ejemplos | Cómo mantiene 1 dólar | Riesgos principales | Situación en 2026 |
|---|---|---|---|---|
| Respaldo fiat | USDT, USDC, PYUSD, RLUSD, USD1 | El emisor guarda efectivo y letras y reembolsa 1:1 | Crédito del emisor, mal uso de reservas, banco custodio, bloqueos | Cerca del 84% del mercado1 |
| Sobrecolateralizado en cripto | USDS (antes DAI) | Colateral ETH y otros, sobrecolateralizado y liquidado automáticamente | Caídas del colateral, errores de oráculo, congestión de liquidaciones | USDS unos 6.800 millones1 |
| Sintético / delta neutral | USDe | Largo spot más corto en perpetuos, gana el funding | Contraparte del exchange, funding negativo, depeg | USDe unos 4.700 millones1 |
| Algorítmico | UST (colapsada), DJED | Algoritmo equilibra oferta y demanda, con colateral parcial | Espiral de muerte, pérdida de confianza | Fuera del mercado principal |
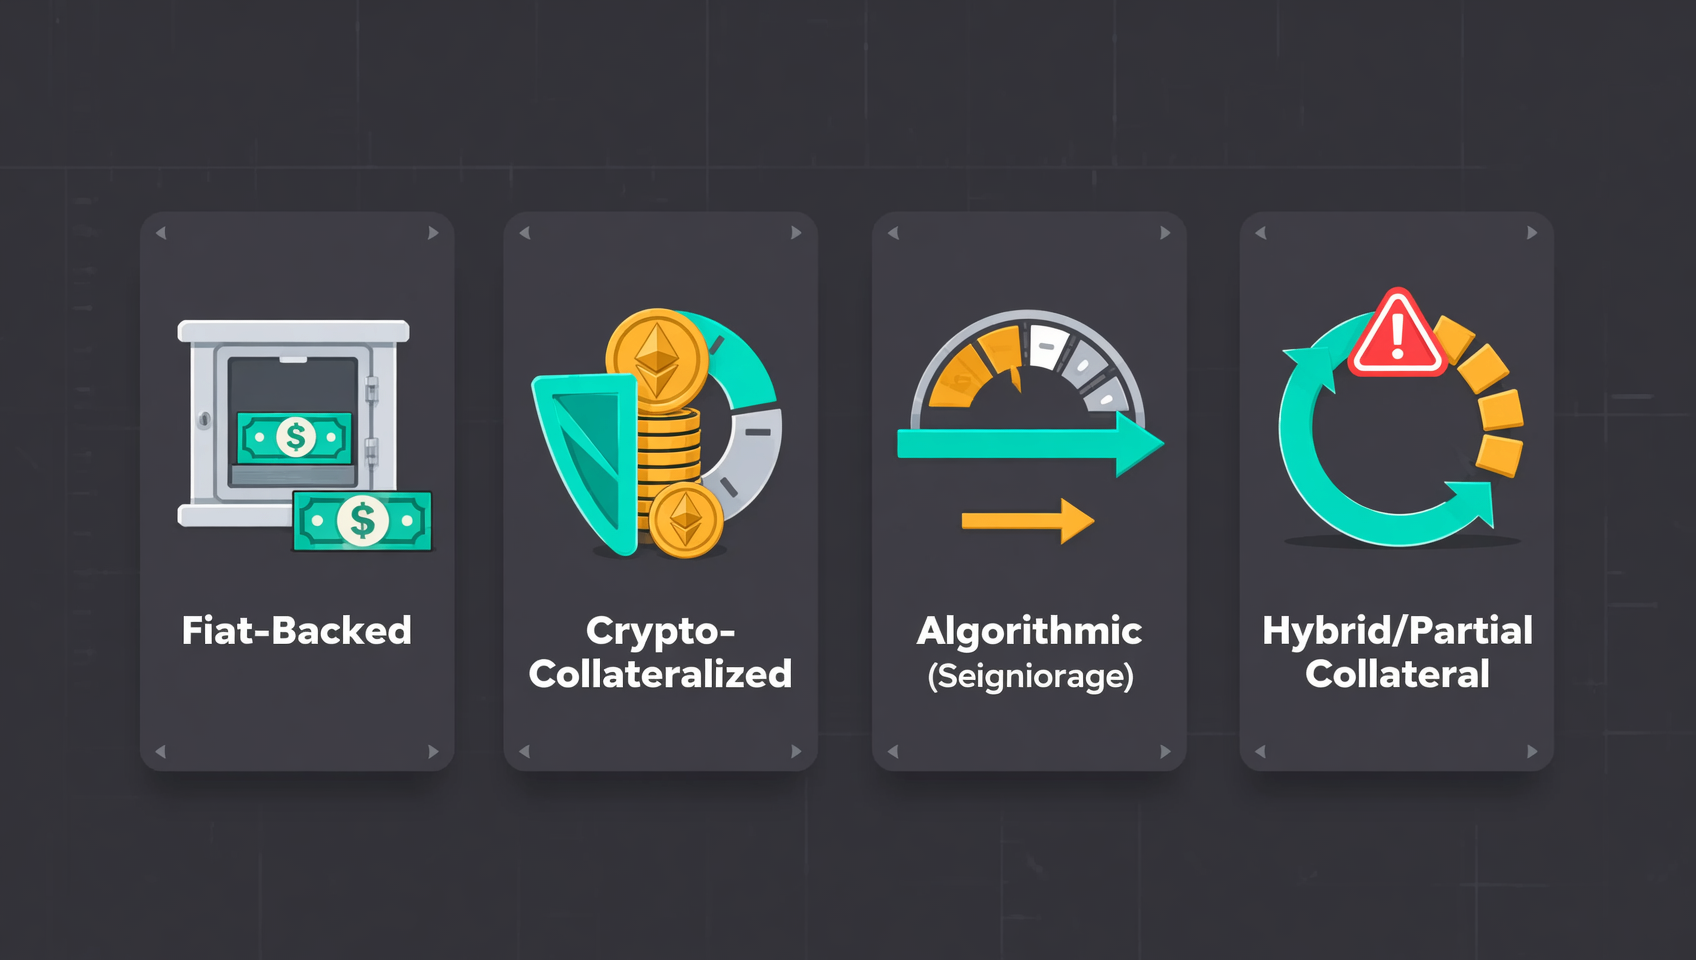
Respaldo fiat es el más simple: entregas un dólar, recibes un token y el emisor compra letras a corto plazo con tu dólar para ganar el diferencial. El riesgo está en el emisor y la cadena de custodia: ¿las reservas son reales, dónde están y pueden venderse a demanda? La atestación de Tether del segundo trimestre de 2026 mostraba activos totales de unos 187.750 millones frente a pasivos de unos 183.640 millones, con reservas excedentes de unos 4.110 millones, cerca del 2,2% de los pasivos. Las letras del Tesoro eran unos 114.900 millones, el 61,2% de los activos, junto a unos 98.900 BTC y más de 146 toneladas de oro6. La estructura muestra que gana sobre todo con intereses de letras, y que su colchón se redujo a la mitad desde unos 8.200 millones en el primer trimestre6.
Sobrecolateralizado en cripto no depende de bancos sino de colateral en cadena. Depositas 150 dólares en ETH y pides 100 en USDS; si la ratio baja demasiado, la posición se liquida. La ventaja es transparencia y acceso sin permisos; la desventaja es que colateral y stablecoin caen juntos: en una caída, el colateral se encoge, las liquidaciones se complican y la stablecoin sufre. El incidente de rsETH de Kelp DAO en abril de 2026 ya mostró que incluso colateral falso puede entrar en un protocolo de préstamo y dejar unos 190 millones en deuda incobrable.
Sintético / delta neutral está representado por USDe: compra spot de ETH o BTC y abre un corto del mismo nocional en perpetuos, de modo que los movimientos se cancelan y el rendimiento viene del funding. Funciona en mercados normales, pero tiene dos puntos débiles: cuando el funding es negativo, el tenedor paga por mantenerlo, y si el exchange o el custodio falla, la pata de cobertura puede romperse. Es más una participación en un fondo de cobertura en cadena que efectivo.
Algorítmico: no depende de reservas completas sino de algoritmos e incentivos. UST borró unos 40.000 millones de dólares en días en mayo de 2022 y la categoría salió del mercado principal. Las monedas algorítmicas o parcialmente colateralizadas que siguen vivas, como DJED en Cardano, son pequeñas: sirven para observar, no como efectivo.
Contraintuitivo 1: el riesgo es el emisor, no el depeg
Mucha gente cree que el riesgo es que el precio baje a 0,90. El riesgo real es que el emisor no pueda pagar cuando hagas cola para reembolsar. El depeg es el síntoma; el emisor es la causa.
Si desglosas el riesgo, se parece exactamente a una corrida bancaria:
- Descalce de plazos: puedes reembolsar en cualquier momento, pero el emisor tiene letras y repo a un día que tardan en venderse en tensión.
- Asimetría de información: ves atestaciones mensuales o trimestrales, no el libro de reservas en vivo.
- Primero llegado, primero servido: los reembolsos se procesan por orden y quien llega tarde absorbe el riesgo residual.
- Reglas mutables: el emisor puede congelar direcciones, pausar reembolsos o cambiar términos, y tú no votas.
Por eso «reservas 100% reales» no significa «sin depeg». En marzo de 2023, parte del efectivo de USDC estaba en Silicon Valley Bank. Cuando el banco quebró, USDC cayó a unos 0,87 dólares durante el fin de semana: las reservas no habían desaparecido, pero el mercado no podía confirmarlas en ese momento y el canal de reembolso estaba cerrado. Días después, al confirmarse los fondos, el precio se recuperó.
USDT también cotizó con descuento en 2018 y 2022, no por un evento concreto sino porque el mercado nunca estuvo del todo cómodo con lo que había dentro de sus reservas. El precio de una stablecoin es una cotización en vivo de la confianza en su emisor.
Contraintuitivo 2: superar a Visa es una victoria del método
«Las stablecoins ya liquidan más que Visa y Mastercard» es cierto, pero no compara lo mismo. Tomarlo como prueba de que reemplazaron las tarjetas lleva a la conclusión equivocada.
Empecemos por los números. Las transferencias en cadena fueron unos 33 billones de dólares en 2025, con previsiones de 40–46 billones para 2026. Visa procesa unos 16–18 billones al año y Mastercard unos 12,5 billones2. Con esas cifras, las stablecoins parecen el doble.
Ahora desglosa el método:
- El volumen bruto cuenta cada movimiento de tokens. Un dólar movido 50 veces por un bot de arbitraje en un día se cuenta como 50 dólares. Visa cuenta compras de tarjetahabientes, donde el mismo dólar no se cuenta repetidamente.
- El equipo de análisis en cadena de Visa estima el volumen orgánico ajustado en solo el 25%–30% del bruto, unos 9–11 billones al año: comparable a Visa sola, no al doble o triple2.
- Estimaciones más conservadoras sitúan los pagos de consumo reales en apenas el 1%–2%, y el resto es liquidación entre exchanges, market making, arbitraje y bucles DeFi2.
La conclusión correcta: las stablecoins ya son la capa de liquidación más eficiente dentro de las cripto, pero todavía no son un medio de pago diario. Su campo de batalla es mover fondos entre exchanges, pagos B2B transfronterizos y sustitución del dólar en mercados emergentes, no tu café de la mañana. Entenderlo evita sobrevalorar la adopción por un titular y subestimar su valor de liquidación.
Contraintuitivo 3: la regulación se bifurca, no se endurece
El cambio más importante de 2026 no es que un país prohíba las stablecoins, sino que los grandes mercados las definen de forma distinta. El mismo USDT puede tener un estatus legal diferente en EE. UU., la UE y Hong Kong.
EE. UU.: la ley pasó, las reglas no. La GENIUS Act se firmó el 18 de julio de 2025, con un plazo de un año para que las agencias completaran la normativa. Al 18 de julio de 2026 ninguna agencia había publicado reglas finales; unas diez seguían en propuesta3. Sin reglas, la fecha de respaldo legal se vuelve clave: desde el 18 de enero de 2027, los emisores sin licencia no podrán emitir stablecoins de pago; la restricción para proveedores de servicios de activos digitales que ofrezcan stablecoins no conformes llega el 18 de julio de 20283. La ley también prohíbe que los emisores paguen intereses o rendimientos y tiende a limitar los subsidios indirectos3.
UE: la transición cerró y USDT quedó fuera. La ventana de transición de MiCA cerró el 1 de julio de 2026, tras lo cual las plataformas que atiendan al EEE deben tener licencia. El registro provisional de ESMA mostraba unos 330 proveedores autorizados, mientras más de 1.000 no llegaron a tiempo4. USDT, cuyas reservas y gobernanza no cumplían del todo MiCA, fue retirada por las principales plataformas europeas desde 2025. USDC se benefició: el 14 de octubre de 2026 la Autoridad Bancaria Europea la designó primer «token de dinero electrónico significativo», y USDC concentra cerca del 56% del trading de stablecoins en euros5.
Otros mercados: primero licencias, después productos. Hong Kong emitió sus dos primeras licencias de emisor de stablecoins el 10 de abril de 2026; el reglamento británico de criptoactivos se aprobó en febrero de 2026, con el régimen completo vigente el 25 de octubre de 2027; la ley japonesa revisada de servicios de pago entró en vigor en junio de 20267.
Esta bifurcación tiene tres consecuencias directas:
- «Qué stablecoin es más segura» no tiene respuesta global. En la UE, USDC lidera en cumplimiento; en mercados emergentes, la liquidez y aceptación de USDT siguen dominando. Tu regulador local importa más que un ranking de capitalización.
- «Ganar rendimiento con stablecoins» está cerrado a nivel de emisor en EE. UU. y la UE. GENIUS y MiCA prohíben el interés pagado por el emisor porque la stablecoin debe ser un medio de pago. Para rendimiento hay que usar productos de exchange, protocolos de préstamo o stablecoins que generan rendimiento, con estructuras de riesgo totalmente distintas.
- Los costes de cumplimiento transfronterizo subirán. Los emisores deben identificar usuarios, filtrar sanciones y congelar a requerimiento. Las stablecoins reguladas se parecen cada vez más a «dólares con KYC» que a «efectivo sin permisos».
Qué nos enseñaron tres depegs
La historia de las stablecoins tiene pocos depegs graves, y cada uno tuvo una causa distinta. Verlos juntos es más útil que repetir «las stablecoins tienen riesgo».
| Evento | Fecha | Precio | Causa raíz | Resultado |
|---|---|---|---|---|
| Colapso de UST | Mayo de 2022 | De 1 dólar a casi cero en días | Diseño algorítmico más retirada del subsidio de Anchor, espiral de muerte | Unos 40.000 millones borrados; proyecto terminado8 |
| Depeg de USDC | Marzo de 2023 | Brevemente unos 0,87 | Parte de las reservas en el quebrado Silicon Valley Bank; reembolso cerrado en fin de semana | Recuperación en días al confirmarse los fondos8 |
| Descuentos de USDT | 2018, 2022 | Repetidamente 0,95–0,98 | Dudas prolongadas sobre composición y transparencia de reservas | Recuperación con atestaciones y reparación del mercado |
Tres lecciones distintas:
- UST es el mecanismo: un anclaje sostenido por incentivos en lugar de reservas completas se acelera cuando la confianza se invierte. Si ves «alto rendimiento más algoritmo», asume que puede ir a cero.
- USDC es la custodia: reservas reales también pueden desanclarse porque el precio refleja si la seguridad puede confirmarse ahora, no si es segura al final. Fines de semana, festivos bancarios y colas de reembolso amplifican el pánico.
- USDT es la transparencia: cuando el mercado no puede verificar las reservas por su cuenta, cualquier rumor se convierte en descuento. La primera auditoría completa de Tether —opinión sin salvedades de KPMG sobre el ejercicio 2025, confirmando reservas por encima de pasivos en unos 6.814 millones— hizo más por la confianza que cualquier comunicado6.
Cómo elegir: cuatro tablas según el uso
El primer paso no es comparar capitalizaciones sino decidir qué necesitas que haga la stablecoin. Cada uso define «seguro» de forma distinta.
| Tu uso | Mejor opción | Por qué | Ojo con |
|---|---|---|---|
| Trading en exchange, pares | USDT | Pares más profundos, menor slippage, aceptada casi en todas partes | Puede no estar disponible para usuarios de la UE; no guardes sumas grandes |
| Colateral DeFi, préstamos | USDC / USDS | Alta aceptación, oráculos y liquidaciones maduros | Revisa qué colateral y oráculos acepta el pool |
| Pagos transfronterizos y B2B | USDC o USDT, según la contraparte | Rápido, barato, amplia cobertura | Cumplimiento, facturación, impuestos y KYC de la contraparte |
| Ahorro grande, aparcamiento corto | Dividir USDC y letras/fondos monetarios | Reduce riesgo de emisor y de custodio | Sin seguro de depósitos; no pongas todo el efectivo en un sitio |
| Buscar rendimiento | Ahorro de exchange / protocolos de préstamo | El rendimiento viene del prestatario, no del emisor | EE. UU. y la UE prohíben el interés del emisor; el alto rendimiento es prima de riesgo |
Si recuerdas una frase: trata las stablecoins como un sistema operativo para dólares, no como una caja fuerte. El sistema operativo sirve para rotar; la caja fuerte necesita seguro, diversificación y gestión de plazos.
Cinco comprobaciones antes de depositar
Estas cinco comprobaciones son un orden de filtrado accionable. Si falla una, no pongas dinero. No garantizan seguridad, pero eliminan la mayoría de productos evidentemente defectuosos.
- Quién emite, dónde está registrado, quién lo supervisa. ¿Licencia estatal en EE. UU., autorización EMI/ART en la UE o registro offshore? La jurisdicción determina si tienes recurso cuando algo falla.
- Composición de reservas y frecuencia de auditoría. ¿Qué parte es efectivo y letras a corto plazo? ¿Es una atestación mensual o una auditoría completa? ¿Quién audita? El eslogan «100% respaldado» no significa nada por sí solo.
- Condiciones de reembolso. ¿Quién puede reembolsar, cuál es el mínimo, hay comisiones, cuántos días? Una stablecoin que solo reembolsa a instituciones es, para el minorista, solo algo que puede vender en el mercado secundario.
- Profundidad del mercado secundario e historial de depeg. ¿Hay suficiente profundidad en exchanges y DEX? ¿Cuál fue el precio mínimo y cuánto tardó en recuperarse? Poca profundidad significa que no podrás salir en un pánico.
- Riesgo de red y contrato. ¿Es emisión nativa o un envoltorio puente? ¿El contrato puede actualizarse, congelarse o pausarse? Un USDT/USDC puenteado añade una capa de riesgo frente a la versión nativa.
Convierte esto en una tabla y revísala cada trimestre. El estado de reservas y regulación cambia rápido; la conclusión del año pasado puede estar ya equivocada.
💰 Reembolso de Binance: código BINANBT
Antes de convertir fiat en stablecoins, reduce el coste de ese paso: regístrate en Binance con el código de invitación BINANBT y obtén un 20% de reembolso en comisiones. Este artículo contiene un enlace de referido; podemos recibir una recompensa si te registras a través de él y no te cuesta nada extra.
- Reembolso: 20% de cada comisión de trading. El límite del invitado es del 20% en todos los casos.
- Cómo reclamarlo: introduce BINANBT en el campo de código de invitación al registrarte. Si lo olvidas, puedes vincularlo dentro de los 30 días.
- Acumula: activa «pagar comisiones con BNB» para ahorrar otro 25% aproximado, y mantén BNB en Simple Earn para participar en las instantáneas de HODLer Airdrops.
- Importante: registrarte directamente en la app no te da ninguna recompensa de nuevo usuario. Los registros dentro de la app no se vinculan a ninguna relación de referido, así que el paquete de bienvenida de 19.800 dólares y el 20% de reembolso no aplican: debes usar el enlace de registro o introducir el código BINANBT.
👉 Regístrate en Binance y reclama el 20% de reembolso
Preguntas frecuentes
¿Qué es una stablecoin y por qué se mantiene en 1 dólar?
Una stablecoin es un token diseñado para mantener un precio de 1 dólar. Lo consigue de tres formas: el emisor guarda efectivo y letras del Tesoro equivalentes y reembolsa a demanda (USDT, USDC), el colateral cripto está sobrecolateralizado (USDS), o la posición spot se cubre con cortos (USDe). El anclaje es un mecanismo más la confianza del mercado, no una ley física.
¿Una stablecoin es realmente 1:1? ¿Puede desanclarse?
Por diseño el valor nominal es 1:1, pero el precio secundario se mueve. Un depeg real es una ruptura clara y sostenida. UST cayó a cero en días en 2022; USDC bajó brevemente a unos 0,87 dólares en marzo de 2023 tras la quiebra del Silicon Valley Bank y se recuperó en días. Tener reservas reales no impide un depeg por pánico.
¿Qué es más seguro, USDT o USDC?
Depende de qué seguridad midas. USDC publica sus reservas con más frecuencia, está regulada a nivel estatal en EE. UU. y lidera el cumplimiento en la UE. USDT es más grande, más líquida y más aceptada en mercados emergentes, pero su colchón es más fino: en el segundo trimestre de 2026 sus reservas excedentes eran unos 4.100 millones, cerca del 2,2% de los pasivos, frente a 8.200 millones en el primero.
¿Las stablecoins siguen pagando intereses? ¿Por qué algunas plataformas ya no?
La GENIUS Act estadounidense y MiCA en la UE prohíben que los emisores paguen intereses o rendimientos a los tenedores, porque definen la stablecoin como medio de pago y no como producto de inversión. Los productos de ahorro, staking y préstamo de los exchanges son otra vía: el rendimiento viene de prestatarios o subsidios, así que la prohibición no aplica directamente, pero el riesgo pasa a ti.
¿Pueden congelar una stablecoin?
Sí. Los contratos de las principales stablecoins con respaldo fiat incluyen funciones de lista negra, así que el emisor puede congelar saldos de una dirección por motivos legales o de cumplimiento; Tether lo ha hecho muchas veces. Es una característica estructural de las stablecoins centralizadas y una de las mayores diferencias con el efectivo: el dinero está en cadena, pero no lo controlas del todo.
¿Qué red es más barata para transferir stablecoins?
En 2026 el nombre de la red ya no responde eso. El mismo USDT cuesta comisiones y tarda tiempos muy distintos en Tron, Ethereum, BNB Chain y Base, y la comisión de retiro del exchange cambia con la congestión. Primero confirma qué red acepta el destinatario y después compara la comisión en vivo que muestra la página de retiro.
¿Tengo que pagar impuestos por stablecoins?
Depende de tu jurisdicción. La mayoría las trata como propiedad, así que comprar cripto con ellas, cambiarlas o gastarlas puede ser una transmisión gravable, y los pagos transfronterizos pueden ser rentas declarables. Las normas varían mucho; esto no es asesoramiento fiscal. Para importes relevantes, consulta a un profesional local y conserva registros.
¿Son legales las stablecoins en EE. UU., la UE y China continental?
Depende de dónde estés. EE. UU. implanta la GENIUS Act, la UE exige licencia MiCA y China continental restringe la actividad empresarial con criptomonedas, con riesgo legal para plataformas extranjeras que atiendan a residentes. Este artículo es educativo y no explica cómo eludir restricciones, sanciones ni controles de capital. Confirma las normas locales antes de participar.
Lecturas relacionadas
- ¿Qué es USDT? Cómo comprarlo y sus riesgos reales
- USDT vs USDC en 2026: comparación profunda
- ¿Qué es DeFi? Guía para principiantes 2026
- Guía de ingreso en Binance: comprar USDT por C2C
- Guía de retiro en Binance: redes y recuperación de cadena equivocada
- Carteras frías y de hardware en 2026
- ¿Qué es Cardano (ADA)? Guía para principiantes 2026
- Más guías sobre stablecoins
Aviso legal: este artículo es solo educativo y no constituye asesoramiento de inversión, legal ni fiscal. Las stablecoins conllevan riesgo de crédito del emisor, insuficiencia de reservas, banco custodio, bloqueo regulatorio, congestión de reembolsos, contrato inteligente y depeg; en casos extremos puedes perder todo el principal. Las cifras de capitalización, reservas y regulación están fechadas y cambian con el mercado y la política; usa divulgaciones oficiales y datos en vivo. Las normas varían por jurisdicción: confirma tu situación.
Footnotes
-
Fuentes: paneles de stablecoins de DefiLlama y CoinGecko, instantáneas del 8 al 26 de octubre de 2026 (total unos 300.000–304.000 millones, máximo de mayo unos 322.000 millones; USDT unos 182.000–184.000 millones y cerca del 60%; USDC unos 71.000–74.000 millones y cerca del 24%; USDS unos 6.800 millones, USDe unos 4.700, USD1 unos 4.000, PYUSD unos 2.800, RLUSD unos 2.400). ↩ ↩2 ↩3 ↩4 ↩5 ↩6 ↩7 ↩8
-
Fuentes: Visa Onchain Analytics y estimaciones de Bessemer/Allium sobre volumen ajustado (2025 bruto unos 33 billones, ajustado unos 9–11 billones; previsión bruta 2026 de 40–46 billones); Visa procesa unos 16–18 billones al año y Mastercard unos 12,5 billones; estimaciones de MEXC/Deutsche Bank sitúan los pagos de consumo reales en el 1%–2%. ↩ ↩2 ↩3 ↩4 ↩5
-
Fuente: Legal500, «Why Does MiCA And The GENIUS Act Ban Stablecoin Interest», 30 de septiembre de 2026; GENIUS Act firmada el 18 de julio de 2025, plazo de normativa del 18 de julio de 2026 sin reglas finales, respaldo legal del 18 de enero de 2027 y restricción a proveedores de servicios del 18 de julio de 2028. ↩ ↩2 ↩3 ↩4
-
Fuente: WalletConnect, «State of Compliance, Policy, and Regulation Report» 2026; la transición de MiCA cerró el 1 de julio de 2026, unos 330 CASP autorizados en el registro provisional de ESMA y más de 1.000 sin autorización. ↩ ↩2
-
Fuente: CoinPaprika, «USDC Now Leads Euro Stablecoin Trading as MiCA Sidelines USDT», octubre de 2026; la EBA designó USDC como primer «token de dinero electrónico significativo» el 14 de octubre de 2026, con USDC cerca del 56% del trading en euros. ↩ ↩2
-
Fuente: atestación BDO de Tether del segundo trimestre de 2026 (31 de julio de 2026): activos totales unos 187.750 millones, pasivos unos 183.640 millones, reservas excedentes unos 4.110 millones; letras del Tesoro unos 114.900 millones (61,2% de los activos), unos 98.900 BTC y más de 146 toneladas de oro; reservas excedentes del primer trimestre unos 8.230 millones; primera auditoría completa de KPMG del ejercicio 2025 con opinión sin salvedades y 6.814 millones de exceso. ↩ ↩2 ↩3
-
Fuentes: Foresight News y reportes públicos; Hong Kong emitió sus dos primeras licencias de emisor de stablecoins el 10 de abril de 2026; el régimen británico completo entra en vigor el 25 de octubre de 2027; la ley japonesa revisada de servicios de pago entró en vigor en junio de 2026. ↩
-
Fuentes: colapso de UST en mayo de 2022 con unos 40.000 millones de dólares borrados; USDC cayendo a unos 0,87 dólares el 11 de marzo de 2023 tras la quiebra de Silicon Valley Bank y recuperándose al confirmarse las reservas. ↩ ↩2